Generali avança para 16ª posição entre maiores seguradoras
Generali Brasil sobe três posições no ranking Valor 1000 e chega ao 16º lugar entre maiores seguradoras. Em 2025, emitiu R$ 2,2 bilhões em prêmios.
Founder & CEO na Autoinsp
Revista Apólice · 17/09/2026 · Leia a materia original
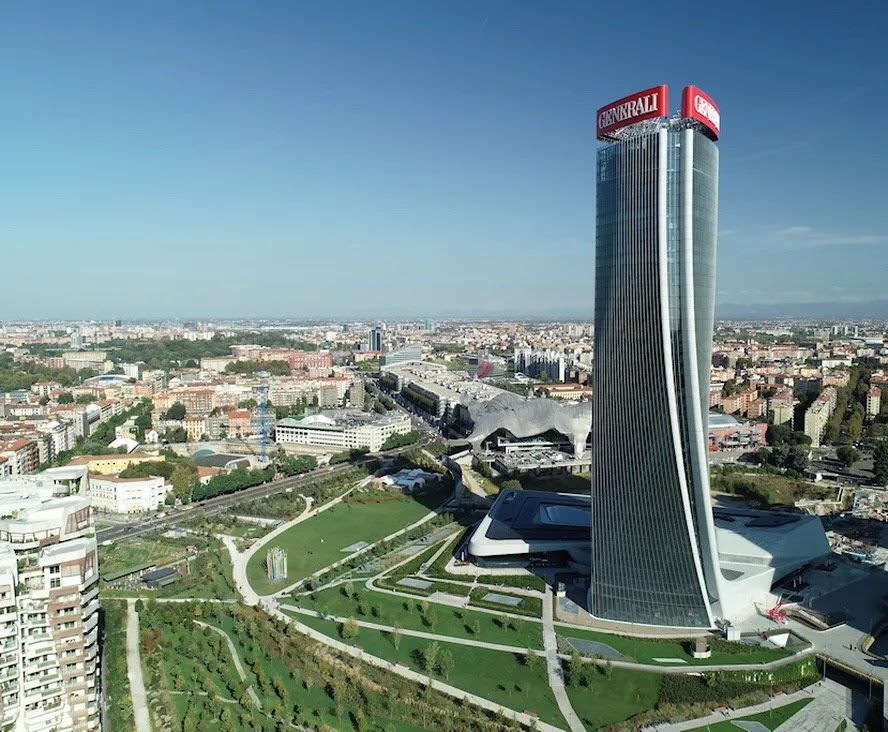
A Generali Brasil avançou três posições no ranking Valor 1000 de maiores seguradoras, passando da 19ª para a 16ª colocação. O movimento reflete os resultados de 2025, quando a companhia registrou R$ 2,2 bilhões em prêmios emitidos. O crescimento posicional da Generali integra a dinâmica competitiva do mercado segurador brasileiro.
Comentario do Autoinsp
Embora a materia não trate diretamente de regulação de sinistro, custo de claims ou detecção de fraude, vale acompanhar porque o posicionamento de uma seguradora no ranking Valor 1000 é um indicador indireto de sua carteira e, por extensão, de sua exposição ao risco de sinistralidade e fraude. Quando uma companhia cresce em volume de prêmios, cresce também o volume absoluto de sinistros que ela precisa regular e a probabilidade de exposição a fraudes estruturadas.
Para seguradoras de auto, APVs e insurtechs em fase de maturação técnica, o contexto é relevante. O mercado de auto brasileiro permanece fragmentado, com muitos pequenos participantes operando ainda com análise pontual de sinistro e dependência de fornecedores tradicionais de laudo. Quando uma seguradora maior evolui sua operação, ela sinaliza um padrão de investimento em eficiência de regulação, redução de custo de reparo e, cada vez mais, em prevenção a fraude. Isso cria pressão competitiva: contas menores precisam acelerar sua própria transição de laudo tradicional para inteligência de dados e IA para acompanhar padrão operacional do mercado líder.
Além disso, a entrada das APVs na regulação da SUSEP (LC 213) intensificou essa pressão de conformidade. Seguradoras maiores já investem em governança de sinistro, nexo causal rigoroso e compatibilidade de danos como diferencial competitivo. Quem fica para trás em maturidade técnica de análise acaba pagando mais por sinistro, mais tempo em regulação e mais risco jurídico em decisões de negativa ou regulação parcial.