Quanto custa consertar sem seguro: a conta real de um sinistro
Você bate o carro, respira fundo e pensa: "será que vale acionar o seguro?" Essa dúvida é mais comum do que parece, especialmente quando a batida parece pequena. O problema é que a conta feita na hora do susto raramente reflete o custo real do reparo. E quando o conserto sai do próprio bolso, a surpresa normalmente vem na primeira orçamentação.
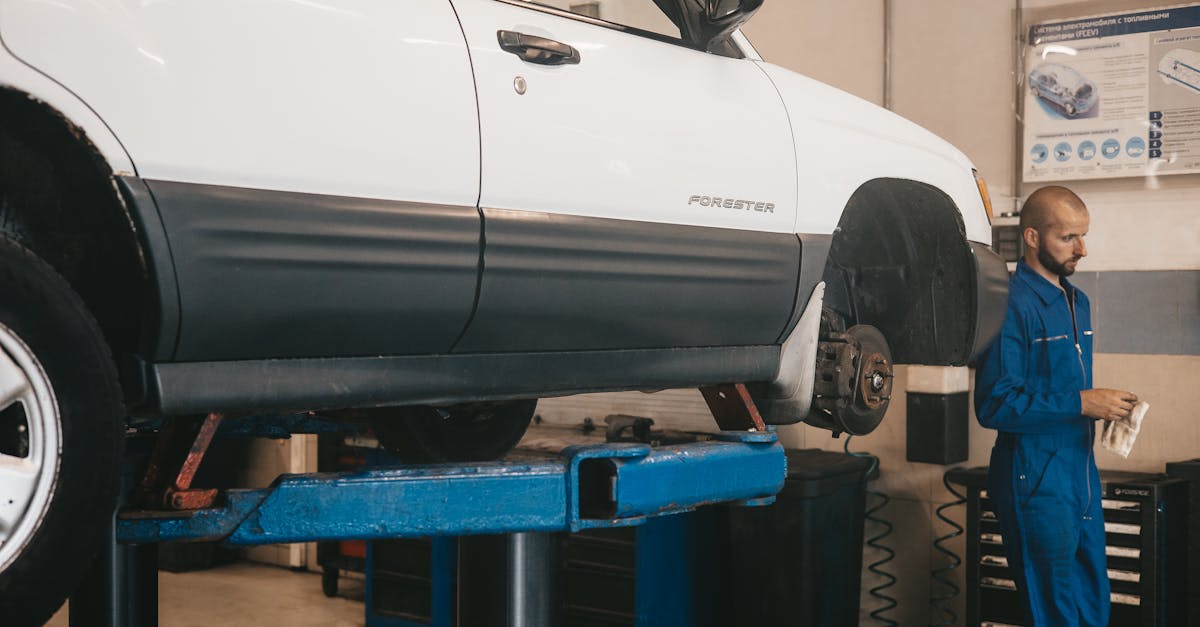
O que muita gente subestima é o que está escondido atrás da lataria amassada. Um para-choque traseiro pode parecer só estética, mas por baixo existem sensores de estacionamento, absorvedores de impacto, chicotes elétricos e suportes estruturais. Cada um desses componentes tem um custo de peça, um custo de mão de obra e, dependendo do veículo, um custo de calibração. A soma dessas partes é o que transforma um "amasso simples" em uma fatura de vários zeros.
Sem seguro, o reparo custa exatamente o que o mercado cobra, sem filtro.
Peças originais têm preço tabelado pelo fabricante. Mão de obra varia por região e por tipo de funilaria. Itens eletrônicos e sensores de segurança ativa, presentes em qualquer carro com mais de três anos de lançamento, não saem barato. E se o veículo tiver ADAS, sistemas de assistência ao motorista, o custo de recalibração após a troca de peças pode representar uma parcela expressiva do orçamento total.
O que compõe o custo de reparo veicular, de verdade
Quando uma seguradora analisa um sinistro, o processo começa pela leitura técnica dos danos. Não é uma olhada rápida. É um levantamento estruturado que separa dano primário, dano secundário e consequências indiretas do impacto. Quem paga do próprio bolso não tem esse filtro. Vai direto à oficina e recebe o orçamento como um bloco único.
Os principais componentes que encarecem um reparo sem seguro são:
- Peças de reposição: originais saem mais caras, paralelas podem não ser aceitas em certos modelos ou comprometer garantia de fábrica
- Mão de obra de funilaria e pintura: o custo por hora varia significativamente entre regiões e entre oficinas especializadas e genéricas
- Componentes eletrônicos: sensores, módulos e chicotes têm preço de peça e custo de programação separados
- Calibração de ADAS: câmeras frontais, radares e sensores de faixas precisam ser recalibrados após qualquer trabalho na região de fixação
- Tempo de imobilização: oficinas com fila longa atrasam a entrega; carro parado tem custo indireto para quem depende dele
Por que o orçamento da oficina nem sempre é o custo final
Orçamento inicial e valor final raramente são iguais. Quando a peça chega e o mecânico abre a região danificada, aparecem danos que a inspeção visual não enxergou. Chama-se isso de dano oculto. Em impactos traseiros de média intensidade, é comum encontrar comprometimento na longarina, na faixa traseira ou no assoalho, estruturas que influenciam a segurança do veículo e elevam o custo de reparo com velocidade.
Numa seguradora, essa variável é gerenciada durante o processo de regulação de sinistro automotivo, com etapas definidas para identificar danos ocultos antes de liberar o pagamento. Sem esse controle, quem paga diretamente enfrenta uma renegociação no meio do processo, geralmente sem poder de barganha.
Como as seguradoras enxergam o custo de reparo: um ângulo diferente
Aqui está a inversão de perspectiva que vale entender. Quando uma pessoa física paga do bolso, ela quer que o custo seja o menor possível. Quando uma seguradora paga, ela quer que o custo seja o correto: nem inflado, nem subdimensionado.
Subdimensionado abre retrabalho e reclamação. Inflado compromete a sinistralidade da carteira. Os dois extremos são problemas. Por isso, o custo de reparo veicular virou uma variável central da operação de sinistros, não só da liquidação financeira.
O que vejo acontecer com frequência é que o dado de custo de reparo chega tarde para quem toma decisão. A oficina envia o orçamento, o regulador aprova ou questiona, e só então o gestor percebe que aquele tipo de sinistro está pesando na carteira de um jeito sistemático. Um evento isolado vira padrão antes de alguém notar.
Seguradoras com alto volume de sinistros precisam de visibilidade sobre o custo de reparo em tempo real, agrupado por tipo de dano, faixa de veículo, região e perfil de segurado. É exatamente aí que a análise técnica de sinistros deixa de ser burocracia e vira inteligência operacional.
Sinistralidade e o peso do custo médio de reparo
O custo médio de reparo é uma das variáveis que alimenta a sinistralidade de uma carteira. Quando ele sobe sem que o prêmio médio acompanhe, a operação começa a sangrar. Isso acontece por dois caminhos: aumento real de custo de peças e mão de obra, ou aumento de sinistros com danos maiores do que o perfil de risco previa.
Ambos os caminhos têm tratamento técnico diferente. O primeiro exige revisão de tabelas de referência e negociação com rede credenciada. O segundo exige revisão de subscrição e, muitas vezes, investigação de fraudes não detectadas que têm custo direto na carteira. Misturar os dois diagnósticos é um erro comum que adia a solução.
O que o dado de custo de reparo revela para quem opera sinistros
Trabalhar com análise de danos por foto e por parâmetros de engenharia automotiva muda o que você consegue enxergar. Não é só "o reparo custa X". É "esse custo é compatível com o impacto declarado, com o veículo em questão e com o histórico de sinistros desse perfil?"
Quando a resposta é não, abre-se um caminho de investigação. Pode ser dano preexistente lançado no sinistro. Pode ser orçamento inflado. Pode ser incompatibilidade entre o ponto de impacto e a dinâmica do acidente declarado. Cada um desses casos tem uma rota de tratamento, e todos eles afetam o custo final de reparo que a seguradora vai absorver.
Os sinais que mais aparecem na análise técnica de um reparo questionável são:
- Danos em múltiplos pontos do veículo sem nexo causal entre eles
- Peças listadas no orçamento que não têm relação com a região impactada
- Valor de mão de obra desproporcional à complexidade do trabalho descrito
- Histórico de sinistros recentes no mesmo veículo com padrão semelhante
- Orçamento que não menciona calibração de sensores em veículo que claramente os possui
A vistoria cautelar completa é uma ferramenta que antecipa parte desse trabalho, registrando o estado do veículo antes do evento. Quando ela existe, o confronto com o dano declarado se torna muito mais objetivo.
O que fazer na prática, se você opera sinistros em volume
Se você está do lado da seguradora e o custo de reparo é uma variável que ancora a sua sinistralidade, a questão não é "o reparo custa caro ou barato". A questão é "você tem dados suficientes para saber se esse custo é legítimo, e com que velocidade essa informação chega?"
Operações que ainda dependem de regulação manual têm um gap entre o sinistro acontecer e a decisão técnica ser tomada. Nesse intervalo, o custo pode subir por retrabalho, por aprovação sem contestação ou por fraude que passa despercebida. Reduzir esse gap é o que separa uma carteira saudável de uma carteira que sangra de forma crônica.
O prazo de regulação de sinistro não é só uma métrica de satisfação do segurado. É um indicador de controle operacional. Quanto mais longo, mais exposição ao custo que cresce enquanto a decisão não sai.
A automação com análise técnica de engenharia automotiva não substitui o regulador, mas entrega a ele o dado certo na hora certa: compatibilidade de danos, referência de custo de peça, histórico do veículo e indicadores de risco em um único fluxo. Se você quer entender como isso funciona na prática para operações com alto volume de sinistros, a plataforma de análise de sinistros da Autoinsp foi construída exatamente para esse ponto cego.
Perguntas frequentes
Dano oculto sempre eleva o custo de reparo? Nem sempre, mas é frequente em impactos de média e alta intensidade. Danos ocultos em estrutura, chicotes e componentes de fixação de sensores aparecem depois que a região é aberta para reparo. A análise técnica prévia reduz a surpresa ao identificar sinais indiretos do impacto ainda na fase de regulação.
Como o custo de reparo afeta a sinistralidade da carteira? O custo médio de reparo é uma das principais variáveis da sinistralidade. Quando ele sobe sem que a subscrição acompanhe, a carteira perde margem. Monitorar essa variável por perfil de veículo, região e tipo de sinistro é o primeiro passo para identificar se o problema é de custo de mercado ou de qualidade de regulação.
Orçamento inflado de oficina é fraude? Nem sempre é fraude intencional, mas é uma distorção que tem impacto financeiro real para a seguradora. Pode ser erro de levantamento, pode ser jogo de margem ou pode ser conluio com o segurado. A análise técnica de compatibilidade entre o dano e o orçamento é o que distingue os casos e define o caminho correto de tratamento.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por João Pedro Lottermann, M.Sc
Cofundador e COO da Autoinsp, mestre em engenharia. Responsável pela operação e pelo motor de análise técnica que acelera a regulação de sinistros com dados e IA.
Artigos relacionados

Sinistralidade e Subscrição
Carro popular mais vendido roubado: coincidência ou padrão?
O carro popular mais vendido do Brasil costuma liderar também o ranking de roubos. Entenda por que esse cruzamento de dados importa para seguradoras.
Ler
Sinistralidade e Subscrição
Franquia reduzida vale a pena? O que o sinistro revela
Franquia reduzida parece vantagem, mas o cálculo real depende do perfil de risco e do que acontece na regulação do sinistro. Entenda antes de decidir.
Ler
Sinistralidade e Subscrição
Quanto custa ter vários carros: a conta real de quem tem 20
Ter 20 carros parece glamour, mas a planilha revela algo mais. Veja os custos e o que isso significa para seguro e sinistralidade.
Ler