Quanto ganha influenciador carro de luxo: o custo que ninguém mostra
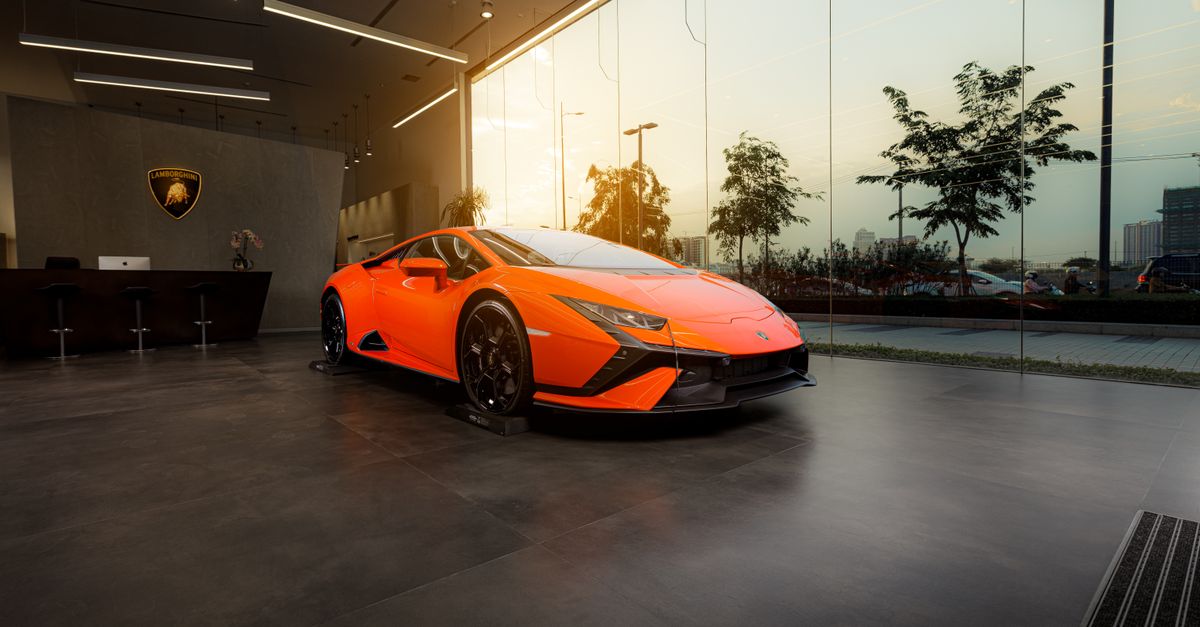
Você assiste ao vídeo, vê a Lamborghini saindo da concessionária, o influenciador começa a falar de "conquista" e "lifestyle" e, em algum momento, bate a pergunta: quanto essa pessoa realmente precisa ganhar para bancar aquilo? A dúvida é legítima e não é fútil. Por trás dela está um mecanismo financeiro que a maioria das pessoas, e boa parte do mercado segurador, subestima.
O carro de luxo é o objeto mais fotogênico do sucesso digital. Mas o preço da compra é só a entrada. O que sustenta um superesportivo no dia a dia é uma estrutura de custos fixos que não aparece no Instagram e que tem impacto direto em como seguradoras precificam, regulam e liquidam sinistros dessa categoria.
Resposta direta: Um influenciador que exibe uma Lamborghini como veículo de uso recorrente precisa gerar receita consistente para cobrir, além da parcela ou custo de oportunidade do capital imobilizado, um pacote de despesas fixas que inclui seguro, manutenção programada, revisões com peças originais e exposição a um custo de reparo veicular muito acima da média do mercado. O seguro de um superesportivo, dependendo do perfil e da soma segurada, pode representar uma parcela expressiva da renda mensal, mesmo para quem ganha bem.
O que entra na conta que o vídeo não mostra
Comprar o carro é a parte mais simples. Manter é onde a conta cresce. Um superesportivo europeu exige:
- Revisões com peças de importação em intervalos menores do que carros convencionais
- Pneus de perfil baixo, com custo unitário que pode ultrapassar o de um carro popular completo
- Seguro calculado sobre valor de mercado elevado, com franquias e prêmios proporcionais
- Rastreamento e dispositivos de segurança exigidos pelas seguradoras como condição da apólice
- IPVA progressivo em estados que aplicam alíquota sobre valor venal alto
Cada um desses itens responde a uma lógica diferente. O seguro, em particular, não é só um percentual do valor do carro. Ele reflete o perfil do segurado, o histórico de sinistros, a região de uso e, cada vez mais, dados comportamentais capturados durante a subscrição.
Por que o perfil do condutor importa tanto quanto o carro
Uma Lamborghini nas mãos de um influenciador de 25 anos, que usa o veículo para gravações em vias urbanas e viagens frequentes, representa um perfil de risco completamente diferente de um colecionador de 55 anos que guarda o carro na garagem e roda mil quilômetros por ano. A seguradora enxerga isso. A precificação reflete isso.
O que muitos não sabem é que, para veículos de alto valor, a subscrição envolve uma análise técnica mais densa do que a de carros populares. Registros de ocorrências anteriores, histórico de sinistros do condutor, condições de guarda e até o uso declarado influenciam a aceitação e o prêmio. Quando esses dados são declarados de forma imprecisa, a apólice pode ser questionada na hora do sinistro.
Sinistro em carro de luxo: onde a regulação trava
Aqui a conversa muda de tom. Do ponto de vista de quem opera sinistros em volume, o que vejo acontecer com frequência é o seguinte: o sinistro de um superesportivo chega na fila com as mesmas ferramentas usadas para regular um hatch de entrada, e o processo trava.
Peças com código de rastreabilidade específica, reparadores autorizados em número limitado no país, laudos que exigem conhecimento de engenharia automotiva especializada. Tudo isso transforma a regulação desse sinistro num gargalo. O custo de reparo veicular nessa categoria não é só alto em valor absoluto: é imprevisível sem uma análise técnica precisa de entrada.
Um para-choque de superesportivo pode ser reparado ou pode exigir substituição completa. A diferença de custo entre essas duas decisões é enorme. E a decisão errada, tomada sem dados de engenharia, vira passivo: para a seguradora, no resultado; para o segurado, no prazo de entrega.
O impacto na sinistralidade da carteira
Quando uma carteira de seguros automotivos concentra veículos de alto valor sem parametrização técnica adequada, a sinistralidade dessa subcategoria puxa o resultado para baixo. Não porque os sinistros sejam mais frequentes, necessariamente, mas porque cada sinistro tem impacto financeiro desproporcional.
Seguradoras que operam com alto volume de sinistros sabem que a análise prévia é o que separa uma regulação eficiente de uma sangria silenciosa. Saber, antes de comprometer o orçamento de reparo, se o dano é compatível com a dinâmica do acidente declarado é uma questão de engenharia, não de opinião.
Fraude em superesportivos: um perfil específico
Carros de alto valor atraem um tipo de fraude diferente do golpe de "carro fantasma" em veículos populares. O que aparece com mais frequência nessa faixa:
- Majoração de danos: o carro bate de leve, mas o boletim de ocorrência descreve um impacto severo
- Sinistro encenado com histórico de uso real: o veículo existe, está segurado há tempo suficiente para não levantar suspeita, mas o evento não ocorreu como declarado
- Substituição de peça usada por peça original faturada como nova durante o reparo
- Uso comercial declarado como uso pessoal: o veículo aparece em vídeos como ferramenta de trabalho, mas a apólice registra uso lazer
Esse último ponto é mais relevante do que parece. Um carro que aparece rotineiramente em gravações, percorre quilômetros para eventos e é usado como propriedade de um negócio tem um perfil de uso que deveria estar refletido na apólice. Quando não está, a seguradora tem base para questionar o sinistro.
A análise de sinistros com apoio de inteligência artificial já consegue cruzar padrões de dano com parâmetros físicos do impacto declarado. Quando os números não fecham, a inconsistência aparece antes de qualquer decisão de pagamento.
O que a seguradora precisa enxergar antes do sinistro
Do lado operacional, o que faz diferença na gestão de carteiras com veículos premium é a qualidade da informação na entrada. Não na hora do sinistro: antes.
Uma vistoria cautelar bem feita registra o estado real do veículo, identifica danos pré-existentes e cria um baseline técnico que protege tanto o segurado quanto a seguradora. Sem isso, qualquer discussão sobre o que existia antes do sinistro vira disputa de versão.
O mesmo vale para a subscrição. Veículos de alto valor exigem análise de aceitação que vá além do valor de tabela. Entender quanto vale o carro em diferentes estágios de uso é parte do trabalho de quem decide se aceita o risco e a que preço.
O que fazer na prática
Para quem opera no lado das seguradoras, a lição que o universo dos carros de influenciadores traz é concreta: veículos de alto valor e alto perfil público exigem um protocolo de análise diferenciado desde a subscrição.
Isso significa:
- Vistoria cautelar com registro técnico completo antes da emissão
- Declaração de uso consistente com o perfil real do segurado
- Parametrização do sinistro com dados de engenharia, não só com orçamento de oficina
- Cruzamento de informações externas na regulação para detectar inconsistências antes do pagamento
A plataforma de análise de sinistros da Autoinsp integra essas variáveis em tempo real, combinando processamento de imagens com parâmetros de engenharia automotiva. O resultado é um laudo que sustenta a decisão, seja ela de pagamento, de glosa parcial ou de encaminhamento para sindicância.
O influenciador com a Lamborghini é o gancho da conversa. Mas o que o mercado segurador precisa resolver está uma camada abaixo: como garantir que cada sinistro dessa categoria seja regulado com a precisão que o custo exige.
Perguntas frequentes
Por que o seguro de carro de luxo é tão mais caro do que o de um carro comum? O prêmio reflete o custo esperado de reparo, o valor de reposição do veículo e o perfil de risco do condutor. Superesportivos têm peças caras, reparadores escassos e, em muitos casos, perfil de uso mais intenso. Cada um desses fatores eleva o custo médio esperado de um sinistro.
O que é majoração de danos e como a seguradora detecta? Majoração é quando o dano declarado é maior do que o dano real causado pelo acidente. A detecção passa por análise técnica: comparar a extensão dos danos com a física do impacto descrito. Ferramentas de análise de imagem com parâmetros de engenharia identificam quando os dois lados da equação não fecham.
Uma vistoria cautelar protege o segurado ou só a seguradora? Protege os dois. Para o segurado, garante que danos pré-existentes não sejam atribuídos a um novo sinistro. Para a seguradora, cria um baseline técnico que torna a regulação mais rápida e menos sujeita a contestação. Sem esse registro, qualquer disputa sobre o estado anterior do veículo fica sem âncora técnica.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por Tiago de Bortoli
Fundador e CEO da Autoinsp. Lidera a plataforma de inteligência de dados e antifraude para sinistros de auto usada por seguradoras, proteções veiculares e insurtechs na América Latina.
Artigos relacionados

Sinistralidade e Subscrição
Garagem da Seleção 2026: qual carro é mais caro de segurar
A imprensa lista as garagens. Ninguém calcula o custo de segurar. Veja o que define o prêmio de carros de alto valor e o que isso revela sobre sinistralidade.
Ler
Sinistralidade e Subscrição
Seguro de carro de luxo: quanto custa e por quê
Seguro de carro de luxo no Brasil pode passar de R$ 80 mil ao ano. Entenda como a seguradora calcula esse prêmio e o que o custo de peça revela sobre risco.
Ler
Sinistralidade e Subscrição
Seguro de carro elétrico é mais caro? A conta da bateria
Seguro de carro elétrico é mais caro por causa da bateria, que pode chegar a 40% do valor do veículo. Entenda a conta que seguradoras fazem.
Ler