Como funciona leilão de seguradora: o que acontece antes do martelo
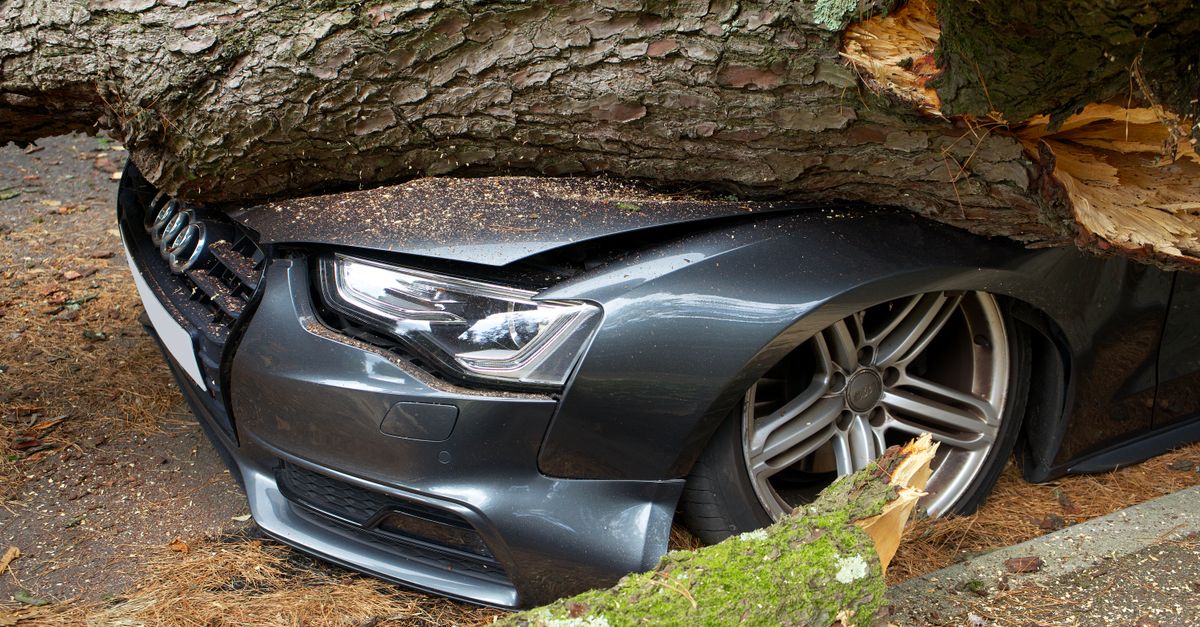
Você já viu aquelas fotos de carros amassados, alagados ou queimados sendo vendidos por preços surpreendentes em leilões? A pergunta que mais aparece é: de onde vêm esses veículos e quem define o quanto valem? A resposta começa dentro de uma seguradora, bem antes do leilão acontecer.
O leilão de seguradora é o destino final de veículos que a própria seguradora decide não reparar. Isso acontece quando o custo do conserto supera um percentual do valor de mercado do carro, tornando o reparo economicamente inviável. Nesse momento, a seguradora indeniza o segurado, assume a propriedade do veículo e o encaminha para venda pública. O que parece simples, por dentro, envolve uma cadeia técnica e operacional que começa muito antes do primeiro lance.
O que define se um carro vai para o leilão
Tudo começa com o sinistro. Quando um veículo é comunicado como danificado, a seguradora precisa decidir entre duas saídas: autorizar o reparo ou declarar perda total. Essa decisão não é subjetiva. Ela segue uma análise técnica que compara o custo estimado de recuperação com o valor do veículo no mercado.
No Brasil, a regulamentação estabelece um percentual de referência: quando o orçamento de reparo atinge ou ultrapassa esse limite em relação ao valor do veículo, o sinistro é classificado como perda total. A seguradora paga a indenização ao segurado e fica com o salvado, que é o nome técnico para o veículo danificado que ainda tem valor residual.
Esse cálculo depende diretamente da qualidade do laudo técnico produzido na regulação. Um orçamento subdimensionado pode levar à autorização de um reparo que nunca deveria ter sido feito. Um orçamento superdimensionado pode transformar em perda total um carro que poderia ser recuperado por menos. O erro nos dois sentidos tem custo direto para a operação.
O papel da perícia antes do leilão
A vistoria do salvado é uma etapa crítica, e quem já operou esse processo sabe que ela é frequentemente apressada. O veículo chega ao pátio, recebe um laudo de classificação de dano e segue para a leiloeira. O problema é que a qualidade desse laudo impacta diretamente o preço que o mercado vai pagar.
Um carro com laudo detalhado, que descreve com precisão os danos estruturais, o estado dos airbags, a condição do motor e os itens aproveitáveis, atrai compradores mais qualificados e gera lances mais altos. Um carro com laudo genérico cria incerteza, e incerteza no leilão se traduz em deságio.
O que vejo acontecer com frequência é a seguradora perder receita na venda do salvado por falta de informação técnica no laudo, não por falta de demanda. O mercado de peças e desmanche quer comprar. O que ele precisa é saber o que está comprando.
Como o processo de leilão funciona na prática
Depois que o salvado é classificado e laudado, ele segue para uma empresa leiloeira credenciada. As leiloeiras especializadas em veículos de seguradoras trabalham com lotes que podem chegar a centenas de itens por evento, realizados presencialmente ou online.
O comprador típico de leilão de seguradora não é o consumidor final. São desmanchadores, funileiros, exportadores e revendedores de peças usadas. Cada um deles tem um critério de compra muito específico: o desmanchador quer saber quais peças estão intactas, o funileiro quer saber se a estrutura tem conserto viável, o exportador quer saber se o veículo tem documentação regular.
Isso explica por que um carro que parece destruído pode alcançar um valor razoável no leilão: o valor está nas peças, não no veículo como um todo. Um airbag intacto, um motor sem dano, um câmbio em bom estado, tudo isso compõe o preço final. E tudo isso precisa estar documentado no laudo para que o comprador pague por isso.
O que acontece com a documentação do veículo
Quando a seguradora assume o salvado, o veículo precisa ter sua documentação regularizada para que a venda seja legal. O DETRAN é notificado sobre a perda total, o documento do veículo recebe a anotação correspondente e o carro passa a ter um histórico que qualquer consulta de placa vai revelar.
Isso é relevante para quem compra no leilão e para quem, eventualmente, vai tentar fazer seguro desse carro depois. Um veículo com registro de sinistro grave tem histórico, e esse histórico importa na vistoria cautelar e na análise de risco da seguradora. Se quiser entender melhor como esse histórico afeta a contratação de um novo seguro, o post sobre carro com sinistro que busca nova apólice detalha exatamente esse ponto.
O que a seguradora ganha (e perde) nesse processo
A venda do salvado é uma receita real para a seguradora. Ela não é a parte principal do negócio, mas representa uma recuperação sobre um sinistro já pago. O valor arrecadado no leilão é contabilizado como recuperação de sinistro e reduz o custo líquido do evento para a operação.
O problema aparece quando o processo de regulação foi mal feito. Se o veículo foi declarado perda total sem um laudo preciso, a seguradora pode ter pago uma indenização acima do necessário. Se o salvado chegou ao leilão sem documentação técnica adequada, o preço de venda ficou abaixo do potencial. Os dois erros se somam e ampliam o custo real do sinistro.
Existe ainda um terceiro risco: a fraude. Um veículo que não sofreu o dano declarado, ou cujos danos foram forjados para forçar a perda total, representa um prejuízo direto. A seguradora paga a indenização, recebe de volta um carro com danos que não correspondem ao acidente relatado, e o salvado que vai para o leilão vale menos do que o esperado. Detectar isso exige análise técnica do nexo causal, não apenas uma foto do veículo danificado.
O que muda quando a análise técnica é feita antes
O ponto de virada operacional está em antecipar a qualidade da análise. Quando a regulação do sinistro produz um laudo técnico detalhado desde o início, com análise de compatibilidade de danos, identificação de peças intactas e classificação estrutural do veículo, toda a cadeia seguinte melhora.
A decisão de perda total fica mais precisa. O salvado chega ao leilão com informação de qualidade. A receita de recuperação aumenta. E o prazo de regulação do sinistro, que costuma ser um gargalo em operações com alto volume, também diminui porque o processo não precisa retroalimentar com reinspeções e complementos.
Plataformas que combinam visão computacional com parâmetros de engenharia automotiva conseguem fazer essa análise de forma escalável. Uma foto do veículo danificado, cruzada com dados do modelo, histórico de manutenção e compatibilidade de danos declarados, entrega um laudo técnico que a regulação manual levaria dias para produzir. Para operações que processam centenas de sinistros por mês, isso não é detalhe.
Se você opera sinistros e quer entender como esse tipo de análise funciona na prática, a Autoinsp tem uma plataforma construída exatamente para essa etapa da operação, com supervisão de engenheiros e integração direta com o fluxo de regulação.
Perguntas frequentes
Qualquer pessoa pode comprar em leilão de seguradora? Sim, leilões de seguradoras são públicos e qualquer pessoa pode se cadastrar e participar. A maioria das plataformas hoje opera online. O comprador precisa estar ciente de que o veículo é vendido no estado em que se encontra, sem garantia de reparo ou documentação de transferência imediata em todos os casos.
Um carro comprado em leilão de seguradora pode ser segurado? Pode, mas a seguradora vai considerar o histórico do veículo na análise de risco. Carros com registro de perda total por colisão grave, alagamento ou incêndio passam por uma vistoria cautelar mais criteriosa e podem ter cobertura restrita ou prêmio mais alto, dependendo do estado atual do veículo.
A seguradora sempre fica com o salvado quando declara perda total? Não necessariamente. Em alguns casos, o segurado pode optar por ficar com o veículo e receber uma indenização proporcional, descontado o valor do salvado. Essa modalidade é chamada de perda total com retenção do salvado e precisa estar prevista nas condições gerais da apólice.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por João Pedro Lottermann, M.Sc
Cofundador e COO da Autoinsp, mestre em engenharia. Responsável pela operação e pelo motor de análise técnica que acelera a regulação de sinistros com dados e IA.
Artigos relacionados

Vistoria e Perícia
Como ler laudo de vistoria veicular: guia por seção
Entenda como ler um laudo de vistoria veicular seção por seção: o que cada campo revela, onde estão os sinais de alerta e como o documento impacta o sinistro.
Ler
Vistoria e Perícia
Conserto de carro blindado: por que é outra história
Conserto de carro blindado vai muito além de funilaria comum. Entenda por que a perícia técnica precisa ser diferente e o que isso muda no sinistro.
Ler
Vistoria e Perícia
Chassi remarcado: o que significa no laudo do veículo
Chassi remarcado no laudo é sinal de adulteração grave. Entenda o que significa, como a perícia detecta e o que muda no sinistro automotivo.
Ler