Quanto custa blindagem de carro em 2026 (e o que muda no seguro)
A pergunta aparece com frequência nas grandes capitais brasileiras, especialmente quando o noticiário esquenta. Alguém decide blindar o carro, pesquisa o custo, se surpreende com a faixa de preço e acha que a história termina aí. Não termina.
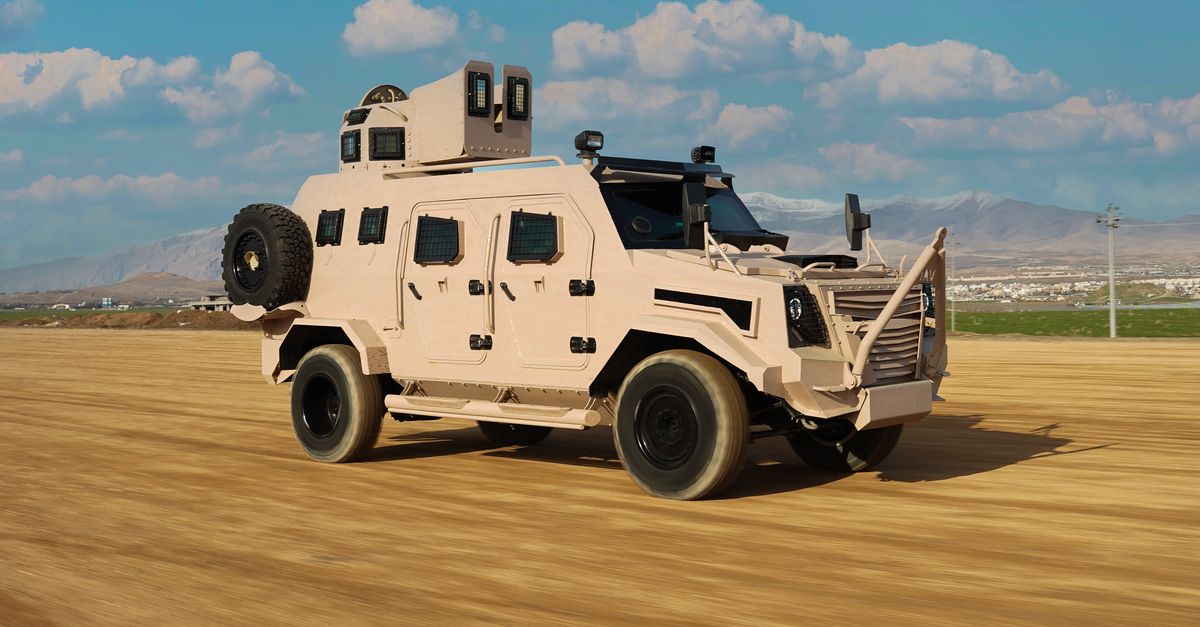
Blindagem de carro não é só um upgrade de segurança pessoal. Para o mercado de seguros, ela representa uma mudança técnica no veículo que afeta peso, estrutura, custo de reparo e, consequentemente, a lógica de precificação e regulação de sinistros. O que vejo acontecer com frequência é o segurado instalar a blindagem, não comunicar a seguradora e descobrir o problema apenas quando bate o carro.
O que define o custo de uma blindagem
O preço de uma blindagem depende de três variáveis principais: o nível balístico contratado, o porte do veículo e o tipo de material aplicado.
Os níveis balísticos seguem normas técnicas e vão de proteção contra projéteis de armas de menor calibre até munições de alto poder. Quanto maior o nível, mais camadas de material são adicionadas, e mais pesado e rígido o veículo fica. Um SUV médio com blindagem de nível intermediário já sai com um acréscimo de peso que pode ultrapassar a faixa de duzentos quilos, dependendo da configuração.
Esse peso extra tem consequências diretas:
- Desgaste acelerado de suspensão, freios e pneus
- Alteração no comportamento dinâmico do veículo
- Maior complexidade na remoção de painéis em caso de reparo
- Custo de peças e mão de obra diferenciado, pois nem toda funilaria tem estrutura para trabalhar com material blindado
O resultado prático: o custo de reparo veicular de um carro blindado depois de uma colisão não é simplesmente proporcional ao dano visível. Ele é estruturalmente mais alto, e parte desse custo passa invisível na fase de orçamentação se o regulador não souber que está diante de um veículo blindado.
Como a blindagem impacta subscrição e sinistralidade
Quando a seguradora recebe um veículo blindado na carteira, três parâmetros mudam na subscrição: o valor de reposição, o custo esperado de reparo e o perfil de risco do segurado.
O valor de reposição sobe porque o mercado de carros blindados é menor e mais específico. Um veículo que custava determinado valor de tabela passa a ter um custo de reposição que inclui o serviço de blindagem, e esse valor nem sempre está refletido na apólice. Quando o sinistro vira perda total, a diferença entre o valor segurado e o custo real de reposição aparece de forma clara.
O custo esperado de reparo sobe porque:
- Painéis blindados exigem remoção cuidadosa para preservar a integridade do sistema de proteção
- O material de blindagem não pode ser simplesmente substituído por qualquer funilaria
- O tempo de regulação tende a ser maior, pois o perito precisa avaliar se a estrutura de proteção foi comprometida, não apenas o dano estético
Para a operação de sinistros, isso significa que um evento que parece simples na foto inicial pode esconder uma cadeia de reparos mais complexa. O custo de reparo veicular sobe de forma não linear com a gravidade aparente do dano, justamente porque a estrutura do veículo foi alterada.
O segurado que não comunica a blindagem
Esse é o cenário que mais complica a regulação. O segurado instala a blindagem após a emissão da apólice e não avisa a seguradora. Meses depois, acontece uma colisão. O orçamento de reparo chega com valores muito acima do esperado para aquele modelo de veículo, e o regulador começa a questionar a discrepância.
Não se trata necessariamente de fraude. Muitas vezes é simplesmente falta de informação sobre a obrigação de comunicar alterações relevantes no veículo segurado. Mas o efeito prático para a operação é o mesmo: sinistro com custo fora do padrão, regulação mais demorada e risco de divergência entre o que a apólice cobre e o que o reparo exige.
O que o perito precisa saber antes de fechar o laudo
A perícia de um veículo blindado exige um protocolo diferente. O laudo de perícia veicular precisa registrar o nível de blindagem instalado, o fabricante, se possível, e o estado da estrutura de proteção após o evento. Ignorar esse dado compromete qualquer estimativa de custo.
O que mais chama atenção na prática é que a blindagem muitas vezes não aparece de forma óbvia nas fotos de sinistro. O dano externo pode ser pequeno, mas a análise das bordas dos painéis, das calhas de borracha e da espessura das janelas revela a presença do material. Quem não está treinado para identificar passa por cima disso.
Essa é a diferença entre uma análise técnica de danos estruturais feita com parâmetros de engenharia e uma análise visual superficial. A visão computacional aplicada a fotos de sinistro consegue capturar padrões de deformação que indicam estrutura reforçada, sinalizando para o regulador que o caso exige atenção diferenciada antes mesmo da vistoria presencial.
Blindagem, proteção veicular e um detalhe que passa despercebido
Parte dos veículos blindados circula fora do sistema de seguradoras tradicionais, especialmente em associações de proteção veicular. Essa é uma distinção importante.
As associações de proteção veicular operam com lógica diferente das seguradoras regulamentadas pela SUSEP, e os contratos variam muito em como tratam veículos com características especiais, incluindo a blindagem. O segurado que está em uma dessas associações precisa entender com clareza o que está coberto quando o veículo tem modificações que alteram o custo de reparo.
Para quem opera no segmento de seguro regulamentado, a blindagem precisa estar declarada na apólice. Omitir essa informação pode resultar em negativa, redução proporcional do pagamento ou discussão sobre o enquadramento do sinistro. Entender o que o seguro não cobre nessas situações específicas evita surpresas no momento do sinistro.
O que fazer na prática
Para quem decide blindar um veículo já segurado, a sequência correta é simples:
- Comunicar a seguradora antes ou imediatamente após a instalação
- Guardar o certificado do serviço de blindagem com o nível balístico e o fabricante
- Solicitar a revisão do valor segurado para refletir o custo real de reposição
- Entender como o contrato trata reparos em veículos com modificações estruturais
Para as seguradoras, o ponto crítico está na subscrição e na regulação. Na entrada da apólice, a vistoria cautelar precisa identificar a blindagem e registrá-la. Na regulação, o regulador precisa de dados suficientes para perceber que está diante de um veículo com custo de reparo diferenciado antes de aprovar um orçamento que subestime o problema.
Operações que ainda dependem de análise manual têm dificuldade em capturar esse tipo de detalhe de forma sistemática. O volume de sinistros não permite que cada caso seja aprofundado da maneira necessária. A consequência aparece na sinistralidade da carteira, não necessariamente em um único evento, mas no acúmulo de reparos mal dimensionados ao longo do tempo.
Plataformas que combinam análise de imagem com parâmetros de engenharia automotiva conseguem sinalizar essas anomalias de custo antes que o laudo seja fechado. A Autoinsp foi construída exatamente para esse tipo de situação: detectar o que o processo manual deixa passar, com rastreabilidade para auditoria posterior.
Perguntas frequentes
A blindagem de fábrica e a blindagem instalada após a compra têm o mesmo tratamento no seguro? Do ponto de vista da subscrição, o que importa é que a blindagem esteja declarada e o valor segurado reflita o custo real de reposição. Blindagens de fábrica costumam aparecer na ficha técnica do veículo, o que facilita a identificação. As instaladas depois exigem que o segurado comunique a alteração, sob risco de divergência na hora do sinistro.
Como a blindagem afeta o prazo de regulação de sinistros? Veículos blindados tendem a ter regulação mais longa porque o orçamento de reparo é mais complexo, o número de funilarias habilitadas é menor e o perito precisa avaliar a integridade da estrutura de proteção, não apenas o dano estético. Entender as etapas que já travam a regulação convencional ajuda a dimensionar o impacto adicional da blindagem.
Seguradora pode negar o sinistro se a blindagem não foi comunicada? Depende das condições gerais da apólice, mas a omissão de alteração relevante no veículo é um dos fundamentos mais comuns para negativa ou redução proporcional do pagamento. A blindagem altera o risco e o custo esperado de reparo, por isso é classificada como modificação que precisa ser declarada na maioria dos contratos de seguro auto.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por João Pedro Lottermann, M.Sc
Cofundador e COO da Autoinsp, mestre em engenharia. Responsável pela operação e pelo motor de análise técnica que acelera a regulação de sinistros com dados e IA.
Artigos relacionados

Sinistralidade e Subscrição
Quanto custa peça de Ferrari: o que a resposta revela sobre sinistros
Trocar um para-choque de Ferrari pode custar mais do que um carro popular zero. Entenda o que esse dado revela sobre sinistros, laudos e sinistralidade.
Ler
Sinistralidade e Subscrição
Vale a pena acionar o seguro? Franquia decide
Acionar o seguro quando a franquia é maior que o reparo sai caro no bolso e na renovação. Entenda o cálculo antes de abrir o sinistro.
Ler
Sinistralidade e Subscrição
Quanto ganha um influenciador para ter uma Lamborghini?
Descubra quanto um influenciador precisa faturar para bancar uma Lamborghini e o que o seguro desse carro revela sobre sinistralidade de luxo.
Ler