Quanto custa seguro de carro de luxo e por que o preço assusta
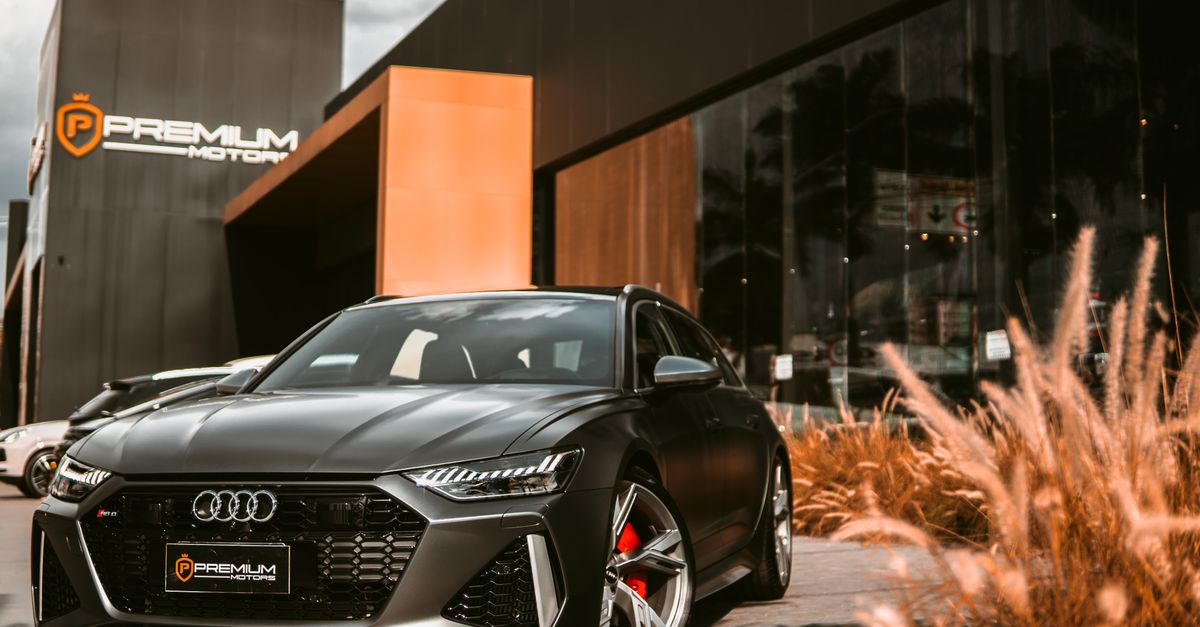
Alguém publica nas redes o carro novo: um SUV europeu de quase R$ 2 milhões, rodas de 22 polegadas, motor de mais de 600 cavalos. No comentário mais curtido aparece sempre a mesma pergunta: "quanto será que custa o seguro desse bicho?" A curiosidade é legítima. E a resposta, para quem entende como a conta é feita, revela muito mais do que um número.
Segurar um carro de luxo no Brasil custa caro. Não porque a seguradora quer lucrar mais sobre quem tem mais dinheiro, mas porque o risco real por trás desse veículo é estruturalmente diferente. Quanto maior o valor do bem e mais restrita a cadeia de reparo, mais a seguradora paga quando o sinistro acontece, e o prêmio reflete exatamente isso.
O que forma o preço do seguro de um carro de alto valor
O prêmio do seguro é, tecnicamente, a precificação de um risco futuro. Para calculá-lo, a seguradora cruza pelo menos quatro variáveis: o valor do veículo (FIPE ou avaliação de mercado), o histórico de sinistros da categoria, o custo médio de reparo registrado na carteira e o perfil do condutor.
No seguro de carro de luxo, a variável que mais pesa não é o valor do veículo em si. É o custo de reparo veicular. Um para-choque de SUV premium importado pode custar o equivalente a um carro popular completo. Uma lanterna traseira com iluminação matricial pode demorar meses para ser importada, o que adiciona custo de carro reserva e prolonga o tempo de regulação. Já escrevi sobre o que o custo de peça de uma Ferrari representa numa operação de sinistros: o mesmo raciocínio se aplica a qualquer veículo com baixa disponibilidade de peças no mercado nacional.
Por que o custo de peça manda no prêmio
Quando a seguradora não consegue estimar com confiança o custo de reparo de um veículo, ela tende a usar uma das duas saídas: elevar o prêmio para cobrir a incerteza ou limitar as coberturas. O resultado é que o segurado paga mais e, em alguns casos, com menos proteção do que imagina.
Veículos de nicho, como esportivos de baixa tiragem ou utilitários de luxo com poucos reparadores credenciados no Brasil, amplificam esse problema. A rede de assistência é menor, o tempo médio de reparo é maior e o orçamento de sinistro é mais imprevisível. Tudo isso sobe o prêmio.
Da curiosidade do consumidor ao problema da seguradora
Até aqui, a conversa parece ser sobre o bolso de quem compra um carro caro. Mas o mesmo mecanismo que define o prêmio do segurado é o que determina a sinistralidade da carteira de uma seguradora.
Quando uma operação concentra veículos premium, o custo médio de sinistro sobe, o tempo de regulação aumenta e a precisão do laudo técnico vira fator crítico. Um carro de R$ 2 milhões com dano estrutural parcial exige uma análise de engenharia que vai muito além do orçamento de funilaria. A diferença entre classificar aquele sinistro como reparo ou perda total pode representar centenas de milhares de reais, e esse erro tem impacto direto no resultado da carteira.
Operações com regulação ainda manual sentem esse problema com força. O perito avalia, o orçamento chega, o regulador decide, o processo volta. Enquanto isso, o veículo está parado, o custo de carro reserva corre e o segurado pressiona. O modelo de regulação manual de sinistros trava exatamente nesses pontos de decisão técnica, onde a velocidade e a precisão do laudo fazem toda a diferença.
Como a sinistralidade de veículos premium se comporta
Veículos de alto valor tendem a ter menor frequência de sinistros, porque os proprietários costumam dirigir menos quilômetros e em condições mais controladas. Mas quando o sinistro ocorre, a severidade é desproporcional. A combinação de baixa frequência e alta severidade cria um perfil de risco que desafia os modelos tradicionais de precificação.
O que complica mais é a assimetria de informação na subscrição. A seguradora muitas vezes não sabe, com precisão, o histórico de reparos do veículo antes de emitir a apólice. Um carro de luxo com histórico de batidas mal reparadas pode ser segurado pelo mesmo prêmio de um veículo sem histórico de danos, porque a vistoria de entrada não capturou essas pré-existências. Isso é risco oculto, e ele aparece na hora do sinistro.
O que a análise técnica revela que o preço não mostra
Quando um sinistro acontece num carro de alto valor, a análise técnica precisa responder a perguntas que o olho humano sozinho não consegue responder com confiança: o dano é compatível com a dinâmica declarada do acidente? As marcas de impacto são consistentes com a velocidade e o ângulo informados? Há danos pré-existentes que não foram declarados?
Essas perguntas não são paranoia. São engenharia. E a resposta errada tem custo alto nos dois sentidos: pagar um sinistro que não deveria ser pago, ou negar um que é legítimo e gerar reclamação, processo e perda de reputação.
A análise de sinistros com base em parâmetros reais de engenharia automotiva, cruzada com o histórico do veículo e dados de mercado, é o que permite tomar essa decisão com segurança. Sem esse suporte, o regulador decide no feeling, e o feeling, em sinistros de alto valor, é caro demais.
Alguns indícios que a análise técnica levanta em sinistros de veículos premium:
- Danos em regiões incompatíveis com o evento declarado
- Histórico de reparos anteriores não comunicados na contratação
- Peças substituídas com procedência duvidosa, identificadas na vistoria
- Orçamentos com itens que não correspondem ao dano visível
- Tempo de reparo anormalmente longo sem justificativa técnica
Esses sinais, quando identificados cedo, reduzem o custo do sinistro e protegem a operação. Quando passam despercebidos, viram prejuízo. Entender como fraudes em sinistros de auto são detectadas na prática é parte essencial da gestão de carteiras premium.
O que fazer na prática com carteiras de veículos de alto valor
Para seguradoras que atendem esse segmento, alguns pontos práticos ajudam a controlar a sinistralidade sem abrir mão do crescimento de carteira:
- Vistoria cautelar rigorosa na entrada: documentar o estado real do veículo antes de emitir a apólice é o que permite comparar com o dano declarado no sinistro. Veículos de alto valor merecem vistoria com laudo técnico detalhado, não apenas fotos de entrega.
- Análise de engenharia no sinistro: a decisão de reparar ou considerar perda total num carro de R$ 2 milhões precisa de suporte técnico especializado, não só do orçamento do funileiro credenciado.
- Cruzamento de dados antes da regulação: o histórico do veículo, o perfil de uso declarado e os dados de mercado de peças precisam chegar ao regulador antes da decisão, não depois.
- Monitoramento de severidade média por segmento: carteiras premium com severidade crescente são um sinal de alerta que a análise de sinistros precisa capturar cedo.
A curva de sinistralidade de veículos de luxo é controlável. O problema não é o veículo caro; é a operação sem dados suficientes para tomar boas decisões nos momentos que mais custam.
Plataformas que integram análise de imagem, parâmetros de engenharia e histórico do veículo entregam exatamente o que falta nessa equação: velocidade na decisão sem abrir mão da precisão técnica. Se sua operação lida com esse segmento e ainda depende de regulação manual, o custo invisível já está aparecendo nos números. A Autoinsp foi construída para resolver esse problema de ponta a ponta.
Perguntas frequentes
Por que o seguro de carro de luxo é mais caro proporcionalmente do que o de um carro popular? Porque o custo de reparo é muito mais alto e imprevisível. Peças importadas, mão de obra especializada e rede de reparadores limitada elevam a severidade média dos sinistros, e o prêmio precisa cobrir esse risco real.
O que é vistoria cautelar e por que ela importa em carros de alto valor? É a inspeção técnica feita antes de emitir a apólice, que documenta o estado real do veículo. Em carros de luxo, ela é especialmente crítica porque identifica pré-existências que, se não registradas, viram disputa no momento do sinistro.
Como a análise técnica de engenharia reduz a sinistralidade em carteiras premium? Ela permite verificar se o dano declarado é compatível com o acidente informado, identificar reparos anteriores e evitar o pagamento de sinistros fraudulentos ou superfaturados, reduzindo o custo médio por ocorrência sem atrasar a regulação dos casos legítimos.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por Tiago de Bortoli
Fundador e CEO da Autoinsp. Lidera a plataforma de inteligência de dados e antifraude para sinistros de auto usada por seguradoras, proteções veiculares e insurtechs na América Latina.
Artigos relacionados

Sinistralidade e Subscrição
Acidentes durante jogos do Brasil: o que muda na sinistralidade
Jogos da Seleção concentram riscos reais de sinistro. Entenda como esses picos afetam o índice de sinistralidade das seguradoras e o que fazer antes da Copa 2026.
Ler
Sinistralidade e Subscrição
Vale a pena acionar o seguro? Franquia decide
Acionar o seguro quando a franquia é maior que o reparo sai caro no bolso e na renovação. Entenda o cálculo antes de abrir o sinistro.
Ler
Sinistralidade e Subscrição
Quanto ganha um influenciador para ter uma Lamborghini?
Descubra quanto um influenciador precisa faturar para bancar uma Lamborghini e o que o seguro desse carro revela sobre sinistralidade de luxo.
Ler