Perda total parcial: o que é e como proceder
Resumo executivo
Perda total parcial em sinistro auto ocorre quando o custo do reparo supera o limite técnico da apólice. Veja como a reguladora deve agir em cada etapa.
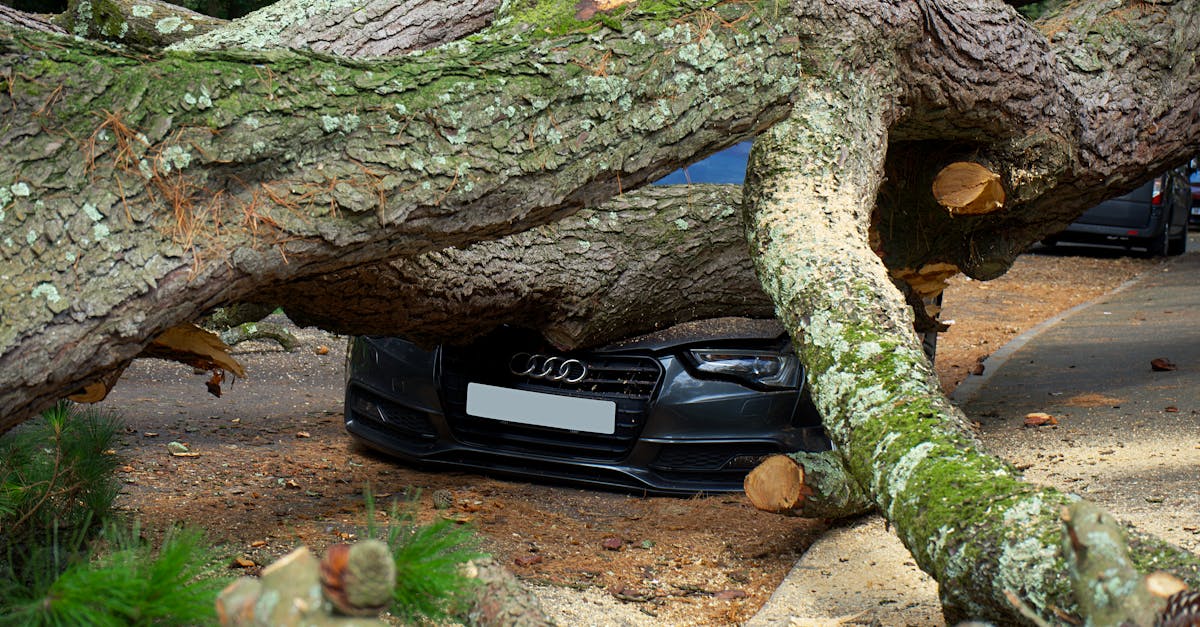
Perda total parcial é a situação em que o custo de reparo de um veículo danificado supera o percentual do valor de mercado estabelecido na apólice como limite para indenização integral, mas o veículo ainda existe fisicamente. O sinônimo mais usado no mercado é "perda total econômica". A reguladora deve confirmar esse enquadramento por laudo técnico e, a partir disso, aplicar o fluxo específico previsto nas condições gerais da apólice.
Resposta em detalhe
O que diferencia perda total parcial de perda total absoluta
Perda total absoluta ocorre quando o veículo é destruído de forma irreversível, seja por incêndio, submersão ou colisão de alta energia, e não há mais bem a ser reparado. Perda total parcial, por outro lado, pressupõe que o bem existe e pode tecnicamente ser consertado. O que inviabiliza o reparo é o critério econômico: o orçamento ultrapassa o percentual definido em apólice, geralmente situado entre 75% e 100% do valor de mercado do veículo. Esse percentual varia conforme as condições gerais da seguradora.
A distinção importa porque o fluxo operacional é diferente. Na perda total absoluta, a reguladora foca na comprovação da perda do bem. Na perda total parcial, o trabalho central é validar o orçamento de reparos e o valor de mercado do veículo, pois qualquer erro nessa conta distorce o enquadramento.
Como o valor de mercado entra no cálculo
O valor de mercado do veículo na data do sinistro é a base de comparação. A apólice define qual tabela de referência será usada, e a reguladora precisa aplicar essa mesma referência para não abrir contestação posterior. Veículos com acessórios, baixa quilometragem ou estado de conservação acima da média podem ter seu valor ajustado, desde que a apólice permita e haja documentação que sustente o ajuste.
Orçamentos de reparo com itens desnecessários ou peças fora do padrão do veículo inflam o numerador dessa conta. Por isso, a validação técnica do orçamento é tão relevante quanto a apuração do valor de mercado. Laudos baseados em parâmetros de engenharia automotiva reduzem o risco de enquadramentos incorretos nos dois sentidos: nem indenização indevida, nem negativa injustificada.
Qual é o papel da reguladora no enquadramento
A reguladora não decide o enquadramento com base em estimativa. O processo exige: coleta do orçamento de reparo em oficina credenciada ou autorizada, apuração do valor de mercado na data do sinistro segundo a tabela prevista na apólice, e cálculo do percentual resultante. Se o percentual superar o limite contratual, o sinistro é enquadrado como perda total parcial.
A partir daí, a reguladora conduz a liquidação: indeniza o segurado pelo valor acordado, desconta a franquia, e define o destino do salvado. Em muitos casos, o segurado tem o direito de ficar com o salvado mediante desconto no valor da indenização. Esse ponto precisa estar claro no processo, pois gera dúvidas frequentes e, quando mal comunicado, resulta em reclamações e disputas.
O que acontece com o salvado
O salvado é o veículo remanescente após a liquidação da perda total. A apólice define se ele pertence à seguradora ou se o segurado pode retê-lo. Quando a seguradora fica com o salvado, ele é destinado a leilão ou desmanche. Quando o segurado opta por retê-lo, o valor de mercado do salvado é descontado da indenização.
A avaliação do salvado precisa ser tão criteriosa quanto a avaliação do veículo intacto. Salvados superavaliados reduzem artificialmente a indenização ao segurado. Salvados subavaliados geram perda para a seguradora na destinação final. Plataformas que combinam análise de imagem e dados de engenharia automotiva ajudam a padronizar essa avaliação e reduzem a variação entre reguladores.
Como aplicar na prática
-
Receber o aviso de sinistro e classificar o tipo de ocorrência. Colisão, incêndio, roubo com dano: cada tipo tem documentação específica exigida antes mesmo de iniciar a regulação.
-
Solicitar orçamento de reparo em local credenciado. O orçamento deve discriminar mão de obra, peças e pintura separadamente. Orçamentos agrupados dificultam a revisão técnica.
-
Validar o orçamento com critérios técnicos de engenharia automotiva. Verificar se as peças indicadas correspondem aos danos fotografados, se o tempo de mão de obra é compatível com o tipo de reparo e se não há duplicidade de itens. Esse passo é onde ferramentas de análise técnica de sinistros com IA reduzem o tempo e o erro humano.
-
Apurar o valor de mercado do veículo na data do sinistro. Aplicar a tabela prevista na apólice. Documentar a fonte e a data de consulta.
-
Calcular o percentual e comparar com o limite contratual. Se o custo de reparo for igual ou superior ao percentual definido na apólice, enquadrar como perda total parcial.
-
Comunicar o enquadramento ao segurado com clareza. Informar o valor da indenização, a franquia aplicável, a opção de retenção do salvado e o prazo para manifestação.
-
Definir o destino do salvado conforme a escolha do segurado. Registrar a decisão e os documentos que formalizam a transferência de propriedade ou a retenção.
-
Emitir o laudo de regulação com todo o racional documentado. O laudo precisa registrar os valores utilizados, a tabela de referência, o orçamento validado e o enquadramento final. Esse documento é a proteção da seguradora em caso de contestação.
O que pesa na decisão
Qualidade do orçamento de reparo. Um orçamento mal especificado compromete todo o enquadramento. Se itens forem omitidos, o sinistro pode ser liquidado como parcial quando deveria ser total. Se itens forem duplicados ou superfaturados, a seguradora paga uma indenização maior do que o dano justifica. A revisão técnica do orçamento não é burocracia: é o mecanismo que mantém a decisão auditável.
Tabela de referência de valor de mercado. A apólice determina qual tabela usar, mas a data de consulta e o estado de conservação do veículo podem variar a base de cálculo. Em veículos com baixa circulação no mercado de usados, a tabela pode não refletir o valor real. Nesses casos, a reguladora precisa de laudo técnico complementar para sustentar o valor adotado.
Nexo causal entre o evento e os danos declarados. Danos pré-existentes não cobertos pela apólice não entram no orçamento de reparo para fins de enquadramento. Se o laudo técnico identificar danos anteriores ao sinistro, eles precisam ser excluídos do cálculo. Entender como o nexo causal afeta a regulação é fundamental para não inflar nem subestimar o custo de reparo elegível.
Risco de fraude no enquadramento. Orçamentos deliberadamente inflados para forçar o enquadramento como perda total são uma modalidade conhecida de fraude. O sinal mais comum é o orçamento que supera o limite por margem mínima, com itens genéricos e mão de obra vaga. A análise cruzada entre o orçamento, as fotos do veículo e os parâmetros de engenharia automotiva é o mecanismo mais eficaz de detecção.
Comunicação com o segurado sobre o salvado. A decisão sobre reter ou não o salvado tem impacto financeiro direto para o segurado e precisa ser explicada antes de qualquer formalização. Segurados que não entendem as implicações da retenção do salvado tendem a contestar a liquidação depois, gerando custos operacionais adicionais para a seguradora.
Perguntas frequentes
O segurado pode contestar o enquadramento como perda total parcial? Sim. O segurado pode questionar o valor de mercado utilizado ou o orçamento de reparo adotado. Por isso, o laudo da reguladora precisa documentar cada parâmetro com clareza: tabela usada, data de consulta e critério de validação do orçamento. Uma documentação sólida reduz a maioria das contestações antes de chegarem a instâncias formais.
O que acontece se o veículo for financiado e houver perda total parcial? Quando há alienação fiduciária, o banco credor tem preferência sobre parte da indenização. A seguradora precisa verificar a existência de gravame antes de liquidar. O fluxo de indenização em carro financiado com perda total envolve comunicação direta com a instituição financeira e pode exigir documentos adicionais para liberar o saldo ao segurado.
Como a IA pode ajudar na regulação de perda total parcial? Plataformas como a da Autoinsp cruzam imagens do veículo com parâmetros de engenharia automotiva para validar se os danos fotografados correspondem aos itens do orçamento de reparo. Isso reduz o tempo de análise e padroniza o critério de validação entre diferentes reguladores, diminuindo a variação nos enquadramentos e o risco de fraude no orçamento.
Perda total parcial afeta o histórico de sinistros do segurado? Sim. A liquidação como perda total, independentemente de ser absoluta ou parcial, geralmente encerra a apólice do veículo sinistrado. Na renovação ou na contratação de um novo seguro, o histórico de sinistros é consultado e pode influenciar o prêmio. Seguradoras que utilizam análise de dados para identificar padrões de sinistralidade conseguem usar esse histórico de forma mais precisa na subscrição.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde a análise.


Mais artigos para ler

Gestão de Sinistros
Nexo causal em sinistro auto: o erro que sangra o resultado
Quando a seguradora aceita dano sem provar nexo causal, paga o que não deve. Tiago de Bortoli explica por que esse erro ainda domina a regulação em 2026.
Ler
Gestão de Sinistros
Regulação de sinistros complexos: melhores processos
Conheça os processos mais eficazes para regular sinistros complexos no seguro auto e saiba qual modelo reduz prazo, fraude e custo operacional.
Ler
Gestão de Sinistros
Regulação por exceção: a tese que o mercado ainda resiste
Tiago de Bortoli defende que regular sinistro por exceção é o caminho mais eficiente. Entenda por que a maioria das operações ainda inverte essa lógica.
Ler