Carro financiado deu perda total: quem recebe a indenização
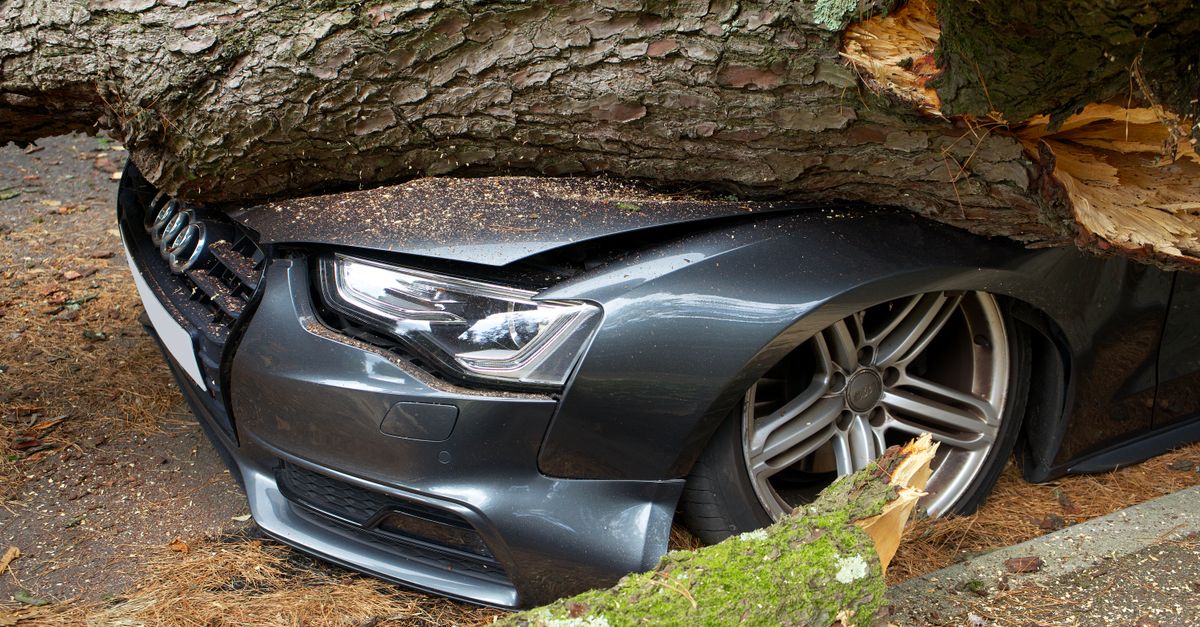
O carro bateu, a seguradora confirmou perda total, e aí vem a pergunta que ninguém sabia que ia precisar fazer: o dinheiro vai para mim ou vai direto para o banco? Para quem ainda está pagando parcelas mensais, essa dúvida é real e urgente, especialmente quando o acidente já jogou a rotina de cabeça.
A resposta curta é: quem recebe primeiro é o banco. Mas o mecanismo por trás disso tem nuances que definem se o segurado sai do sinistro com algum saldo no bolso ou ainda devendo. Vou explicar como funciona essa engrenagem por dentro, porque o que acontece entre a abertura do sinistro e o pagamento final raramente é simples.
O que é alienação fiduciária e por que ela muda tudo
Quando você financia um carro, o veículo fica alienado ao banco até a última parcela ser paga. Isso significa que, na prática, o banco é o proprietário fiduciário do bem: você tem a posse e o uso, mas o domínio pleno só transfere quando a dívida é quitada. Esse é o fundamento legal da alienação fiduciária, e ele tem consequência direta no sinistro.
A apólice de seguro, nesse cenário, quase sempre registra o banco como beneficiário da indenização em caso de perda total. Antes de assinar qualquer contrato, a financeira costuma exigir que o veículo esteja segurado exatamente por isso: ela quer garantia de que, se o carro desaparecer, o crédito dela está protegido.
Na prática, o que acontece é o seguinte: a seguradora apura o sinistro, determina a perda total de veículo, calcula o valor de indenização com base na tabela de referência vigente na data do evento e paga diretamente ao banco o saldo devedor do financiamento. Só depois, se o valor da indenização for maior que o saldo devedor, o segurado recebe a diferença.
O que acontece quando a indenização não cobre o saldo devedor
Esse é o ponto que mais surpreende as pessoas. Se o carro foi comprado há pouco tempo, o saldo devedor pode ser alto. Se o veículo se desvalorizou mais rápido do que as parcelas foram pagas, o valor de mercado na data do sinistro pode ser menor do que o que ainda se deve.
Nesse caso, o segurado quita o financiamento com a indenização e não recebe nada além disso. Pior: se a cobertura contratada for baseada no valor de mercado e a dívida superar esse valor, pode haver um saldo negativo que o segurado terá de negociar diretamente com o banco. É por isso que coberturas complementares como o GAP (Guaranteed Asset Protection) existem, justamente para cobrir essa diferença.
Como a seguradora chega ao valor da perda total
A perda total não é declarada por sentimento. Existe um critério técnico objetivo: se o custo de reparo superar determinado percentual do valor de mercado do veículo, o sinistro é classificado como perda total. Esse percentual varia conforme as condições da apólice e as normas do setor.
Para chegar a esse número, a seguradora precisa de um laudo de perícia veicular detalhado: avaliação dos danos, levantamento de peças e mão de obra, e comparação com o valor do veículo no mercado. Quando esse processo é feito de forma manual, com vistoriador presencial e planilhas, ele pode levar dias ou semanas. Quando há automação por visão computacional e análise de engenharia, a resposta chega em horas.
O valor de referência do veículo geralmente segue tabelas de mercado amplamente usadas no setor. O que muita gente não sabe é que esse valor é o da data do sinistro, não o da compra do carro. Um veículo comprado há dois anos pode ter valor de mercado bem diferente do que foi financiado, e isso afeta diretamente o cálculo.
Quais informações o segurado precisa reunir
Independentemente de quem recebe o dinheiro, o segurado tem um papel ativo no processo. Reunir a documentação certa acelera a regulação e evita que o sinistro fique parado por pendência burocrática:
- Contrato de financiamento com o saldo devedor atualizado
- Apólice de seguro com as coberturas contratadas e o beneficiário registrado
- Boletim de ocorrência (em caso de acidente com terceiros ou furto)
- Documentos do veículo: CRLV, DUT e chaves
- Dados do banco credor: CNPJ, conta e contato para repasse
Com esses documentos em mãos, o processo de regulação flui com menos idas e vindas. O que travo com frequência nos casos que a Autoinsp analisa é a demora na obtenção do saldo devedor atualizado junto ao banco, porque cada financeira tem um fluxo diferente para emitir essa informação.
O que acontece na regulação de um sinistro com veículo alienado
Do lado da seguradora, o sinistro com alienação fiduciária tem uma camada extra de complexidade operacional. O pagamento não vai para uma única parte: precisa de confirmação do beneficiário junto ao banco, validação do saldo, e às vezes negociação de prazo quando há divergência entre o valor apurado e o saldo devedor.
O processo, em linhas gerais, funciona assim:
- Abertura do sinistro pelo segurado
- Vistoria do veículo e levantamento técnico de danos
- Classificação como perda total pelo regulador
- Apuração do valor de indenização (valor de mercado na data do sinistro)
- Contato com o banco credor para obtenção do saldo devedor
- Pagamento ao banco até o limite do saldo
- Repasse do saldo remanescente ao segurado, se houver
- Baixa da alienação no Detran e transferência do veículo para a seguradora
Esse fluxo, quando corre sem intercorrência, já tem vários pontos de espera. Quando há alguma inconsistência nos dados do veículo, como registro de sinistros anteriores não declarados ou divergência entre o dano apresentado e as características do impacto, o processo entra em análise mais aprofundada, o que pode incluir sindicância.
Por que essa análise importa para a seguradora
Do ponto de vista operacional de uma seguradora, o sinistro com perda total de veículo financiado concentra riscos em dois eixos. O primeiro é o risco de pagar uma indenização acima do valor real do veículo por avaliação imprecisa. O segundo é o risco de fraude: declaração de perda total forjada ou manipulação do momento da contratação do seguro.
O que a análise técnica automatizada de sinistros entrega nesses casos é uma camada de verificação que vai além do olho humano: compatibilidade entre os danos fotografados e o tipo de impacto declarado, histórico do veículo cruzado com bases externas, e identificação de padrões que, isoladamente, passariam despercebidos. Um veículo que aparece com danos na lateral direita após um impacto que, pela física do acidente, deveria ter afetado a frente, levanta um sinal técnico que precisa ser investigado.
Perda total é um evento de alto valor e, por isso, concentra atenção de quem opera sinistros com escala. Não é coincidência que seja também uma das tipologias mais recorrentes nas sindicâncias de fraude, como explica a análise sobre sindicância de fraude com análise preditiva.
O que fazer se você está nessa situação agora
Se o seu carro financiado foi declarado perda total, o primeiro passo é ligar para a financeira e solicitar o saldo devedor atualizado na data do sinistro. Esse documento é o ponto de partida para entender se você vai receber algum valor além da quitação da dívida ou se ainda terá alguma obrigação financeira.
Guarde todos os protocolos de atendimento, tanto da seguradora quanto do banco. Em operações com múltiplos players, a rastreabilidade do processo é o que garante que nenhuma etapa se perca no meio do caminho.
Se a seguradora demorar para confirmar o valor de indenização ou a classificação de perda total, questione o prazo de regulação: a SUSEP estabelece prazos regulatórios para a conclusão do sinistro, e a seguradora é obrigada a cumpri-los ou justificar formalmente o atraso.
Para as seguradoras que lidam com esse tipo de sinistro em volume, a precisão na avaliação e a agilidade no fluxo fazem diferença direta na sinistralidade da carteira. Processos manuais geram gargalos que custam tempo, dinheiro e satisfação do segurado. Plataformas que integram análise de imagem, dados de engenharia e histórico veicular, como a desenvolvida pela Autoinsp, encurtam esse ciclo sem abrir mão da precisão técnica.
Perguntas frequentes
O segurado precisa quitar o financiamento antes de receber a indenização? Não. A seguradora paga diretamente ao banco credor o saldo devedor, sem que o segurado precise movimentar esse valor. O segurado recebe apenas o que sobrar da indenização após a quitação, se houver saldo positivo.
Se o carro financiado for furtado, o processo é o mesmo da perda total por acidente? Sim, o fluxo de pagamento segue a mesma lógica: o banco recebe primeiro, como beneficiário da apólice. A diferença é que, no furto, há um prazo regulatório para aguardar a localização do veículo antes de a seguradora confirmar a indenização definitiva.
A seguradora pode negar a perda total mesmo com o carro muito danificado? Pode, se o custo de reparo calculado não superar o percentual previsto em apólice. Também pode ocorrer negativa se houver inconsistências na declaração do sinistro ou indícios de fraude identificados na vistoria técnica. Nesses casos, o segurado tem direito de questionar o laudo e solicitar reanálise.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por João Pedro Lottermann, M.Sc
Cofundador e COO da Autoinsp, mestre em engenharia. Responsável pela operação e pelo motor de análise técnica que acelera a regulação de sinistros com dados e IA.
Artigos relacionados

Gestão de Sinistros
Como calcula perda total: o que a seguradora faz antes de indenizar
Entenda como a seguradora calcula a indenização de perda total, quais variáveis entram na conta e onde o erro de avaliação custa dinheiro dos dois lados.
Ler
Gestão de Sinistros
Bateu sem CNH: o seguro cobre ou nega o sinistro?
Dirigir sem CNH e bater o carro levanta dúvida sobre cobertura. Entenda o que a apólice diz, como a seguradora investiga e quando a negativa é válida.
Ler
Gestão de Sinistros
Bateria de elétrico danificada: por que vira perda total
Entenda por que a bateria de carro elétrico transforma sinistros simples em perda total e como isso muda tudo na regulação e no laudo técnico.
Ler