Carro alagado seguro cobre: quando a negativa é técnica
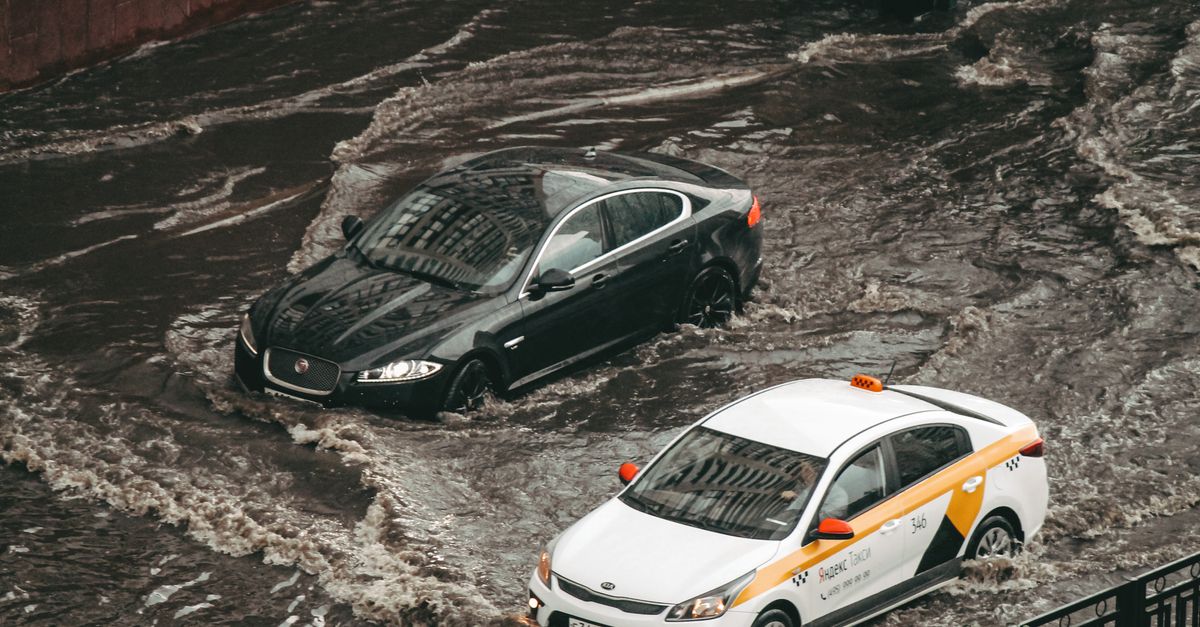
Você chega na rua depois de uma chuva forte e o carro está submerso até o painel. Aciona o seguro, manda as fotos, abre o boletim. Dias depois, vem a negativa. A sensação é de traição, mas o que aconteceu, na maioria dos casos, é mais simples e mais técnico do que parece.
A pergunta que todo motorista faz nessa hora é direta: carro alagado, o seguro cobre? A resposta é sim, em apólices que incluem cobertura de alagamento ou eventos climáticos. Mas a cobertura existe no contrato não significa que todo sinistro será pago. O que define o pagamento é a análise técnica do que aconteceu com aquele veículo específico, naquelas condições, com aquele histórico. E é aqui que muita coisa vai por água abaixo.
Por que o seguro nega carro alagado mesmo com cobertura contratada
A apólice cobre o evento. O laudo qualifica o dano. São duas etapas distintas, e a segunda é onde a decisão real acontece.
O argumento de negativa mais comum que encontro na operação é a chamada hidrodinâmica: o segurado tentou dar partida ou movimentar o veículo com água no motor, o que causa um dano mecânico severo chamado golpe de aríete. Esse dano não é coberto pela maioria das apólices porque é caracterizado como agravamento por ação do segurado, e não como dano direto da enchente. Ou seja, a enchente cobria, mas a tentativa de ligar o carro depois transformou o sinistro em algo tecnicamente fora da cobertura.
Outro ponto frequente: o veículo já apresentava avarias anteriores ao evento. Quando o regulador chega e encontra sinais de corrosão interna, vedações comprometidas ou histórico de manutenção negligenciado, o laudo precisa separar o que a enchente causou do que já estava deteriorado. Se não há como isolar o dano novo, a negativa total ou parcial se sustenta tecnicamente.
O que a vistoria técnica precisa demonstrar
Para que o pagamento aconteça, o laudo precisa estabelecer nexo causal claro entre o evento climático e os danos apurados. Isso exige:
- Registro fotográfico com marcas de nível d'água no habitáculo e no compartimento do motor
- Análise de componentes eletrônicos e elétricos com dano compatível com imersão
- Verificação de que o motor não foi acionado após a entrada de água
- Histórico veicular sem registros anteriores de alagamento ou danos similares
- Confirmação de que o veículo estava estacionado em local sem negligência evidente (garagem subterrânea interditada previamente, por exemplo, pode gerar discussão)
Sem esses elementos documentados, a regulação fica exposta a contestação. O regulador que não tem laudo técnico robusto decide com base em critério subjetivo, e isso vira passivo em ambos os lados: o segurado recorre, e a seguradora precisa defender uma decisão que não tem suporte documental adequado.
O laudo técnico como centro da decisão de sinistro
O que vejo acontecer com frequência é que a discussão fica na superfície. O segurado reclama da negativa, a seguradora cita a cláusula, mas nenhum dos dois está debatendo o que importa: a qualidade técnica do laudo que embasou a decisão.
Um laudo técnico veicular para seguradoras bem construído não é um relatório fotográfico. É um documento de engenharia que registra o estado do veículo, identifica os mecanismos de dano, apura o nexo causal e sustenta juridicamente a decisão tomada. Quando esse documento existe e é feito com critério, a negativa que deveria acontecer acontece. E a aprovação que deveria acontecer também.
O problema real nas operações com alto volume de sinistros climáticos, como os que acontecem toda vez que o Brasil entra no período de chuvas, é que o gargalo está na capacidade de produzir esses laudos com velocidade e consistência. Regulação manual, perito físico indo ao pátio, análise feita em cima de fotos enviadas pelo próprio segurado: esse modelo não escala e não garante uniformidade técnica entre um sinistro e outro.
Quando a negativa técnica vira passivo operacional
Negar um sinistro que deveria ser pago é um problema. Pagar um sinistro que deveria ser negado é outro. Ambos têm custo, e o segundo costuma ser maior porque inclui o pagamento indevido mais o impacto na sinistralidade da carteira.
O cenário que mais preocupa quem opera sinistros em volume é o seguinte: um evento climático de grande escala gera centenas de acionamentos em poucos dias. A operação não tem capacidade de peritar todos com profundidade. A saída é aprovar com base em documentação simplificada. Entre esses sinistros aprovados, há casos de dano pré-existente apresentado como alagamento, casos de hidrodinâmica encoberta e casos em que o veículo nem estava no local declarado.
Isso não é teoria. É o que aparece quando operações fazem revisão retroativa de sinistros pagos em períodos de evento climático. A fraude em sinistros de enchente é oportunista: ela não exige organização criminosa. Basta o segurado omitir que ligou o carro com água no motor, ou que a inundação foi em local diferente do informado.
Para entender como esses padrões aparecem na análise de dados da operação, vale ver o que discutimos sobre fraude em sinistros auto e como reduzir na operação.
Como a análise técnica automatizada muda a equação
A tecnologia aplicada à vistoria e ao laudo não substitui o engenheiro. Ela antecipa o problema e filtra o que chega para análise humana já qualificado.
O que uma plataforma de análise de sinistros com IA faz em um caso de alagamento:
- Cruza as imagens enviadas pelo segurado com parâmetros de dano compatíveis com imersão (nível de água, padrão de oxidação, dano elétrico)
- Compara o histórico do veículo com registros anteriores de sinistros, vistorias cautelares e passagens por oficinas
- Identifica divergências entre o local declarado e dados georreferenciados do evento climático
- Classifica o risco do sinistro antes de acionar o perito, priorizando os casos que precisam de vistoria presencial
O resultado prático: os casos simples com nexo causal claro são resolvidos com velocidade. Os casos com indício de irregularidade chegam para o especialista já com as inconsistências mapeadas. A negativa de sinistro que precisa acontecer acontece com documentação técnica que sustenta a decisão em eventual contestação.
Esse modelo é especialmente relevante em 2026, quando o volume de eventos climáticos extremos continua elevado e as operações de sinistros precisam responder com consistência sem aumentar proporcionalmente o time de regulação.
O que fazer se você opera sinistros de alagamento em volume
Se a sua operação ainda regula sinistros climáticos de forma predominantemente manual, alguns pontos merecem atenção imediata:
- Protocolo de triagem: todo sinistro de alagamento entra com checklist mínimo de documentação antes de ir para regulação. Foto do nível d'água, declaração sobre tentativa de partida, registro de onde o veículo estava.
- Cruzamento de histórico: vistoria cautelar anterior ao sinistro é o dado mais valioso que uma operação pode ter. Sem ela, o regulador avalia o dano sem linha de base.
- Critério uniforme de nexo causal: o que configura dano coberto e o que não configura precisa estar documentado e aplicado de forma consistente. Decisões diferentes para casos similares geram reclamações e contestações.
- Capacidade de escalar em eventos: quando vem uma enchente grande, o volume de sinistros multiplica em dias. A operação que depende de perito físico para cada caso não consegue responder no prazo e começa a aprovar por falta de capacidade de negar com fundamento.
A régua técnica precisa estar pronta antes do evento, não depois.
O que diferencia uma operação que sai de um grande evento climático com sinistralidade sob controle é exatamente isso: processo definido, laudo padronizado e tecnologia que absorve o volume sem perder a qualidade da análise. Quem quiser entender como isso funciona na prática pode explorar o que a Autoinsp faz na análise de sinistros com IA e supervisão de engenharia.
Perguntas frequentes
Carro alagado em garagem subterrânea tem cobertura diferente?
Depende da apólice e do contexto. Se a garagem estava interditada por aviso de risco e o segurado optou por deixar o veículo, algumas seguradoras levantam a questão de agravamento de risco. O laudo técnico precisa documentar as circunstâncias e o nexo causal para que a decisão seja defensável.
O que é o golpe de aríete e por que ele nega o sinistro?
É o dano causado quando o motor é acionado com água no interior dos cilindros. A água não comprime como o ar, e a biela dobra ou quebra. Como o dano é causado pela ação do segurado após o alagamento, e não pelo alagamento em si, a maioria das apólices não cobre, e o laudo técnico precisa identificar se esse mecanismo ocorreu.
Vistoria cautelar antes do sinistro influencia no pagamento?
Sim, diretamente. A vistoria cautelar registra o estado do veículo antes do evento. Com ela, o regulador tem uma linha de base para isolar o dano novo do dano pré-existente. Sem ela, qualquer avaria encontrada no veículo pode ser questionada quanto à origem, o que complica a aprovação e facilita a negativa por falta de prova do nexo causal.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por Tiago de Bortoli
Fundador e CEO da Autoinsp. Lidera a plataforma de inteligência de dados e antifraude para sinistros de auto usada por seguradoras, proteções veiculares e insurtechs na América Latina.
Artigos relacionados

Gestão de Sinistros
Sinistro negado: como comunicar sem gerar disputa
Negar sinistro sem gerar reclamação, processo ou churn é possível. Veja como estruturar a comunicação e o processo decisório com dados e menos conflito.
Ler
Gestão de Sinistros
Lei seca e seguro: a apólice cobre se bebeu?
Dirigir alcoolizado e bater o carro: o seguro cobre? Entenda o que diz a apólice, como a perícia prova e o que define a negativa de sinistro.
Ler
Gestão de Sinistros
Carro alagado: quando o seguro cobre (e quando nega)
Seu carro ficou alagado e a seguradora negou? Entenda os critérios técnicos do laudo que definem se o sinistro é pago ou recusado em 2026.
Ler