Carro danificado pelo temporal: o que fazer agora
Temporal destruiu seu carro? Veja o checklist das primeiras 24 horas e entenda como a seguradora analisa o sinistro por evento climático.
Founder & CEO na Autoinsp
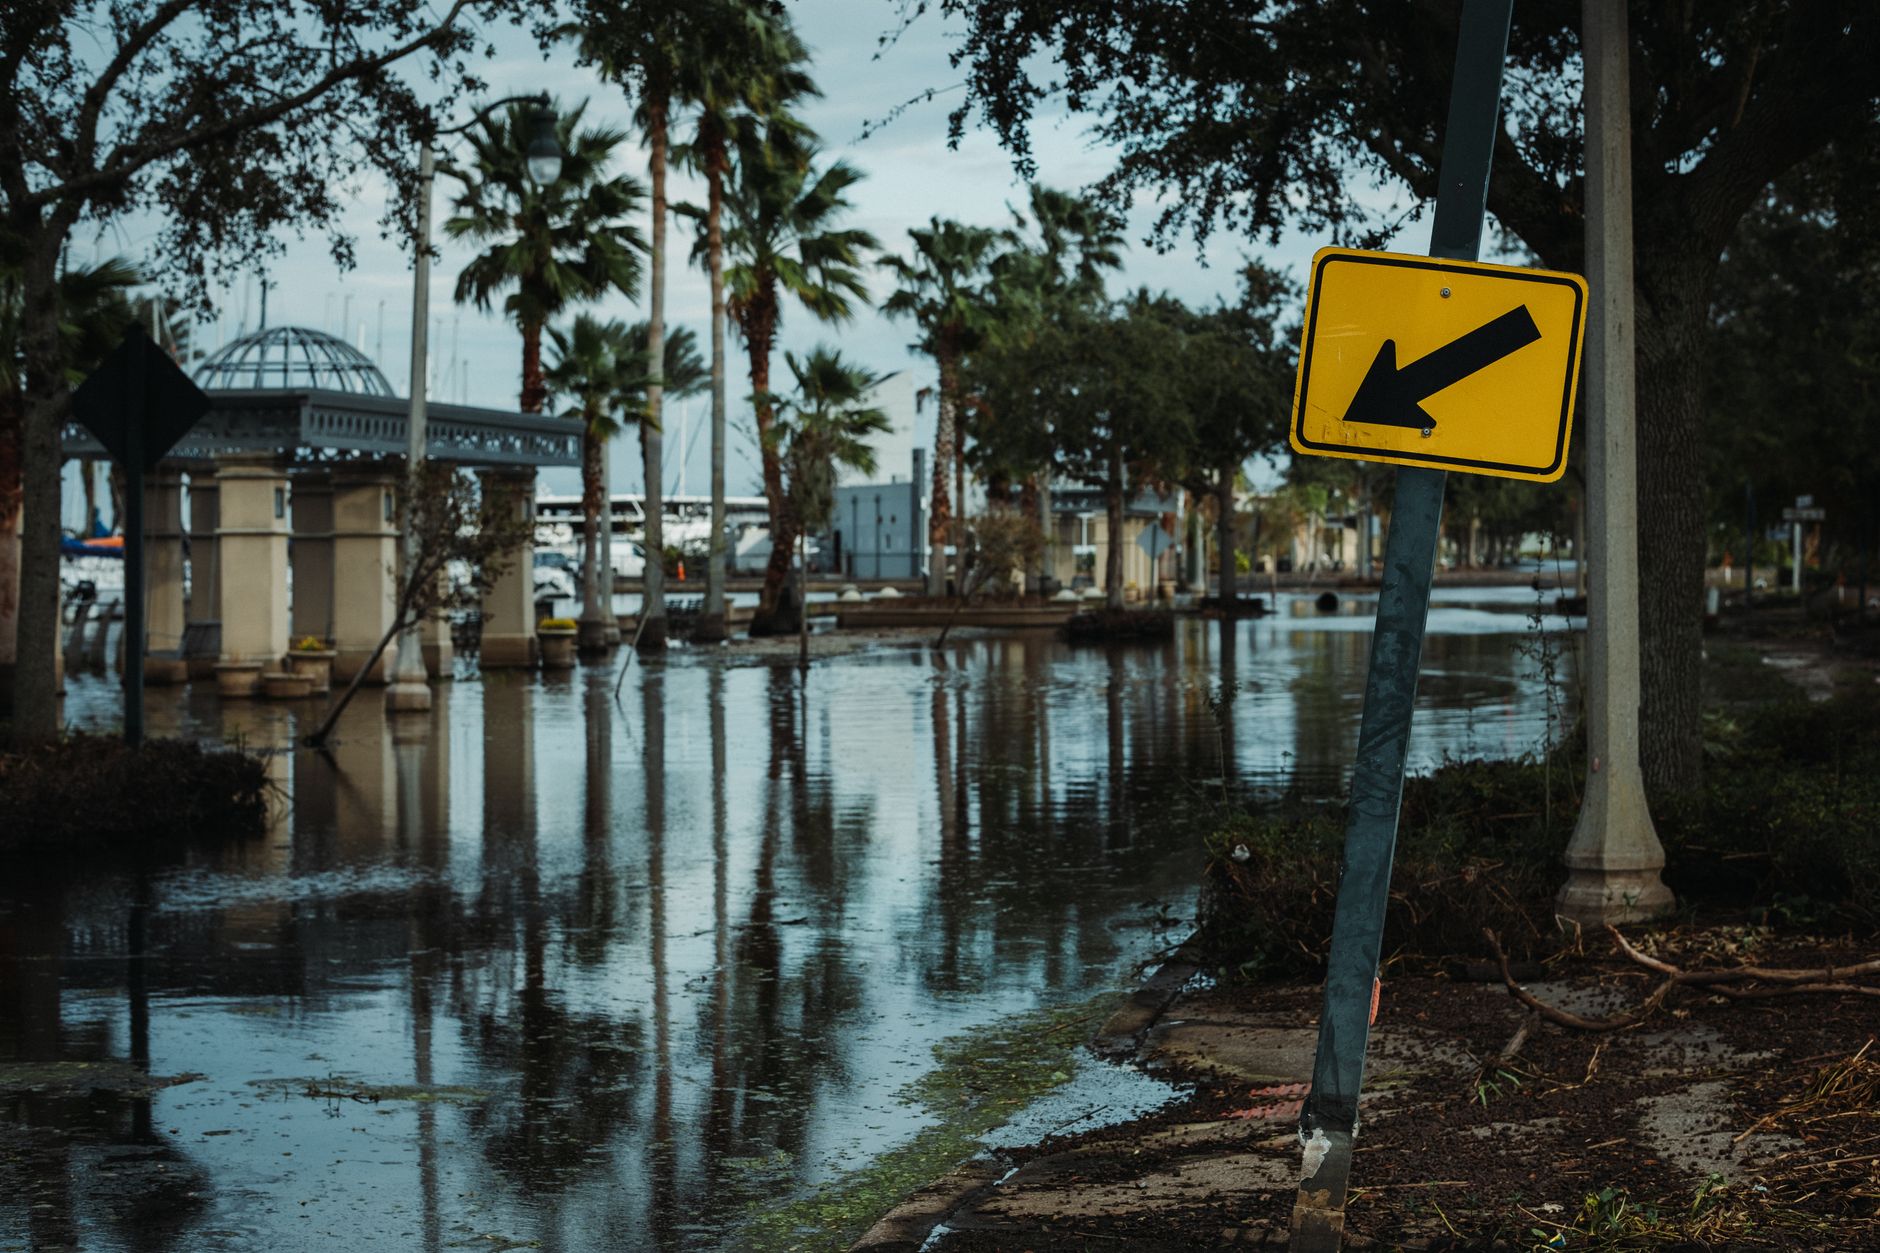
Você saiu de casa hoje cedo e encontrou o carro amassado, cheio de lama, talvez com vidro partido. A rua ainda escorre água. O vizinho também perdeu o retrovisor. E você não sabe por onde começar.
Essa situação se repete toda vez que uma frente climática intensa passa por cidades brasileiras, e em 2026 os eventos de chuva extrema estão mais frequentes e mais severos do que nas décadas anteriores. A boa notícia: o que você faz nas primeiras 24 horas define boa parte do resultado do seu sinistro.
Resposta direta: Acione o seguro imediatamente após o evento, documente os danos com fotos e vídeos antes de mover ou limpar o veículo, registre um boletim de ocorrência de evento climático se a cidade emitir alerta oficial, e não autorize nenhum reparo sem aval prévio da seguradora. Essas quatro ações preservam o direito à indenização e aceleram a regulação.
O que fazer nas primeiras horas depois do temporal
A primeira reação de quem vê o carro destruído é ligar para a oficina ou começar a limpar o interior encharcado. Ambas as atitudes podem complicar o sinistro antes mesmo de ele ser aberto.
Documente tudo antes de tocar no carro
Foto e vídeo são a sua prova mais importante. Registre:
- O entorno (rua alagada, árvores caídas, granizo no chão)
- Todos os danos externos: amassados, vidros, lataria
- O interior, se houver entrada de água
- A placa e o hodômetro visíveis
- A data e hora no celular (o metadado da foto já carrega isso, mas um vídeo falado reforça)
O motivo é simples: a perícia técnica da seguradora vai cruzar seus registros com os dados meteorológicos do dia. Se os danos forem compatíveis com o evento climático noticiado, a regulação flui. Se houver inconsistência, a análise aprofunda. Essa compatibilidade entre o dano e o evento é o núcleo técnico do sinistro climático, e você já pode construir esse argumento antes de o perito chegar.
Acione o seguro ainda no mesmo dia
A maioria das apólices e contratos de proteção veicular estabelece prazo para comunicação do sinistro. Não espere o carro secar. Ligue, use o aplicativo ou abra o chamado digital. O aviso formal inicia o prazo de regulação e protege você de qualquer questionamento sobre demora na comunicação.
Nesse primeiro contato, informe: data e local do evento, tipo de dano percebido (granizo, alagamento, queda de árvore), e se o veículo está em condições de circulação ou precisa de guincho.
Como a seguradora analisa um sinistro climático
Entendida a sua parte, a pergunta seguinte é natural: o que acontece do outro lado?
Quando o aviso chega, a operação de sinistros abre o processo de regulação. Num sinistro climático, o fluxo tem algumas especificidades que vale conhecer.
A perícia técnica e a compatibilidade de danos
O perito ou vistoriador vai ao veículo, ou você leva até um ponto de vistoria, dependendo da operação. O que ele avalia não é só o tamanho do estrago: é se o padrão dos danos é coerente com o evento declarado.
Granizo deixa marcas com distribuição característica no capô, no teto e no porta-malas. Alagamento tem evidências internas específicas. Queda de objeto deixa ponto de impacto localizado. Cada mecanismo de dano tem uma assinatura, e a análise técnica compara o que você declarou com o que a física do evento produziria.
Esse cruzamento é onde muitos sinistros travam, não por má-fé do segurado, mas por falta de documentação adequada nas primeiras horas. Um carro que foi movido, lavado ou parcialmente reparado antes da vistoria perde parte das evidências que sustentariam a regulação rápida. Você pode ler mais sobre como esse processo funciona no detalhe em nosso conteúdo sobre processo de regulação de sinistros.
O papel dos dados meteorológicos na decisão
Em 2026, as operações mais estruturadas já cruzam automaticamente a data, o horário e o endereço do sinistro com registros de estações meteorológicas e alertas oficiais de defesa civil. Se a chuva de granizo que você descreveu foi registrada naquele CEP naquela janela de tempo, isso sustenta o sinistro tecnicamente.
O problema surge quando o segurado declara um evento climático em data ou local onde os dados não confirmam ocorrência. Aí começa uma sindicância mais detalhada. Não é acusação automática de fraude; é o processo natural de verificação. Mas ele atrasa e pode resultar em recusa se a incompatibilidade não tiver explicação.
Alagamento ou granizo: o que muda na cobertura
Os dois eventos climáticos mais comuns têm coberturas distintas em muitas apólices, e confundi-los é um erro que atrasa o sinistro.
Granizo costuma estar em coberturas básicas de casco. Se a apólice cobre danos físicos ao veículo, granizo entra.
Alagamento e enchente às vezes exigem cobertura adicional específica. Verifique na sua apólice se há exclusão para "danos por alagamento" ou se o contrato usa a expressão "evento da natureza" de forma abrangente.
Nas proteções veiculares (APVs), a cobertura de eventos climáticos varia muito entre associações. Com a regulamentação trazida pela LC 213, as APVs passaram a ter obrigações mais claras de transparência contratual, mas a heterogeneidade entre contratos ainda é grande. Antes de assumir que está coberto, leia o contrato ou pergunte diretamente à associação qual é o tratamento para sinistro climático.
O que acontece se o carro for perda total
Se o valor do reparo superar o limite técnico definido na apólice em relação ao valor do bem, a seguradora declara perda total. Em sinistros climáticos com alagamento severo, isso é mais comum do que parece: danos ao sistema elétrico e à estrutura interna podem tornar o reparo economicamente inviável.
Nesse caso, o processo de regulação segue um caminho diferente: avaliação do valor de mercado do veículo, cálculo da indenização e, eventualmente, transferência do salvado. Entender quanto custa consertar cada parte do carro em 2026 ajuda a ter uma expectativa realista antes mesmo de a vistoria acontecer.
Por que sinistros climáticos são alvo de atenção antifraude
Evento climático de grande escala que afeta muitos veículos numa mesma cidade cria uma janela de oportunidade para fraudes oportunistas. Não é invenção: operações de sinistro conhecem bem o padrão.
A lógica é direta: num dia de temporal intenso, qualquer dano pré-existente pode ser declarado como se fosse do evento. Um amassado antigo que nunca foi consertado, um vidro trincado de outra causa, uma inundação parcial que na verdade aconteceu semanas antes. A cobertura do evento serve de justificativa.
Por isso, nas semanas seguintes a grandes eventos climáticos, o volume de avisos de sinistro sobe e a atenção das equipes antifraude também. A análise de compatibilidade de danos é a ferramenta central nesse filtro: se o dano declarado não é compatível com o mecanismo do evento, a análise aprofunda.
Isso não significa que segurados legítimos serão prejudicados. Significa que quem documenta bem, comunica no prazo e não toca no carro antes da vistoria passa pelo filtro sem atritos.
Checklist das primeiras 24 horas
Para facilitar na hora do estresse:
- Antes de tocar no carro: fotografe e filme tudo, incluindo o entorno e a rua
- Verifique se é seguro se aproximar (fios caídos, estrutura comprometida)
- Abra o sinistro ainda no mesmo dia pelo canal da seguradora ou APV
- Não autorize guincho nem reparo sem instrução formal da seguradora
- Guarde comprovante do alerta climático (defesa civil, Inmet, prefeitura)
- Anote a data e hora exatas que você percebeu o dano
- Verifique sua apólice: a cobertura inclui alagamento ou só granizo?
- Se o carro estiver em via pública: sinalize e acione a autoridade de trânsito se necessário
O que fazer na prática agora
Com tudo isso em mente, a ação mais inteligente é não esperar a adrenalina baixar para agir. A documentação feita nas primeiras horas, com o carro no estado em que o temporal deixou, é a diferença entre uma regulação em dias e uma sindicância que se arrasta por semanas.
Se você está do lado da operação de sinistros e está recebendo um volume alto de avisos de evento climático agora, a questão não é só processar mais rápido. É ter critério técnico para separar os sinistros que seguem o fluxo normal dos que precisam de análise mais cuidadosa. Ferramentas que cruzam dados meteorológicos, histórico do veículo e padrão de danos automaticamente fazem essa triagem antes de o processo chegar ao perito.
O temporal já passou. O sinistro ainda está sendo construído.
Perguntas frequentes
O seguro cobre carro danificado por temporal? Depende da cobertura contratada. Granizo costuma estar incluso nas coberturas básicas de casco. Alagamento e enchente frequentemente exigem cobertura adicional. Leia a apólice ou pergunte à seguradora antes de assumir que está coberto.
Posso limpar o carro antes da vistoria da seguradora? Não é recomendado. A limpeza pode eliminar evidências importantes para a análise técnica, como marcas de linha d'água no interior ou padrão de depósitos de granizo. Documente com fotos e aguarde a orientação da seguradora antes de qualquer intervenção.
Quanto tempo a seguradora tem para resolver o sinistro climático? A regulação segue os prazos definidos pela SUSEP para seguradoras e, para APVs, os termos do contrato e as diretrizes da LC 213. Sinistros bem documentados tendem a ser regulados mais rápido; sinistros com inconsistências ou que exigem sindicância podem levar mais tempo.