Carros que mais dão perda total no Brasil
Descubra quais carros lideram as perdas totais em 2026 e entenda o critério técnico que define essa decisão, não o senso comum.
Founder & CEO na Autoinsp
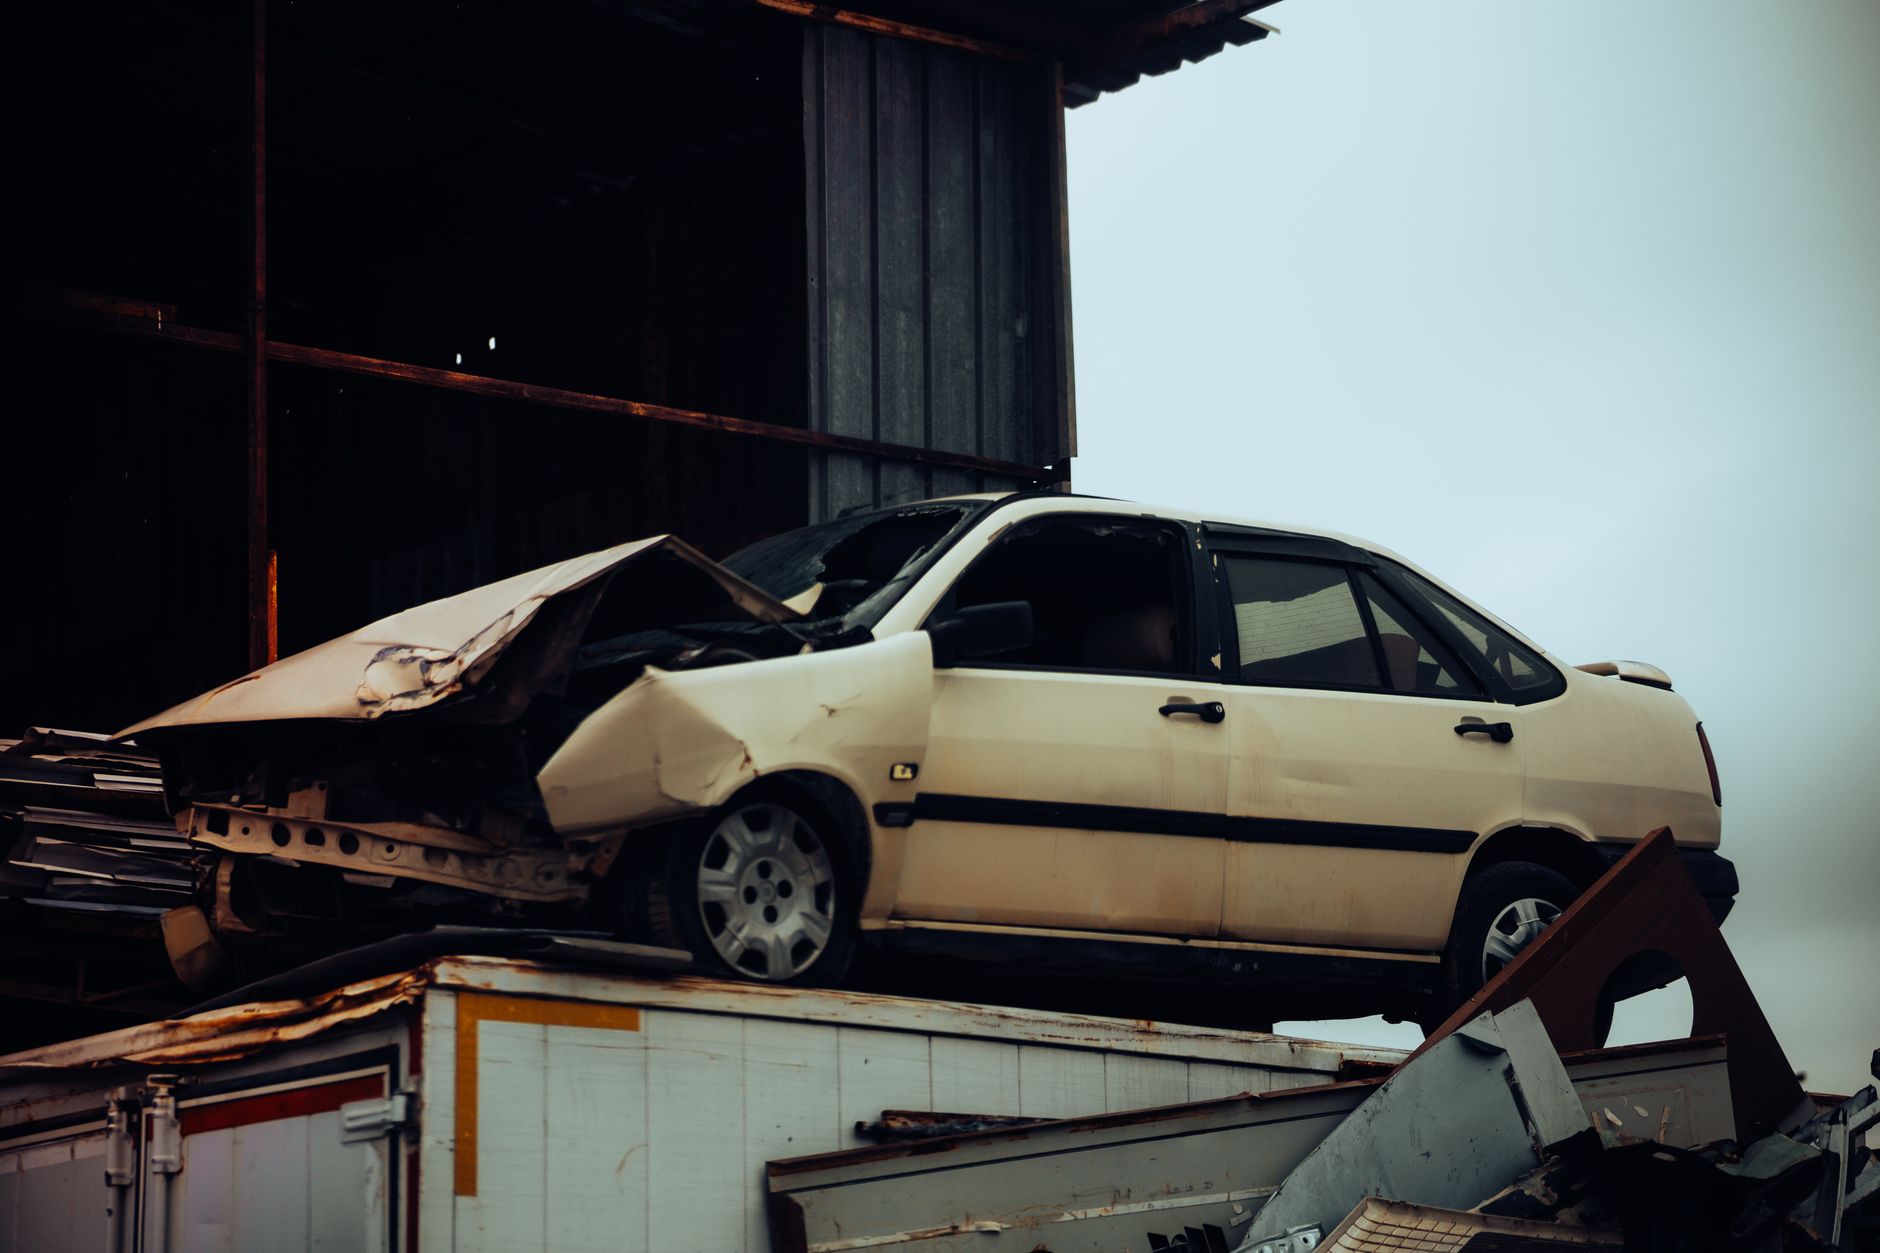
Tem uma pergunta que aparece toda hora em fóruns de carro, grupos de WhatsApp e até nas buscas do Google: quais carros dão mais perda total? A resposta que as pessoas esperam é uma lista de modelos populares, como se o carro tivesse alguma tendência genética para terminar no ferro-velho. A realidade é bem diferente, e entender essa diferença importa para todo mundo, do segurado que quer saber se está exposto até a seguradora que precisa precificar e regular com precisão.
Perda total não é uma característica do modelo. É o resultado de uma equação entre custo de reparo e valor de mercado do veículo. E essa equação muda de acordo com o ano do carro, a região, o tipo de sinistro e até o momento do mercado de peças. O que existe, de fato, são categorias de veículo mais vulneráveis a essa equação fechar negativo, e entender por que isso acontece é o ponto central deste post.
Por que certos carros chegam mais à perda total?
A resposta curta: carros populares com mais de cinco anos de uso, peças importadas de alto custo relativo e alta incidência de roubo são os que mais fecham a conta no vermelho. Não porque batem mais, mas porque quando batem, o custo de reparo ultrapassa com mais facilidade o limite que a regulação permite antes de declarar perda total.
No Brasil, o critério técnico estabelece que, quando o custo de reparo supera 75% do valor de mercado do veículo, o sinistro é declarado perda total. Esse percentual é o gatilho. E ele é acionado muito mais rápido em dois cenários clássicos:
- Veículos populares com cinco anos ou mais: a tabela de referência (FIPE) cai ano a ano, mas o preço da lanternagem, funilaria e peças de reposição não acompanha essa queda. Um carro que valia R$ 40 mil dois anos atrás pode estar sendo avaliado em R$ 28 mil hoje, enquanto o orçamento de reparo de uma colisão moderada ficou em R$ 22 mil. A conta fecha.
- Veículos com peças importadas ou de baixo giro: carros de marcas com distribuição limitada de peças no Brasil têm orçamento de reparo inflado por frete, tempo de espera e margem do distribuidor. Um dano que seria médio num hatch popular vira perda total num SUV compacto de marca asiática com pouca representatividade na rede.
E aqui entra o ponto que muda tudo: não existe um ranking fixo de modelos que "mais dão perda total". O que existe é uma lógica, e qualquer modelo que se enquadre nessa lógica vai aparecer nas estatísticas.
Roubo e furto mudam a conta
Um veículo recuperado após roubo quase sempre chega ao regulador com dano estrutural, adulteração de chassi ou peças trocadas sem rastreabilidade. Nesses casos, a perda total não é só resultado do custo de reparo: é resultado da impossibilidade de atestar a integridade do veículo com segurança. Modelos com alta taxa de furto nas regiões metropolitanas concentram esse tipo de sinistro.
Se você quer entender como o histórico de batidas anteriores influencia essa análise, o post Como saber se o carro já bateu antes de comprar explica o que a vistoria técnica consegue revelar, e o que o laudo tradicional frequentemente deixa passar.
A decisão de perda total é técnica, não comercial
Esse é o ponto onde muita gente, inclusive dentro das operações de sinistro, se perde. A perda total não é uma escolha do regulador baseada em conveniência ou custo operacional. Ela segue um critério técnico com respaldo regulatório, e qualquer desvio desse critério gera risco jurídico.
O que define a decisão são três elementos que precisam estar documentados:
- Valor de mercado de referência: calculado pela tabela FIPE ou por avaliação técnica de mercado, considerando ano, versão e estado de conservação antes do sinistro.
- Orçamento de reparo fundamentado: não é o primeiro orçamento que chegou. É o orçamento que reflete o dano real identificado na perícia, incluindo itens ocultos que só aparecem com a desmontagem.
- Percentual de perda: a relação entre os dois números acima. Se o reparo custa 75% ou mais do valor, o caminho técnico é a perda total.
Parece simples. Mas o problema operacional está no segundo ponto. O orçamento inicial, feito sem desmontagem, frequentemente subestima o dano. A oficina começa o reparo, abre o veículo e encontra dano estrutural não visível. O custo sobe. A seguradora recalcula. E aí surgem dois riscos: o risco de ter aprovado reparo num carro que deveria ser perda total, e o risco jurídico de reverter a decisão depois que o segurado já foi informado.
O laudo que define a perda total precisa de mais do que fotos
O que vejo acontecer com frequência é a análise de perda total sendo feita com base em fotos externas do veículo e um orçamento de funilaria. Isso é insuficiente. Uma colisão frontal moderada pode ter amassado a longarina, comprometido a ancoragem do motor e desalinhado o painel de instrumentos, sem que nada disso apareça nas fotos de superfície.
A análise técnica de danos que sustenta a decisão de perda total precisa cruzar: a compatibilidade dos danos com o relato do sinistro, o histórico do veículo, os pontos de impacto identificados, e o custo de reparo com itens ocultos estimados. Essa análise é o que separa uma decisão defensável de uma decisão que vai parar no Procon ou na Justiça.
Para sinistros de veículos financiados, a complexidade aumenta: a indenização não vai necessariamente para o segurado. Entender quem recebe o quê é fundamental antes de fechar o processo. O post Carro financiado perda total: quem recebe o dinheiro? detalha esse fluxo.
Como a IA está mudando a análise de perda total
Até pouco tempo atrás, a análise de perda total dependia inteiramente de um perito presencial, um orçamento de oficina e a experiência do regulador. O processo levava dias. E o risco de subavaliação ou superavaliação do dano era alto.
Em 2026, parte relevante do mercado já opera com visão computacional na análise de danos. O modelo recebe as fotos do veículo, identifica os pontos de impacto, classifica a severidade do dano por região e estima o custo de reparo com base em dados de mercado atualizados. Isso não substitui o perito em sinistros complexos, mas muda a velocidade e a consistência da triagem inicial.
O ganho prático para o time de sinistros é duplo: sinistros que claramente são perda total são identificados mais rápido, liberando capacidade do regulador para os casos que precisam de análise aprofundada. E os casos limítrofes, onde o percentual de perda fica perto dos 75%, recebem uma segunda camada de análise antes da decisão ser comunicada ao segurado.
A plataforma de análise de sinistros da Autoinsp trabalha exatamente nesse ponto: análise técnica de danos com suporte de IA, cruzamento de dados históricos do veículo e documentação do processo decisório para reduzir risco jurídico.
O que fazer na prática se você opera sinistros de auto
Com tudo isso em mente, a ação mais inteligente agora é revisar o processo de análise de perda total da sua operação a partir de dois pontos críticos:
Primeiro, verifique se o orçamento de reparo que fundamenta a decisão contempla danos ocultos ou se é baseado apenas em inspeção visual. Um orçamento incompleto que leva à aprovação de reparo e depois reverte para perda total é o cenário que mais gera reclamação e risco jurídico.
Segundo, olhe para o percentual médio de perda total da sua carteira por segmento de veículo. Se você tem concentração em veículos populares com mais de cinco anos ou em modelos com alto índice de furto na sua região, esse dado precisa entrar na sua análise de sinistralidade e, idealmente, na precificação. O valor de um veículo cai mais rápido do que o custo de reparo sobe, e essa defasagem só aumenta com o tempo.
A decisão de perda total que parece simples na superfície é, na prática, uma das decisões de maior impacto financeiro e jurídico dentro de um sinistro. Tratar com o rigor técnico que ela exige não é excesso de precaução. É o básico.
Perguntas frequentes
Qual o percentual que define perda total no Brasil?
Quando o custo de reparo do veículo supera 75% do seu valor de mercado de referência, o sinistro é tecnicamente enquadrado como perda total. Esse percentual é calculado com base na tabela FIPE ou avaliação técnica equivalente, e o orçamento de reparo deve refletir todos os danos identificados na perícia.
Carro recuperado de roubo pode ser declarado perda total mesmo sem dano visível?
Sim. Quando o veículo recuperado apresenta adulteração de chassi, numeração irregular ou impossibilidade de atestar a integridade estrutural, a perda total pode ser declarada com base em critério técnico e de segurança, independentemente da ausência de dano visível na lataria.
O segurado pode contestar a decisão de perda total da seguradora?
Pode. A contestação mais comum ocorre quando o segurado discorda do valor de mercado usado como referência ou do orçamento de reparo apresentado. Nesses casos, é possível solicitar uma segunda avaliação técnica. Por isso, a documentação do processo decisório, com laudo detalhado e orçamento fundamentado, é o principal instrumento de defesa da seguradora.