
Carros dos famosos no Brasil: por que superesportivo quase não tem seguro

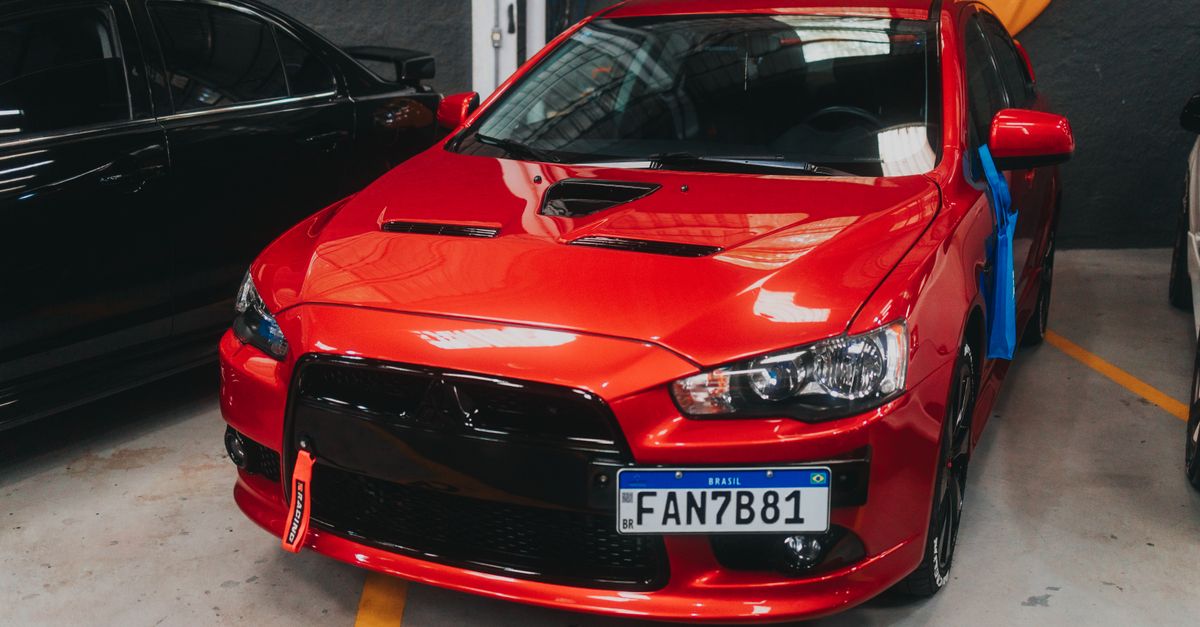
Toda vez que uma celebridade posta o carro novo nas redes sociais, a pergunta que aparece nos comentários é quase sempre a mesma: "mas esse carro tem seguro?" A resposta, na maioria dos casos, é não. Ou, mais precisamente: a seguradora recusou, a proposta nunca chegou a virar apólice, ou o prêmio ficou tão alto que o segurado preferiu andar sem cobertura.
Isso não é coincidência nem falha de processo. É a subscrição funcionando como deveria: recusando ou precificando risco que a carteira não consegue absorver sem dano à sinistralidade.
Por que seguradoras não querem (ou não conseguem) segurar superesportivos
O problema começa na matemática. Um veículo cujo valor de mercado ultrapassa sete dígitos em reais carrega uma indenização potencial fora da curva normal da carteira. Se a seguradora emite poucas apólices desse segmento, ela não tem base estatística suficiente para calcular a frequência de sinistros com precisão. Sem frequência, não há prêmio tecnicamente sustentável, e qualquer evento vira impacto imediato no resultado.
Além disso, veículos de altíssimo desempenho têm variáveis que tornam a análise de risco complexa: peças com prazo de entrega internacional de semanas ou meses, mão de obra certificada escassa no Brasil, e custo de reparo desproporcional ao valor do bem. Um amassado em um para-choque de superesportivo pode custar o equivalente a uma perda total de um carro popular. Escrevi sobre esse mecanismo ao tratar do custo das peças de Ferrari e o que ele revela sobre sinistros: o problema não é o carro em si, é o ecossistema de reparo em torno dele.
O perfil do segurado também pesa na decisão
Na subscrição de auto, o veículo nunca é avaliado isoladamente. A seguradora cruza perfil do condutor, região de circulação, histórico de sinistros, tipo de uso declarado e características do bem. Um superesportivo nas mãos de um perfil jovem, em circulação urbana intensa, em cidade com alto índice de furto de peças de luxo, concentra múltiplos fatores de risco num único contrato.
O resultado prático: ou a apólice não é emitida, ou o prêmio chega a patamares que tornam o seguro economicamente inviável para o próprio segurado. Em ambos os casos, o veículo circula descoberto.
O que acontece quando o carro de alto valor não tem cobertura
Sem seguro, o caminho natural em caso de perda é o litígio civil ou o silêncio total. O dono arca com o reparo, aciona a rede de concessionárias diretamente, ou simplesmente imobiliza o carro.
Quando um terceiro está envolvido no acidente, a situação fica mais complicada. O superesportivo sem cobertura que colide com um veículo de valor médio cria um cenário de ressarcimento sem estrutura formal: a seguradora do terceiro precisa acionar o processo de regresso contra o causador sem ter contraparte seguradora com quem negociar. O prazo alonga, o custo sobe e a regulação do sinistro do terceiro fica travada.
Isso afeta diretamente a sinistralidade da carteira que cobria o outro veículo. O que parecia um sinistro simples vira uma disputa de ressarcimento sem prazo definido.
Como a subscrição calibra o risco de veículos atípicos
A subscrição no seguro auto existe para definir o que a carteira consegue absorver com equilíbrio técnico. Para veículos fora da curva padrão, como superesportivos, blindados de alto nível ou modelos de importação com peças exclusivas, o processo envolve critérios que vão além da tabela de referência.
Os principais parâmetros analisados:
- Valor de mercado e liquidez: veículos com mercado secundário restrito têm valor de referência instável, o que complica a fixação da quantia segurada.
- Disponibilidade de peças: modelos sem rede de reposição nacional ampliam o custo médio do sinistro de forma imprevisível.
- Frequência histórica do segmento: sem dados suficientes na carteira, a precificação vira estimativa, não cálculo atuarial.
- Perfil de uso e exposição: veículos de performance em uso urbano diário têm perfil de exposição muito diferente de um carro de colecionador que circula uma vez por mês.
- Histórico do condutor principal: sinistros anteriores, infrações e perfil de risco do operador pesam tanto quanto o bem em si.
Quando algum desses fatores está fora do padrão aceitável, a seguradora tem três saídas: recusar, cobrar prêmio suficientemente alto para compensar a incerteza, ou aceitar com franquia elevada que desincentiva sinistros de baixa expressão.
O que isso revela para quem opera carteiras de alto volume
O caso dos superesportivos de celebridades é um caso extremo, mas o princípio que ele ilustra é o mesmo que opera todos os dias em carteiras com centenas de milhares de veículos: a qualidade da subscrição determina a qualidade da sinistralidade futura.
Carteiras que aceitam risco sem dados suficientes para precificá-lo pagam o preço nos sinistros. Não necessariamente em fraudes, que é um problema à parte (sobre isso, o post sobre indícios de sinistro fraudulento e como investigar cobre o mecanismo em detalhe), mas em eventos legítimos que a precificação original não comportava.
O que vejo acontecer com frequência em operações de médio e grande porte é uma desconexão entre o que a subscrição aprovou e o que a regulação de sinistros encontra na hora do evento. A vistoria cautelar, quando foi feita, registrou um veículo. O sinistro chega com outro perfil de dano. A análise técnica precisa reconstruir essa cadeia, e aí o tempo de regulação explode.
Análise preditiva como camada de proteção da carteira
Uma das saídas que as operações mais maduras estão usando em 2026 é cruzar dados de subscrição com histórico de sinistros por segmento de veículo. Se determinado modelo, faixa de valor ou perfil de uso apresenta frequência de sinistros consistentemente acima da média, esse sinal precisa voltar para a precificação antes da próxima emissão de apólices, não depois do sinistro acontecer.
Plataformas de análise preditiva aplicada à sinistralidade fazem exatamente isso: alimentam o ciclo de subscrição com inteligência gerada na ponta da regulação. O resultado é uma carteira que aprende com os próprios eventos, em vez de descobrir o problema só na DRE.
O que fazer na prática
Para gestores de sinistros e diretores de subscrição, o ponto de atenção não são os superesportivos de celebridades. Esses já foram excluídos ou estão em segmentos especializados. O risco invisível está nos veículos que entram como perfil médio mas carregam variáveis atípicas: blindagem não declarada, uso comercial disfarçado de pessoal, ou acessórios de alto valor que alteram o custo de reparo sem alterar o prêmio.
Três ações que fazem diferença imediata:
- Integrar vistoria cautelar com análise de subscrição: o que o perito vê na entrada precisa alimentar o motor de precificação, não ficar num PDF arquivado.
- Monitorar custo médio por segmento de veículo em tempo real: desvios acima do padrão histórico indicam que algum subgrupo da carteira está mal precificado.
- Revisar periodicamente os critérios de aceitação para veículos de alto valor: o mercado de superesportivos e elétricos premium está crescendo no Brasil, e as tabelas de referência ainda não acompanham a velocidade das mudanças.
A frota dos famosos é o caso extremo. Mas o mecanismo que torna um superesportivo inassegurável é o mesmo que torna qualquer veículo atípico um passivo escondido na carteira. Quanto antes a operação identificar esse risco, menor o custo de corrigi-lo.
Se você quer entender como plataformas de inteligência de sinistros ajudam a fechar esse gap entre subscrição e regulação, a Autoinsp trabalha exatamente nessa integração, com análise técnica de engenharia automotiva aplicada à decisão de sinistro em tempo real.
Perguntas frequentes
Por que seguradoras recusam apólices de superesportivos? A recusa acontece quando o risco calculado ultrapassa o que a carteira consegue absorver com equilíbrio técnico. Custo de reparo imprevisível, escassez de peças nacionais e base estatística insuficiente para o segmento tornam a precificação tecnicamente inviável na maioria das operações convencionais.
Superesportivo sem seguro que bate em outro carro: quem paga? O dono do veículo sem cobertura responde civilmente pelo dano causado. A seguradora do terceiro prejudicado cobre o próprio cliente e aciona o processo de regresso contra o causador, sem contraparte seguradora para negociar. O prazo de resolução costuma ser bem mais longo do que num sinistro entre dois veículos segurados.
O que é subscrição no seguro auto e por que ela afeta a sinistralidade? Subscrição é o processo de avaliação de risco que define se uma proposta vira apólice e a que preço. Quando a subscrição aceita riscos mal avaliados ou mal precificados, a sinistralidade da carteira sobe no momento do sinistro. A qualidade da subscrição hoje determina o resultado técnico dos próximos meses.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por Tiago de Bortoli
Fundador e CEO da Autoinsp. Lidera a plataforma de inteligência de dados e antifraude para sinistros de auto usada por seguradoras, proteções veiculares e insurtechs na América Latina.
Artigos relacionados

Sinistralidade e Subscrição
Carros mais caros para segurar em 2026: o porquê técnico
Descubra quais carros têm o seguro mais caro em 2026 e entenda o mecanismo técnico de custo de reparo que define o prêmio da apólice.
Ler
Sinistralidade e Subscrição
Conserto de BYD caro: o que as peças revelam para seguradoras
Peça de BYD e GWM custa caro e demora. Entenda o que isso muda no custo de reparo veicular e na sinistralidade das carteiras de seguro auto em 2026.
Ler
Sinistralidade e Subscrição
Quanto custa blindagem de carro em 2026 (e o que muda no seguro)
Blindar um carro custa caro, mas o impacto no seguro vai além do prêmio. Veja como a blindagem muda subscrição, custo de reparo e sinistralidade.
Ler