
Seguro de carro elétrico é mais caro? A conta da bateria

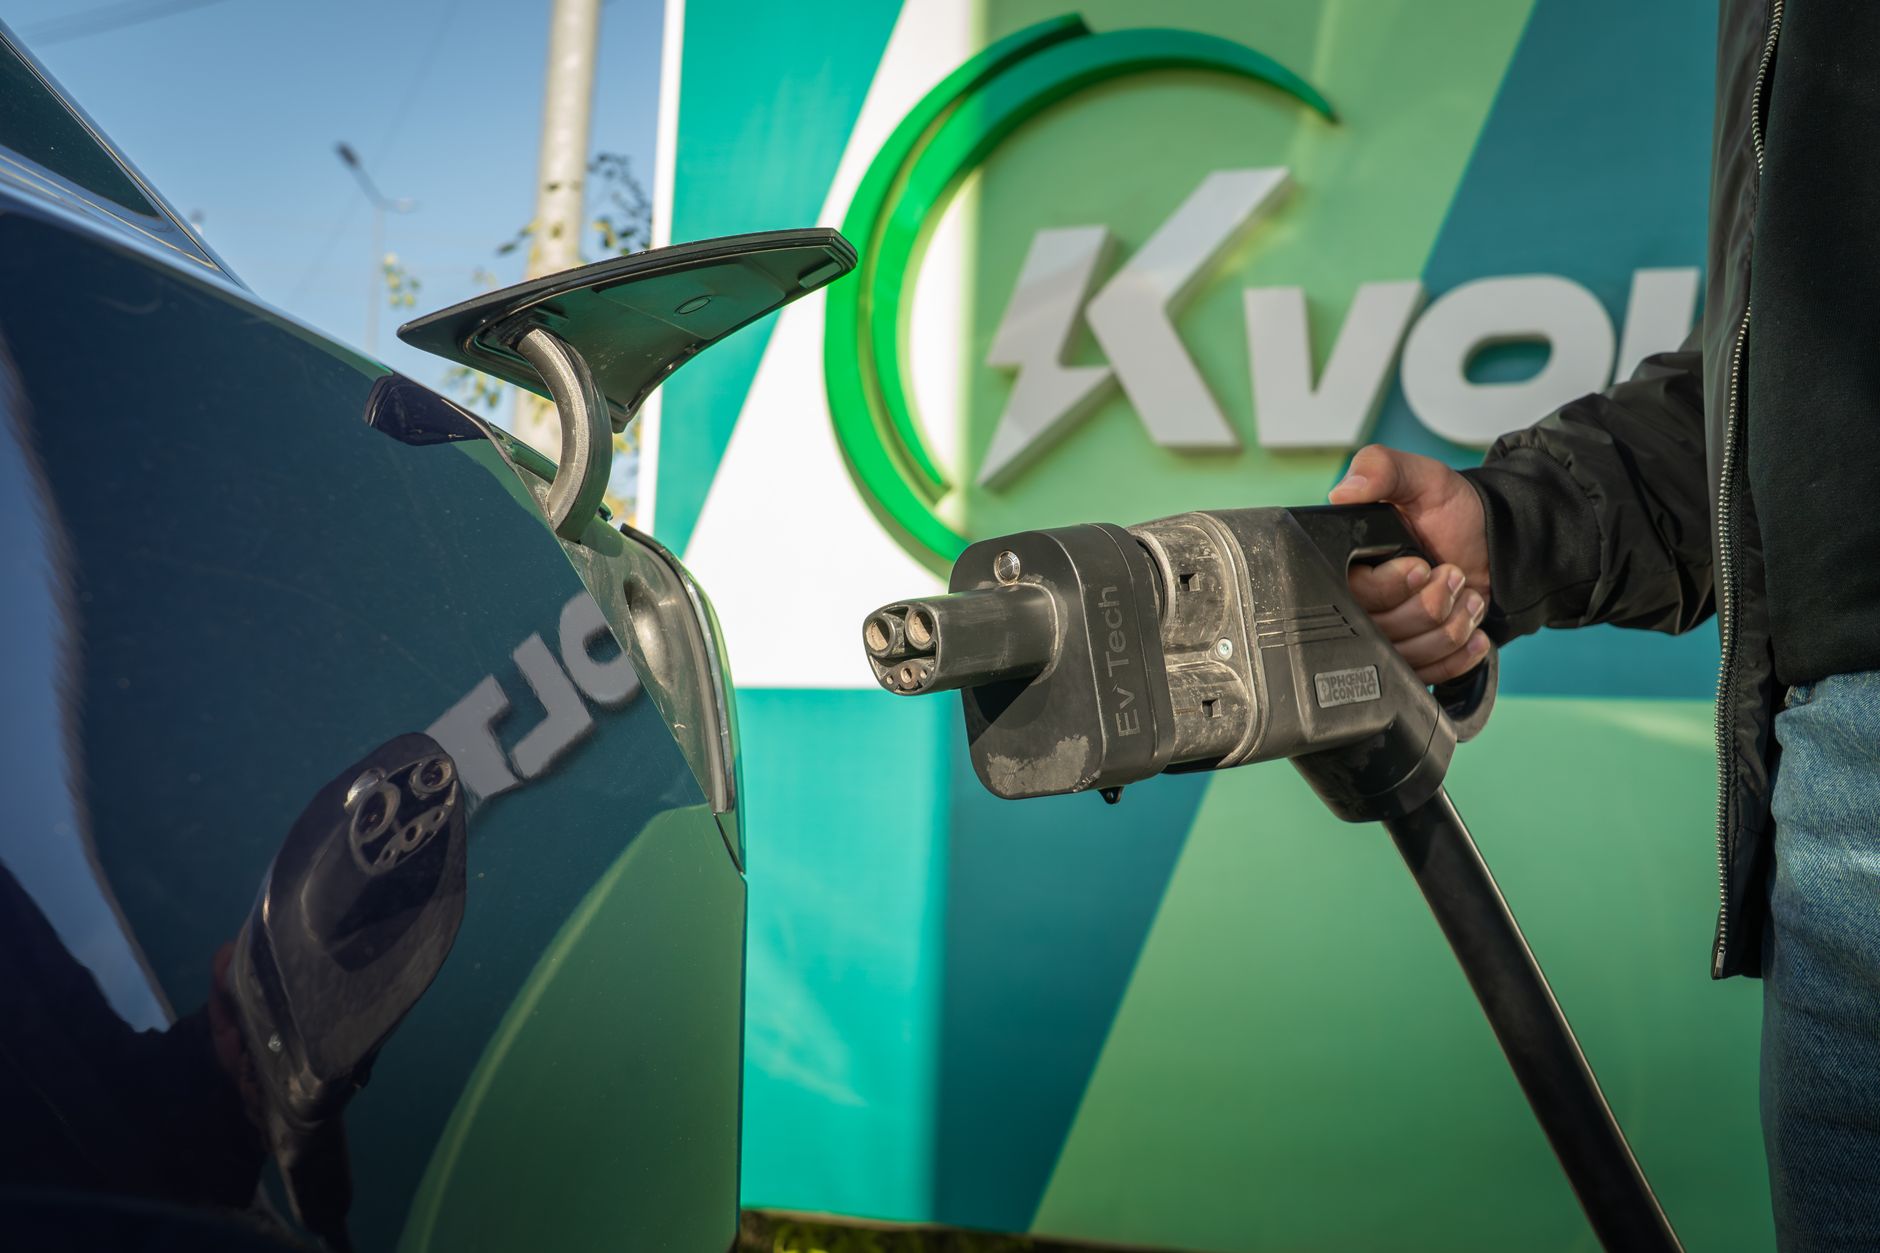
Quem está pesquisando um elétrico em 2026 inevitavelmente esbarra nessa pergunta. O carro custa mais, o IPVA pode ser isento, a conta de energia cai, mas e o seguro? A resposta curta é: sim, em geral é mais caro, e o motivo principal está num componente que a maioria das pessoas nem pensa quando fecha o negócio.
A resposta direta: O seguro de carro elétrico tende a ser mais caro do que o de um equivalente a combustão porque a bateria de tração, componente que pode representar entre 30% e 45% do valor total do veículo, encarece qualquer sinistro que a envolva. Peças importadas, mão de obra especializada escassa e dificuldade de avaliação de dano elevam o custo médio de regulação, o que se reflete no prêmio desde a subscrição.
Por que a bateria muda tudo na conta do seguro?
Imagine um sedã elétrico popular. O motor elétrico em si é relativamente simples, com menos peças móveis do que um bloco a combustão. Mas a bateria de íon de lítio que alimenta esse motor é um conjunto de módulos, células, gestores térmicos e conectores que, numa colisão traseira de média intensidade, pode sofrer dano interno sem apresentar sinal externo visível imediatamente.
Esse é o ponto que muda a lógica da análise de sinistro. Num carro convencional, o perito identifica o dano, o orçamento de reparo envolve peças com oferta no mercado e mão de obra amplamente disponível. No elétrico, a bateria danificada pode precisar de substituição completa por módulo, e o custo de um módulo importado, sem estoque local, transforma um sinistro de média gravidade num sinistro de perda total.
O que define "perda total" num elétrico é diferente
A regra do mercado é que um veículo vira perda total quando o custo de reparo supera determinado percentual do valor de mercado, geralmente 75%. Em carros elétricos, esse limiar é atingido com mais frequência porque o custo da bateria empurra o orçamento rapidamente para cima, mesmo quando a lataria e estrutura do carro estão intactas.
O resultado prático: seguradoras que começam a precificar elétricos sem ajustar o modelo de subscrição colhem uma sinistralidade elevada nos primeiros anos de carteira. Não é má sorte; é ausência de dado histórico combinada com custo de reposição subestimado.
Mão de obra especializada é o segundo fator
Não é qualquer oficina que toca numa bateria de alta tensão. O sistema opera com tensões que exigem certificação específica do técnico, ferramental dedicado e protocolo de segurança rigoroso. Em capitais com mercado de elétricos mais maduro, a rede credenciada está se formando, mas ainda é pequena. Em cidades do interior, a situação é mais crítica: o veículo pode precisar ser transportado até a oficina habilitada mais próxima, o que adiciona custo de frete e prazo ao sinistro.
Essa escassez de mão de obra qualificada é um risco de sinistralidade que vai além do preço da peça. Ela alonga o prazo de regulação, aumenta o custo de carro reserva e eleva o índice de disputas com o segurado.
Como seguradoras estão precificando esse risco agora
Entendido o custo por trás da bateria, a pergunta seguinte é natural: como o mercado está respondendo?
A subscrição de elétricos em 2026 ainda opera com dados históricos escassos no Brasil. A frota nacional de elétricos puros cresceu significativamente nos últimos dois anos, mas ainda representa uma fração pequena da frota total. Isso significa que o atuário não tem volume suficiente para calibrar frequência e severidade de sinistro com a mesma precisão que tem num HB20 ou num Onix.
Três variáveis que o underwriter precisa resolver
Quando uma seguradora senta para precificar um elétrico, as variáveis críticas são:
- Valor de reposição da bateria: varia conforme o fabricante, o modelo e a disponibilidade de peça no país. Bateria de marca com assistência local é um risco diferente de bateria de marca sem rede de suporte no Brasil.
- Existência de garantia de fábrica ativa: se a bateria ainda está em garantia, parte do risco de substituição é do fabricante, não da seguradora. Isso muda o cálculo de custo esperado.
- Perfil de uso do veículo: elétricos usados como carro de aplicativo acumulam quilometragem e ciclos de carga muito mais rápido, o que acelera a degradação da bateria e muda o perfil de risco. Sobre esse ponto, vale lembrar que o seguro para motorista de aplicativo tem suas próprias complexidades mesmo no universo de veículos convencionais.
Sem responder bem a essas três perguntas, a precificação fica ou conservadora demais, afastando clientes, ou otimista demais, gerando sinistralidade acima do esperado.
O sinistro de elétrico expõe fragilidades antigas na análise
Aqui entra o ponto que muda tudo para quem opera sinistros de auto. O veículo elétrico não cria problemas novos do zero: ele amplifica problemas que já existiam na análise de sinistro convencional, mas que o custo menor de um parachoque ou um painel metálico deixava escondidos.
A compatibilidade de danos entre o impacto declarado e os danos encontrados, por exemplo, é uma análise crítica em qualquer sinistro. No elétrico, ela ganha uma camada extra: o perito precisa avaliar se o dano externo é compatível com possível dano interno na bateria, porque uma célula comprometida que não é identificada pode gerar risco de incêndio semanas depois. Isso eleva o custo e o tempo da perícia, e expõe a seguradora a passivo técnico e jurídico se o laudo for superficial.
Fraude no sinistro de elétrico tem dinâmica própria
A escassez de dados históricos e a dificuldade de avaliação da bateria também criam brechas novas para fraude. Um sinistro declarado com dano de baixa energia, mas que "coincidentemente" exige substituição completa da bateria, é difícil de contestar sem histórico de frequência e sem capacidade técnica de avaliação interna de célula.
Seguradoras que ainda operam com laudo físico tradicional, sem cruzamento de dados do veículo, têm pouca arma contra esse tipo de sinistro. O CDR (Event Data Recorder) de elétricos modernos registra dados de velocidade, aceleração e estado da bateria no momento do evento: essa informação existe, mas precisa ser requisitada e interpretada por quem sabe o que está lendo.
O prazo de regulação vira risco jurídico
A combinação de peça escassa, oficina credenciada longe e laudo que demora para concluir sobre a bateria empurra o prazo de regulação para cima. E prazo de regulação que ultrapassa o limite regulatório gera risco de autuação pela SUSEP, além de base para ação judicial do segurado. O que começa como problema operacional vira problema de compliance rapidamente.
Para operações que querem entender como redução de custo de sinistro se conecta com análise técnica mais precisa, a lógica é a mesma: dado certo na entrada poupa custo e tempo na saída.
O que fazer na prática se você opera ou vai operar elétricos na carteira
Com tudo isso em mente, a ação mais inteligente agora é construir protocolo antes de o volume de sinistros crescer, não depois. Algumas frentes concretas:
- Mapear a rede credenciada por região: saber quais oficinas têm certificação para alta tensão no território da carteira é o pré-requisito para estimar custo de reparo e prazo de regulação com realidade.
- Incorporar dados do veículo na análise de sinistro: VIN, histórico de recalls, garantia de bateria ativa e dados do fabricante sobre o modelo ajudam o regulador a contextualizar o dano antes de autorizar orçamento.
- Definir protocolo de perícia para sinistro com suspeita de dano em bateria: laudo que ignora a bateria porque não há dano externo visível é laudo incompleto. O protocolo precisa incluir verificação de sistema de gestão da bateria (BMS) e eventualmente diagnóstico de célula.
- Ajustar o modelo de subrogação: se o dano na bateria decorreu de defeito de fabricação que não foi declarado, há base para regresso contra o fabricante. Mas isso exige documentação técnica desde o primeiro dia do sinistro.
O mercado de elétricos no Brasil vai crescer. A frota está se expandindo e os fabricantes asiáticos com preço mais acessível estão trazendo volume que o mercado segurador ainda não absorveu completamente. Quem construir protocolo agora vai regular sinistros de elétrico com custo e prazo controlados. Quem esperar vai aprender na marra, com sinistralidade.
Perguntas frequentes
Por que o seguro de carro elétrico é mais caro que o de carro a gasolina? Porque a bateria de tração pode representar entre 30% e 45% do valor total do veículo, e qualquer sinistro que a envolva tem custo de reparo ou substituição muito elevado. A escassez de oficinas credenciadas e peças no mercado local também aumenta o custo médio de regulação.
A bateria danificada em um sinistro sempre leva à perda total? Não necessariamente, mas acontece com mais frequência do que em carros convencionais. Quando o custo de substituição do módulo ou da bateria completa ultrapassa o percentual do valor de mercado que define perda total, o veículo é indenizado como perda mesmo que lataria e estrutura estejam intactas.
Como a seguradora avalia o dano na bateria de um elétrico? A avaliação correta exige perito com capacitação para alta tensão, leitura do sistema de gestão da bateria (BMS) e, em casos suspeitos, diagnóstico de célula. Laudo que se baseia apenas em inspeção visual da carroceria é insuficiente para sinistros que envolvem colisão traseira ou lateral com risco de dano interno.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por Tiago de Bortoli
Fundador e CEO da Autoinsp. Lidera a plataforma de inteligência de dados e antifraude para sinistros de auto usada por seguradoras, proteções veiculares e insurtechs na América Latina.
Artigos relacionados

Sinistralidade e Subscrição
Carro mais caro do Brasil: quem consegue segurar um veículo de R$ 60 mi
O carro mais caro do Brasil ultrapassa R$ 60 milhões. Mas quem aceita segurar esse risco? Entenda o que acontece nos bastidores da subscrição.
Ler
Sinistralidade e Subscrição
Acidentes no carnaval: por que o sinistro dispara nos feriados
Acidentes no carnaval e no réveillon aumentam nas estradas. Entenda o que acontece com a sinistralidade do seguro auto nesses períodos e como as seguradoras se preparam.
Ler
Sinistralidade e Subscrição
Carros dos famosos no Brasil: por que superesportivo quase não tem seguro
Entenda por que superesportivos de celebridades dificilmente têm seguro no Brasil e o que isso revela sobre subscrição, sinistralidade e risco na carteira auto.
Ler