Árvore caiu no carro: seguro cobre o dano?
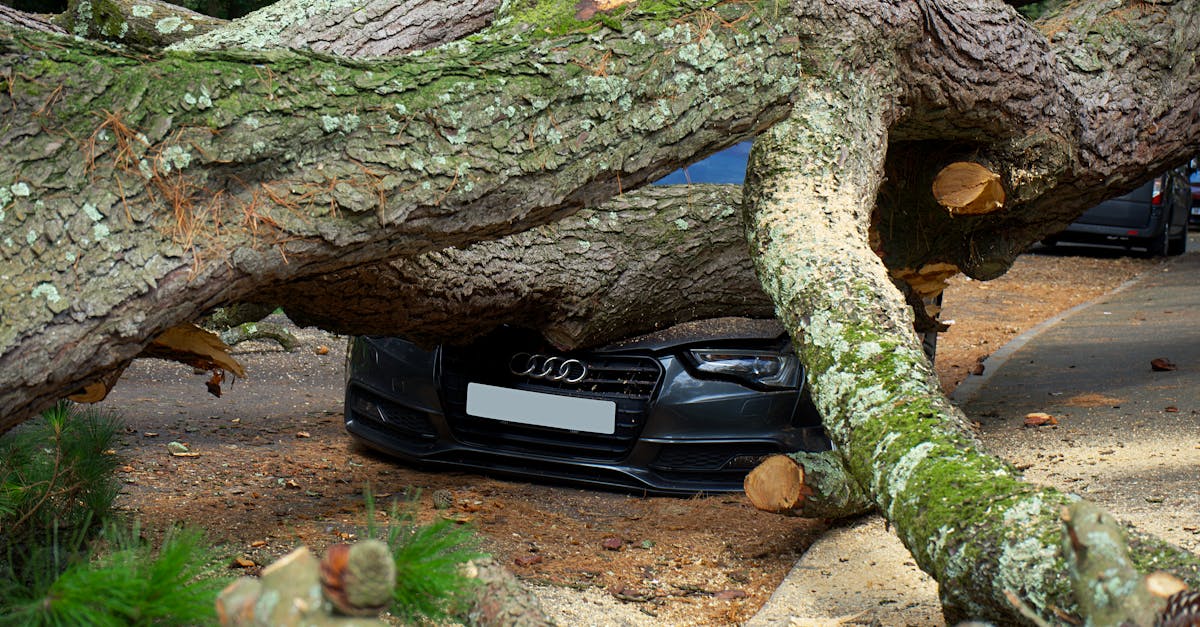
Você acorda depois de uma tempestade e encontra uma árvore em cima do carro. Ou chega no estacionamento e vê o teto amassado sem nem ter ouvido o barulho. A primeira pergunta é sempre a mesma: o seguro cobre isso?
A resposta curta é sim, na maioria dos casos. Quedas de árvore causadas por temporal, ventania ou chuva forte estão cobertas pela cláusula de eventos climáticos, presente na maioria das apólices de seguro auto. A cobertura não é automática em todos os planos: depende da apólice contratada, da franquia aplicável e de como o sinistro foi registrado. Se o veículo tem cobertura compreensiva (ou "casco"), a árvore entra na mesma lógica do granizo.
O que a apólice diz sobre eventos climáticos
Cobertura compreensiva de automóvel protege contra um conjunto de riscos além da colisão: incêndio, roubo, alagamento, granizo e, entre eles, a queda de objetos sobre o veículo. Árvore, galho, poste e até pedaço de telhado caem nessa categoria.
O que muda de apólice para apólice é o limite de indenização e a franquia cobrada. Numa queda de árvore em temporal, o dono do veículo paga a franquia, e a seguradora cobre o restante do reparo, respeitando o valor de mercado do bem. Se o custo do reparo ultrapassar o limite técnico de perda total, a lógica muda, e o veículo segue para leilão da seguradora após a liquidação.
E se a árvore for do condomínio ou da prefeitura?
Essa pergunta aparece bastante. Se a árvore caiu por negligência comprovada do responsável pelo espaço, pode haver ação de regresso da seguradora contra quem deveria ter feito a manutenção. Mas isso é uma segunda etapa. O segurado aciona o próprio seguro primeiro. A seguradora paga, e depois avalia se há alguém a ser responsabilizado pelo custo.
Por que temporais criam picos de sinistro e o que isso muda na operação
Queda de árvore segue o mesmo padrão operacional do granizo: concentração de ocorrências em janelas de tempo muito curtas. Num temporal forte, uma seguradora pode receber dezenas ou centenas de avisos em poucas horas, todos com danos causados pelo mesmo evento climático, em regiões próximas.
Esse pico é o que transforma um sinistro individual simples num problema de gestão de sinistros em escala. Quando o volume explode, a regulação manual não acompanha. Laudos atrasam, segurados ficam insatisfeitos e o custo operacional sobe junto com o índice de reclamações. É exatamente aí que a análise de danos veiculares precisa ser rápida e confiável, e não depender de agenda de vistoriador.
A análise técnica do veículo atingido por árvore envolve pontos que nem sempre são visíveis a olho nu: deformação de longarina, comprometimento de teto estrutural, danos em componentes elétricos ou no airbag, afundamento de coluna. Uma foto enviada pelo segurado capta a superfície, mas não substitui a regulação de sinistro automotivo com análise técnica estruturada.
Como o sinistro de árvore é regulado na prática
Quando o segurado avisa a seguradora, começa o processo de regulação. Para um evento climático como queda de árvore, o fluxo costuma seguir estas etapas:
- Abertura do aviso de sinistro com fotos e relato do ocorrido.
- Triagem da cobertura: a regulação verifica se o evento está coberto e qual franquia se aplica.
- Vistoria do veículo: presencial ou por imagens, dependendo da gravidade aparente.
- Análise de danos: classificação do tipo de dano, peças afetadas, estimativa de reparo.
- Decisão de liquidação: reparo na rede credenciada ou indenização em caso de perda total.
Em volume normal, esse fluxo pode durar dias. Em pico de temporal, sem automação, pode se estender por semanas. O gargalo quase sempre está entre a vistoria e a análise de danos: o vistoriador vai até o veículo, faz o laudo manualmente, envia para a regulação, que faz a análise por critérios próprios. Cada etapa com humano no meio é uma etapa que espera.
O que torna esse sinistro mais complexo do que parece
Árvore no teto parece simples. Na prática, o laudo de perícia veicular precisa identificar se a deformação estrutural torna o reparo economicamente viável, se há danos ocultos em pontos de ancoragem de airbag, e se peças substituídas anteriormente alteram o critério de indenização. Um veículo mais antigo com histórico de batidas prévias, por exemplo, exige análise de nexo causal entre o dano atual e o evento declarado.
Esse tipo de sinistro também pode apresentar inconsistências que levantam bandeiras de fraude: data do aviso muito posterior ao evento, danos incompatíveis com a posição de queda relatada, ou danos adicionais que não batem com a mecânica de uma árvore caindo de cima. Para aprofundar como esses sinais são identificados, o artigo sobre sinistro passível de sindicância detalha os principais indícios.
Automação na análise de sinistros climáticos: o que muda
O que vejo acontecer com frequência é a seguradora tratar o pico de sinistros climáticos como emergência operacional, escalando equipes temporárias, perdendo qualidade na análise e aumentando o custo de regulação por sinistro. É o modelo mais caro de lidar com sazonalidade.
A alternativa é processar imagens com IA logo na abertura do aviso, cruzar os danos reportados com parâmetros reais de engenharia automotiva para aquele modelo e ano, e gerar uma análise prévia que já orienta a decisão do regulador antes mesmo da vistoria presencial. Não é substituir o perito: é chegar na vistoria com as perguntas certas já formuladas.
Num evento de temporal que atinge uma cidade inteira, essa capacidade de processar volume sem perder precisão é o que separa uma operação que sai do pico com sinistralidade controlada de uma que absorve o custo durante meses. A sinistralidade de carteira não é uma fotografia: ela se acumula sinistro a sinistro, e os eventos climáticos em 2026 estão mais frequentes e concentrados do que em ciclos anteriores.
O que fazer quando a árvore cai no seu carro
Para o segurado, o caminho é direto:
- Fotografe tudo antes de mover o veículo, incluindo a árvore, o ponto de queda e os danos visíveis de vários ângulos.
- Registre o boletim de ocorrência se houver danos de terceiros envolvidos ou se a árvore era de via pública.
- Acione a seguradora pelo canal oficial e informe o endereço exato onde o veículo está.
- Não mande fazer reparos parciais antes da vistoria: isso pode comprometer a análise de danos.
- Guarde comprovante de data e hora do evento, como alerta meteorológico ou foto com metadado.
Para quem tem proteção veicular em vez de seguro regulamentado, o fluxo de acionamento varia conforme o regramento interno da associação. Com a regulamentação pelo marco das associações de proteção veicular, as regras de cobertura e prazo de regulação estão se tornando mais claras, mas ainda há variação entre entidades.
Seguradoras que processam alto volume de eventos climáticos com análise estruturada de danos conseguem liquidar esses sinistros com mais precisão e menos litígio. Se sua operação ainda regula picos de temporal com equipe manual e prazo elástico, o custo visível é o atraso. O custo invisível é a imprecisão acumulada em cada laudo feito com pressa.
Plataformas como a da Autoinsp foram construídas para esse cenário: análise de danos com IA combinada a parâmetros reais de engenharia automotiva, operando em volume sem perder a rastreabilidade de cada decisão. É o tipo de estrutura que transforma pico de temporal num processo gerenciável, não numa crise.
Perguntas frequentes
Árvore caiu no carro estacionado na rua: a seguradora cobre mesmo assim? Sim, desde que a apólice inclua cobertura de eventos climáticos ou queda de objetos. O local onde o veículo estava estacionado não exclui a cobertura por padrão. A seguradora pode solicitar fotos do local e do evento para confirmar a causa.
E se o dano foi só um amassado pequeno? Vale acionar o seguro? Depende do valor da franquia em relação ao custo do reparo. Se o conserto custa menos do que a franquia, acionar o seguro não faz sentido financeiro. Vale pedir um orçamento antes de abrir o aviso para comparar com a franquia contratada.
Quanto tempo a seguradora tem para regular esse tipo de sinistro? A regulação de sinistros no Brasil segue prazos estabelecidos pela SUSEP. Em situações de catástrofe ou evento climático em massa, pode haver extensão de prazo, mas a seguradora é obrigada a comunicar o segurado sobre o andamento. Atrasos injustificados podem ser levados à ouvidoria ou à SUSEP.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por Tiago de Bortoli
Fundador e CEO da Autoinsp. Lidera a plataforma de inteligência de dados e antifraude para sinistros de auto usada por seguradoras, proteções veiculares e insurtechs na América Latina.
Artigos relacionados

Gestão de Sinistros
Airbag não abriu na batida: de quem é a culpa?
Airbag não disparou na colisão? Entenda por que isso acontece, o que o CDR do veículo revela e como isso afeta o sinistro na seguradora.
Ler
Gestão de Sinistros
Defeito de fábrica em carro novo: aciona garantia ou seguro?
Defeito de fábrica em carro novo vai para garantia ou seguro? Entenda a fronteira técnica entre vício e sinistro e por que o laudo decide tudo.
Ler
Gestão de Sinistros
Carro de luxo alagado: o que acontece quando não tem cobertura
Carro de luxo alagado virou manchete, mas o problema real começa depois. Entenda o que define cobertura, negativa e como a seguradora regula esse sinistro.
Ler