Carro alagado na garagem: o que fazer nas primeiras 24 horas
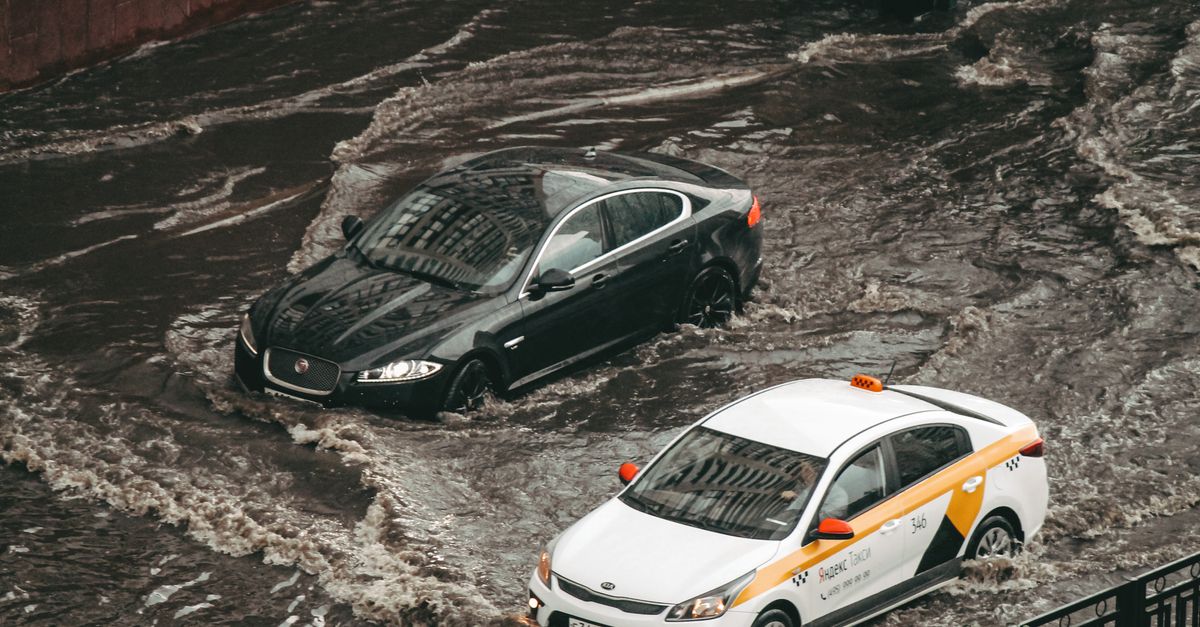
A água entrou pela rampa, subiu pelo soleiro e quando você percebeu o carro estava submerso até o painel. Nas primeiras horas depois de uma enchente, a maioria das pessoas comete dois ou três erros que tornam o sinistro mais difícil de resolver, ou até inviabilizam a cobertura. Este post existe para evitar isso.
Se o seu carro ficou alagado na garagem, a regra mais importante é simples: não tente dar a partida. Registre tudo em fotos e vídeo antes de mover o veículo. Acione a seguradora imediatamente e aguarde orientação antes de qualquer intervenção mecânica. A ordem dessas ações define se o sinistro será liquidado com agilidade ou se vai entrar num ciclo de documentação, perícia e contestação que pode durar semanas.
Por que ligar o motor depois da enchente é o maior erro
Água dentro do motor causa o que os engenheiros chamam de "golpe d'água": o pistão comprime um fluido incompressível, a biela entorta, o motor trava. O dano, que poderia ser restrito ao sistema elétrico e ao estofamento, se transforma em perda total ou em reparo de altíssimo custo.
O mesmo vale para o sistema elétrico. Módulos de controle, centrais multimídia e sensores ficam fisicamente destruídos quando energizados com água dentro. A tentação de "ver se funciona" é compreensível, mas do ponto de vista técnico é o maior acelerador de dano que existe nessa situação.
Um exemplo genérico que vejo se repetir: um proprietário de SUV médio, garagem de subsolo em região de baixada, tenta dar partida logo depois que a água baixa. O motor hidroloca. O que seria um sinistro de danos parciais vira perda total declarada, com indenização mais demorada e processo de regulação mais complexo para a seguradora.
O que a seguradora precisa ver antes de qualquer coisa
Quando você aciona o sinistro, o processo de regulação começa. E o que acontece nessa fase inicial é determinante para o desfecho. A seguradora vai precisar, basicamente, de três coisas:
- Registro do evento: fotos e vídeos com data e hora, mostrando o nível da água dentro e fora do veículo.
- Comprovação de vínculo: a garagem precisa estar ligada ao endereço registrado na apólice ou justificada como local habitual de guarda.
- Histórico do veículo: condições anteriores ao sinistro, sem modificações que alterem o risco e sem indicativos de que o dano existia antes.
Esse terceiro ponto é onde muitos sinistros de enchente geram discussão. Se o veículo já tinha histórico de alagamento anterior não declarado, ou se a vistoria de entrada na apólice não foi feita corretamente, a seguradora tem base para questionar o nexo causal entre o evento climático e o dano relatado.
O processo de regulação de sinistros tem prazos definidos, mas o que trava o pagamento, na prática, quase sempre é a insuficiência de documentação na fase inicial, não a má-fé de nenhuma das partes.
Como a perícia avalia um carro alagado
A perícia técnica de um veículo alagado não é uma inspeção visual simples. O perito vai verificar nível de água em compartimentos específicos, marcas de imersão em componentes internos, estado do óleo do motor (água no óleo forma uma emulsão leitosa visível), condição dos conectores elétricos e presença de lama em pontos que só seriam atingidos com submersão real.
Esse conjunto de evidências físicas permite determinar:
- Até que altura a água chegou no veículo.
- Por quanto tempo o veículo ficou submerso.
- Quais sistemas foram comprometidos.
- Se houve tentativa de partida depois do alagamento, o que agrava os danos e pode alterar a análise de responsabilidade.
Quando a análise é feita com suporte de inteligência artificial e parâmetros de engenharia automotiva, esse diagnóstico fica mais preciso e mais rápido. Plataformas que combinam visão computacional com variáveis reais do veículo conseguem identificar, por exemplo, inconsistências entre o dano declarado e o padrão esperado para o evento climático relatado. Isso protege tanto a seguradora quanto o segurado honesto.
Para entender como visão computacional atua na leitura de danos estruturais, vale ver o que a análise de imagem revela em sinistros complexos.
Perda total ou reparo: o que define a linha
A definição de perda total depende da relação entre o custo de reparo e o valor de mercado do veículo. Em carros alagados, o custo tende a ser subestimado no primeiro orçamento porque muitos danos elétricos só se manifestam dias ou semanas depois que o veículo seca.
Uma prática saudável no processo é aguardar a avaliação técnica completa antes de fechar qualquer orçamento. Oficinas parceiras da seguradora costumam ter protocolos específicos para isso, incluindo secagem forçada, diagnóstico eletrônico e verificação de módulos antes de qualquer substituição.
O que muda quando o carro está em proteção veicular, não em seguro
Proprietários vinculados a associações de proteção veicular enfrentam um fluxo diferente. A proteção veicular opera em regime de mutualismo, sem a obrigação regulatória do seguro tradicional, e os critérios de cobertura para eventos climáticos variam muito entre associações.
Com a LC 213/2025 avançando na regulamentação desse setor pela Susep, as associações passam a ter obrigações mais claras de transparência contratual. Mas em 2026, muitos contratos ainda são ambíguos quanto a enchentes em garagens, especialmente se a garagem for coletiva, comercial ou em local fora da cidade de domicílio.
Se você tem proteção veicular e o carro alagou, o primeiro passo é o mesmo: não ligue o motor, documente tudo. O segundo passo é diferente: leia o contrato antes de acionar, porque o mecanismo de ressarcimento, o prazo e a documentação exigida podem ser substancialmente distintos de uma apólice regulada.
O que fazer nas primeiras 24 horas, na ordem certa
A sequência abaixo é o que eu recomendo, com base no que vejo acontecer quando o processo corre bem e quando trava:
- Não ligue o motor. Repito porque é o erro mais comum e o mais caro.
- Fotografe e filme o veículo no estado em que está, com água ainda visível se possível, capturando o ambiente ao redor.
- Registre o boletim de ocorrência ou a declaração de evento climático na prefeitura ou Defesa Civil, se disponível. Isso documenta o evento.
- Acione a seguradora pelo canal oficial, com número da apólice em mãos.
- Não mova o veículo sem autorização da seguradora, a menos que haja risco de segurança imediato.
- Guarde todos os recibos de guincho, estacionamento e qualquer serviço contratado após o sinistro.
- Não assine nenhum documento de oficina que implique autorização de reparo antes da vistoria do perito.
Essa ordem preserva evidências, mantém o nexo causal claro e evita que a seguradora encontre razões técnicas para questionar o sinistro.
O que a seguradora enxerga do outro lado
Do ponto de vista de quem opera sinistros em volume, eventos climáticos como enchentes geram picos de acionamento concentrados em janelas de 48 a 72 horas. Nesse período, a operação precisa triagem rápida, priorização por nível de dano e identificação de sinistros que fogem do padrão esperado para o evento.
Sinistros de enchente têm características técnicas previsíveis: nível de água, padrão de dano elétrico, marcas de imersão em locais específicos. Quando um sinistro declarado como "carro alagado na garagem" não apresenta essas marcas, ou apresenta danos inconsistentes com o nível de alagamento da região, isso é um sinal que a análise técnica captura.
Não significa automaticamente fraude. Pode ser que o carro tenha sido movido antes da perícia, que a garagem tenha tido alagamento parcial, ou que haja danos pré-existentes. Mas esses casos precisam de investigação mais cuidadosa, e é exatamente aí que a velocidade de regulação diminui.
Para seguradoras que querem entender como reduzir esse gargalo em eventos de pico, a plataforma de análise de sinistros da Autoinsp foi desenhada para operar nesse volume, com triagem automatizada e laudos técnicos em tempo real.
Eventos climáticos extremos continuam sendo uma das maiores fontes de sinistralidade no seguro auto. Entender o mecanismo técnico por trás de cada tipo de dano, e ter o processo de regulação preparado para absorver o pico, é o que separa uma operação eficiente de uma que acumula filas e contestações.
Perguntas frequentes
O seguro cobre carro alagado na garagem de condomínio? Depende dos termos da apólice. A cobertura para eventos climáticos geralmente se aplica independente de onde o veículo estava guardado, desde que o local seja compatível com o uso declarado. Garagens coletivas de condomínio costumam ser aceitas, mas é fundamental confirmar com a seguradora antes do sinistro.
Quanto tempo a seguradora tem para resolver o sinistro de enchente? A regulação segue os prazos previstos em contrato e nas normas da Susep. O que alonga o processo, na prática, é a ausência de documentação completa na abertura do sinistro. Quanto mais organizado o segurado for nas primeiras 24 horas, mais rápido o processo avança. Veja mais em prazo para seguradora pagar sinistro.
O que acontece se o carro alagou e eu não tinha feito a vistoria de entrada? A falta de vistoria de entrada pode dificultar a comprovação do estado anterior do veículo, especialmente se houver contestação sobre danos pré-existentes. Em alguns casos, a seguradora pode questionar parcialmente a cobertura. É um dos motivos pelos quais a vistoria prévia existe: proteger as duas partes.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por Tiago de Bortoli
Fundador e CEO da Autoinsp. Lidera a plataforma de inteligência de dados e antifraude para sinistros de auto usada por seguradoras, proteções veiculares e insurtechs na América Latina.
Artigos relacionados

Gestão de Sinistros
Prazo seguradora pagar sinistro: o que a lei diz e o que trava na prática
Prazo seguradora pagar sinistro: entenda o que a regulação determina, o que atrasa o pagamento e como a operação interna decide o tempo real.
Ler
Gestão de Sinistros
O que o seguro não cobre: a lista que decide a negativa
Entenda o que o seguro auto realmente não cobre, como cada exclusão vira negativa de sinistro e o que a perícia precisa provar para sustentar a decisão.
Ler
Gestão de Sinistros
Carros que mais dão perda total no Brasil
Descubra quais carros lideram as perdas totais em 2026 e entenda o critério técnico que define essa decisão, não o senso comum.
Ler