
Como calcula perda total: o que a seguradora faz antes de indenizar

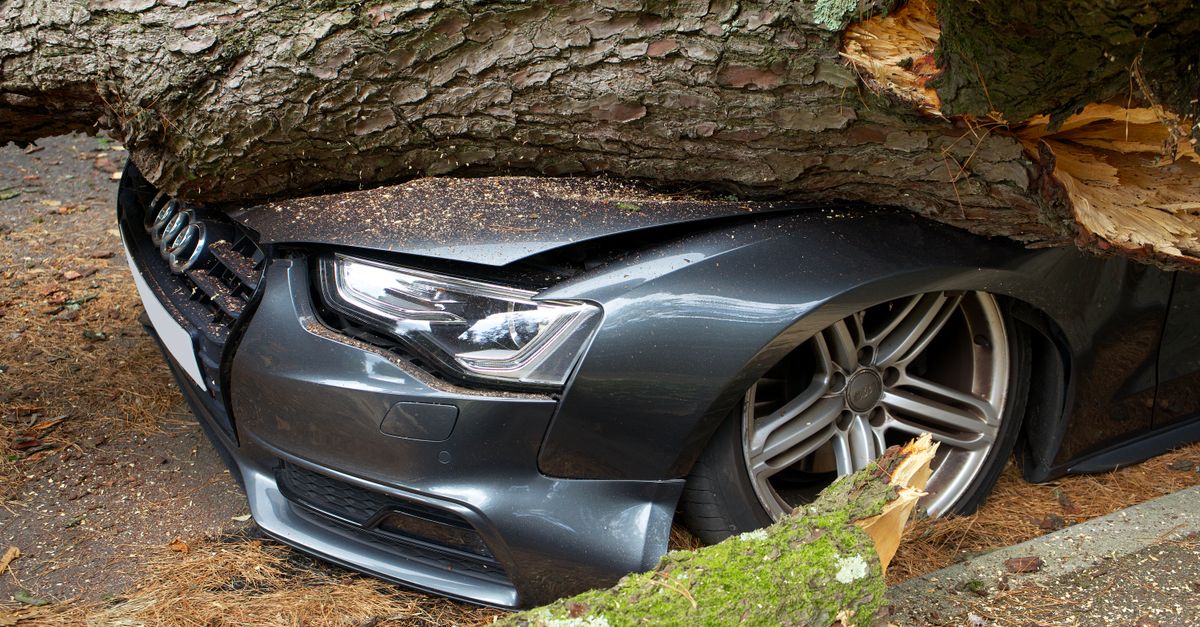
Você tem um sinistro. O carro saiu da batida destruído. O perito vai lá, faz a vistoria, e dias depois chega a resposta: perda total. Aí vem a pergunta que todo segurado faz, e que muito gestor de sinistros ainda responde de forma imprecisa: "como chega nesse valor?"
É uma pergunta legítima. E a resposta não é simples como parece, porque o cálculo de indenização em perda total de veículo envolve ao menos três variáveis que se combinam, e qualquer erro em uma delas distorce o resultado inteiro.
A resposta direta: a seguradora declara perda total quando o custo de reparo supera um percentual do valor de mercado do veículo (em geral 75%, mas cada apólice define o critério). A indenização corresponde ao valor do bem na data do sinistro, descontado o valor dos salvados e da franquia. O ponto crítico está em como esse valor de mercado é calculado, e essa etapa é onde a maioria dos erros acontece.
O que define o valor de mercado do veículo
O ponto de partida do cálculo é a tabela de referência de mercado, geralmente a FIPE. Mas a FIPE é um preço médio de mercado, apurado com intervalo de tempo e sem considerar o estado real do veículo. O carro que entrou no sinistro pode ter 90 mil km rodados, revisões atrasadas, histórico de batida anterior, ou pode ser zero km com apenas três meses de uso.
Essas diferenças impactam o valor real, mas não aparecem automaticamente na tabela. Por isso, uma vistoria cautelar ou uma análise de histórico veicular antes da apólice ser emitida é o que permite à seguradora ter um valor de partida confiável. Sem esse dado, o regulador trabalha com uma média que pode estar acima ou abaixo do que o bem realmente vale.
O ano do modelo, a versão e os opcionais instalados também entram. Um veículo com câmbio automático em categoria onde o padrão é manual, ou com teto solar de fábrica, tem valor distinto de um equivalente na tabela. Regulação feita sem checar esses detalhes gera indenização errada, e errada pode ser para cima ou para baixo.
E quando o veículo tem histórico de danos anteriores?
Aqui está o ponto que o segurado raramente vê, mas que o operador de sinistros vê todos os dias. Um veículo que já sofreu dano estrutural e foi reparado tem valor de mercado efetivamente menor, mesmo que a tabela FIPE não reflita isso diretamente. A análise técnica de sinistros precisos exige cruzar o histórico do chassi com os dados da vistoria atual, para entender se o dano declarado é compatível com o evento relatado, ou se parte do prejuízo vem de um sinistro anterior não declarado.
O que vejo acontecer com frequência é a regulação aceitar a tabela como valor final, sem questionar o estado real do bem. O resultado: indenizações calculadas sobre um valor que o veículo não tinha de fato.
Como o custo de reparo entra na equação
Para declarar perda total, a seguradora precisa levantar o custo de reparo estimado e compará-lo ao valor do veículo. Se esse custo supera o percentual definido em apólice, a perda total é declarada. Parece objetivo. O problema está na qualidade do orçamento.
Orçamento feito em oficina credenciada sem especificação técnica adequada pode subestimar o dano, o que leva a uma regulação de perda parcial quando a perda total era o diagnóstico correto. O contrário também ocorre: orçamentos superfaturados que forçam uma perda total em veículos que poderiam ser reparados. Nos dois casos, a seguradora perde, seja pagando indenização maior do que o necessário, seja criando uma regulação de conserto que vai voltar como reabertura de sinistro.
A análise de parâmetros de engenharia automotiva resolve isso. Quando você cruza o ponto de impacto, a direção da força, a deformação estrutural e o tipo de carroceria, você consegue estimar o custo de reparo com base em física, não só em orçamento de balcão. Esse é o mecanismo que a regulação manual ou automatizada de sinistros não resolve apenas com formulário: exige dado técnico de qualidade.
O valor dos salvados e a franquia: onde o cálculo fecha
Declarada a perda total, a indenização líquida que o segurado recebe é:
- Valor de mercado do veículo na data do sinistro
- Menos o valor dos salvados (o que resta do veículo, que vai a leilão ou é retido pelo segurado com desconto)
- Menos a franquia contratada na apólice
Cada um desses itens tem variação real. O valor dos salvados depende do estado das peças recuperáveis e do mercado de reposição naquele momento. Veículos com motor intacto mas lataria destruída valem mais como salvado do que o inverso. Veículos com peças escassas no mercado também têm salvado mais valorizado, o que reduz a indenização líquida.
A franquia é contratual e não tem variação, mas o segurado muitas vezes não entende por que está pagando franquia em perda total. A explicação é simples: a franquia incide sobre o sinistro, não sobre o tipo de regulação.
O ponto em que a operação de sinistros mais perde eficiência é na avaliação dos salvados. Quando essa avaliação é feita de forma apressada ou sem critério técnico, a seguradora pode subestimar o valor do salvado e pagar mais do que deveria ao segurado, ou o contrário, o que gera contestação, prazo estendido e custo de regulação ampliado. Para entender quanto o tempo médio de regulação de sinistro auto é afetado por essas imprecisões, vale mapear onde cada etapa trava.
Onde o erro de avaliação custa mais
Vou ser direto: o erro de avaliação em perda total tem dois destinos possíveis, e os dois custam.
Se o valor de mercado for superestimado:
- A indenização paga é maior do que o devido
- A seguradora absorve uma perda que não existia no contrato
- O salvado pode não cobrir a diferença
- O sinistro vira fonte de contestação interna ou regulatória
Se o valor de mercado for subestimado:
- O segurado contesta, às vezes judicialmente
- O prazo de regulação se estende
- O custo administrativo do sinistro sobe
- A percepção de qualidade da seguradora cai
Existe ainda um terceiro caminho, que é o da fraude estruturada em perda total. Casos em que o veículo já estava danificado antes do sinistro declarado, casos em que o carro foi recuperado de roubo mas o proprietário tenta receber a indenização mesmo assim, ou casos em que o dano foi induzido deliberadamente. Esse é um tema que merece atenção separada: os indícios de sinistro fraudulento em perda total têm padrões reconhecíveis por análise técnica, e operações que não monitoram esses padrões pagam indenizações que não deveriam.
A perda total também é uma das categorias onde sinistros mal avaliados impactam diretamente a sinistralidade da carteira. Um volume alto de perdas totais com avaliação imprecisa distorce as métricas de subscrição, e o ciclo se retroalimenta na renovação da apólice.
O que fazer na prática para reduzir o erro
A melhora começa antes do sinistro acontecer. Vistoria cautelar no momento da emissão da apólice gera o baseline do veículo: estado real, km, opcionais, histórico de reparos visíveis. Com esse dado, a regulação da perda total tem ponto de comparação confiável.
Durante a regulação, a análise técnica do dano com parâmetros de engenharia automotiva tira o regulador da dependência exclusiva do orçamento de oficina. Cruzar o ponto de impacto com a dinâmica do acidente e a estrutura do veículo permite validar se o dano é compatível com o evento, e se o custo estimado faz sentido físico.
Por fim, a avaliação dos salvados merece critério tão rigoroso quanto o valor do veículo. Integrar dados de mercado de peças e leilão ao processo de regulação reduz a margem de erro e fecha o cálculo com mais precisão. Operações que automatizam essas etapas com supervisão técnica especializada conseguem manter a consistência mesmo em volume alto de sinistros, sem depender da variação do regulador individual. A plataforma de análise de sinistros da Autoinsp foi construída exatamente para esse ponto de convergência entre dados, engenharia e velocidade de decisão.
A perda total não é o fim do sinistro. É o momento em que a qualidade do processo fica mais visível, para o segurado e para o resultado da operação.
Perguntas frequentes
Qual percentual define a perda total no seguro auto? Não existe percentual único obrigatório por lei para todos os contratos: em geral o mercado usa 75% do valor do veículo como referência, mas cada apólice define seu critério. A leitura correta está nas condições gerais do contrato.
O segurado pode ficar com o salvado em caso de perda total? Sim. Em muitas apólices o segurado pode optar por ficar com os salvados, mas nesse caso o valor correspondente ao salvado é descontado da indenização. A operação precisa avaliar o salvado com critério técnico para que esse desconto reflita o valor real.
A FIPE é sempre o valor usado para calcular a indenização de perda total? A FIPE é a referência mais comum, mas a apólice pode prever outras tabelas ou critérios. Veículos com opcionais, estado diferente do padrão de mercado ou histórico de danos podem justificar ajustes sobre o valor tabelado, desde que amparados por laudo técnico.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por Tiago de Bortoli
Fundador e CEO da Autoinsp. Lidera a plataforma de inteligência de dados e antifraude para sinistros de auto usada por seguradoras, proteções veiculares e insurtechs na América Latina.
Artigos relacionados

Gestão de Sinistros
Carros que mais dão perda total no Brasil
Descubra quais carros lideram as perdas totais em 2026 e entenda o critério técnico que define essa decisão, não o senso comum.
Ler
Gestão de Sinistros
Bateu sem CNH: o seguro cobre ou nega o sinistro?
Dirigir sem CNH e bater o carro levanta dúvida sobre cobertura. Entenda o que a apólice diz, como a seguradora investiga e quando a negativa é válida.
Ler
Gestão de Sinistros
Carro alagado na garagem: o que fazer nas primeiras 24 horas
Carro alagado na garagem exige ações rápidas e na ordem certa. Veja o que fazer, o que evitar e como o sinistro é avaliado pela seguradora.
Ler