
Granizo seguro cobre? O critério técnico que decide a indenização
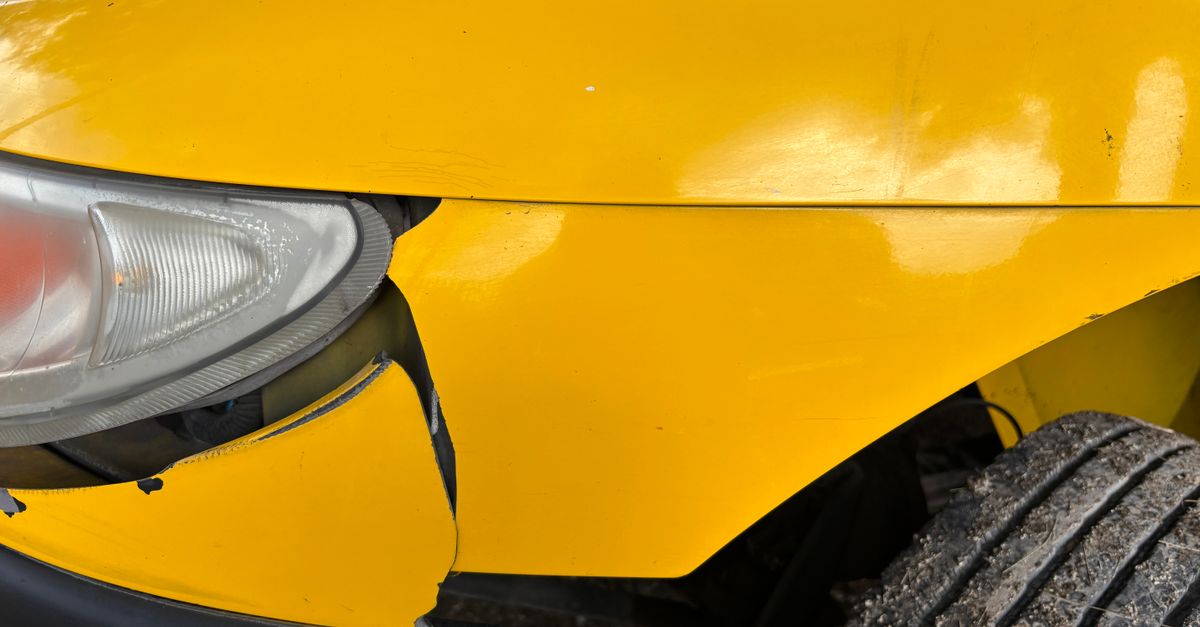
Você acorda, abre a janela depois de uma tempestade de granizo e encontra o carro amassado da frente ao teto. Dezenas de amassados, vidro trincado, pintura destruída. O primeiro pensamento é: "o seguro cobre isso?" A resposta curta é sim, na maioria das apólices. Mas o que realmente vai determinar quanto você recebe, e em quanto tempo, é o que acontece depois da abertura do sinistro.
Sim, o seguro auto cobre danos por granizo quando a apólice contempla cobertura para eventos naturais ou causas externas, que é o caso da maioria dos produtos de auto no mercado brasileiro. O que define a indenização não é a quantidade de amassados que você contou, mas o laudo técnico que a seguradora vai produzir para classificar extensão dos danos e decidir entre reparo e perda total.
Por que o pico de granizo vira gargalo para as seguradoras
Todo ano, entre outubro e março, o volume de sinistros por granizo dispara em regiões do Sul, Sudeste e Centro-Oeste do Brasil. Uma tempestade de 20 minutos pode atingir centenas de veículos estacionados na mesma área. Para a seguradora, isso significa receber um volume de avisos de sinistro concentrado em poucos dias, com a operação de regulação sob pressão para dar vazão sem errar.
O problema é que granizo é um dos eventos com maior potencial de gerar perda total, especialmente em veículos com histórico de reparos anteriores, pintura ressarcida ou estrutura já comprometida. Um carro que parece ter só amassados superficiais pode, na vistoria técnica, apresentar dano estrutural no painel do teto ou comprometimento dos montantes laterais, o que muda completamente a equação de custo de reparo.
O que o perito avalia quando chega no veículo
Quando a seguradora aciona a perícia veicular, o trabalho não é contar amassados. É reconstruir o padrão do dano para entender o que o granizo atingiu, com que intensidade e quais componentes precisam ser substituídos versus corrigidos.
Os critérios técnicos que definem o laudo
A análise de danos veiculares em sinistros de granizo passa, em geral, pelos seguintes pontos:
- Profundidade e distribuição dos amassados: amassados rasos e distribuídos uniformemente indicam granizo genuíno. Amassados profundos e localizados levantam questões sobre a origem do dano.
- Condição do teto, capô e porta-malas: são as superfícies horizontais mais expostas; quando o padrão de dano não aparece nessas áreas, o evento granizo começa a não explicar o quadro todo.
- Estado dos vidros: parabrisa, luneta e janelas laterais podem apresentar impactos, trincas ou quebra dependendo do tamanho das pedras de gelo.
- Pintura e primer: o granizo pode remover pintura até o primer ou até a chapa crua; cada nível de exposição tem custo de reparo diferente e muda o orçamento final.
- Histórico do veículo: um carro com reparo de teto recente, registrado em vistoria cautelar anterior, exige atenção redobrada para separar dano novo de dano preexistente.
Esse último ponto é onde a operação de sinistros tende a ter mais litígio. O segurado jura que o amassado é do granizo. O histórico do veículo diz que aquela região já tinha reparo. Sem dados cruzados, a decisão fica subjetiva e sujeita a recurso.
Como a seguradora decide entre reparo e perda total
A regra prática é a seguinte: quando o custo estimado de reparo ultrapassa um percentual do valor do bem determinado pela apólice, o sinistro vira perda total. Esse percentual varia conforme o contrato, mas o princípio é o mesmo em toda a indústria.
No granizo, o problema é que o orçamento de reparo pode ser enganoso à primeira vista. Uma funilaria pode orçar o serviço considerando apenas o destombamento dos amassados. Mas se o teto precisar de substituição de painel, se houver dano na estrutura de fixação dos vidros ou se a pintura exigir repintura total, o custo salta. O que parecia reparo simples se transforma em perda total quando o laudo técnico entra em detalhe.
Para a seguradora, essa diferença importa muito. Cada sinistro classificado incorretamente como reparo, quando deveria ser perda total, gera custo adicional de revisita, renegociação com a oficina e insatisfação do segurado. O contrário também é verdadeiro: classificar como perda total um veículo que poderia ser reparado com qualidade significa desembolso desnecessário.
Entender como a seguradora calcula a perda total antes de indenizar ajuda a compreender por que o laudo técnico é o documento mais importante do processo.
O que pode travar ou reduzir a indenização
Do ponto de vista de quem opera regulação de sinistros, os atrasos e negativas em sinistros de granizo costumam ter causas previsíveis:
- Falta de registro fotográfico imediato: fotos tiradas dias depois da tempestade, depois de o veículo ter sido movido ou lavado, perdem poder probatório.
- Dano preexistente não declarado: se a vistoria cautelar de entrada no seguro não registrou o estado do veículo adequadamente, qualquer amassado antigo vira disputa.
- Suspeita de fraude: em eventos climáticos de alto volume, é comum o aparecimento de sinistros oportunistas, veículos que não estavam na área atingida ou que já tinham danos antes. A análise de padrão de dano é o que separa o sinistro legítimo do forjado.
- Orçamento de reparo subdimensionado: quando o segurado apresenta orçamento próprio sem o detalhamento técnico exigido, a seguradora refaz a avaliação e o prazo se estende.
O ponto sobre fraude merece atenção especial. Em picos sazonais de granizo, o volume de sinistros irregulares tende a crescer junto com os legítimos. A identificação depende de cruzar o padrão de dano no veículo com dados externos, localização, histórico climático da região, fotos geolocalizadas e histórico do veículo. Sem esse cruzamento, a operação fica vulnerável.
Como a tecnologia de análise de sinistros muda esse processo
O que vejo acontecer com frequência é a seguinte situação: a seguradora recebe 400 sinistros de granizo em três dias, a equipe de regulação não tem capacidade de vistoriar todos com a mesma profundidade, e os critérios de avaliação ficam inconsistentes entre um perito e outro.
A plataforma de análise de sinistros com IA resolve exatamente esse gargalo. Ao combinar visão computacional para leitura das fotos do veículo com parâmetros reais de engenharia automotiva, a análise inicial de cada sinistro pode ser feita em escala, com o mesmo critério técnico aplicado ao primeiro e ao quadringentésimo caso. O sistema identifica padrão de dano, compatibilidade com o evento declarado, danos preexistentes e estimativa de custo de reparo, tudo antes de o perito entrar em campo.
Isso não elimina a perícia humana. Sinistros complexos, com suspeita de fraude ou com dano estrutural relevante, continuam exigindo o olhar do engenheiro. Mas a triagem automatizada faz com que o perito chegue ao campo já com um dossiê técnico, não com uma folha em branco. O prazo de regulação cai, a consistência dos laudos sobe e os casos que realmente precisam de sindicância são identificados antes de a indenização sair.
Para operações com alto volume sazonal, essa diferença entre regulação reativa e regulação estruturada pode significar meses de resultado a mais no ano.
O que fazer se você teve o carro atingido por granizo
Se você é o segurado, o caminho prático é:
- Fotografe o veículo imediatamente, antes de mover ou limpar, com data e localização ativadas.
- Registre o boletim de ocorrência se houver dano significativo.
- Abra o sinistro junto à seguradora com todos os dados do evento: hora, endereço onde o carro estava, fotos.
- Não leve o carro à oficina antes de a seguradora autorizar a vistoria.
- Guarde qualquer comunicado público sobre a tempestade na sua região, isso reforça o contexto do sinistro.
Se você opera a regulação desses sinistros, a checklist que importa é outra: consistência no critério de análise de dano, cruzamento de histórico do veículo com o evento climático e triagem rápida para separar o volume operacional do volume que exige investigação.
O granizo em si não é o problema. O problema é a onda de sinistros que chega junto com ele, e a capacidade da operação de processá-los com precisão sem deixar o segurado esperando por semanas.
Se a sua operação ainda depende de vistoria presencial para cada um desses casos, a temporada de chuvas de 2026 já está mostrando onde está o gargalo.
Perguntas frequentes
O seguro cobre granizo se o carro estava na rua? Sim, a cobertura de eventos naturais não exige que o veículo esteja em garagem coberta. O que a apólice exige é que o evento seja imprevisível e que o dano seja documentado corretamente no momento da abertura do sinistro.
Quanto tempo a seguradora tem para pagar o sinistro de granizo? O prazo de regulação depende da complexidade do caso e das condições contratuais, mas a regulamentação setorial estabelece limites para resposta e pagamento. Sinistros com documentação completa e laudo técnico conclusivo tendem a ser liquidados mais rápido do que os que entram em disputa sobre a origem ou extensão do dano.
A seguradora pode negar o sinistro de granizo alegando que o dano já existia? Pode, se a vistoria cautelar de entrada ou o histórico do veículo indicar que o dano é preexistente. Por isso, registrar o estado do veículo no momento da contratação do seguro é tão importante quanto documentar o sinistro depois do evento.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por João Pedro Lottermann, M.Sc
Cofundador e COO da Autoinsp, mestre em engenharia. Responsável pela operação e pelo motor de análise técnica que acelera a regulação de sinistros com dados e IA.
Artigos relacionados

Gestão de Sinistros
Prazo seguradora pagar sinistro: o que a lei diz e o que trava na prática
Prazo seguradora pagar sinistro: entenda o que a regulação determina, o que atrasa o pagamento e como a operação interna decide o tempo real.
Ler
Gestão de Sinistros
Como calcula perda total: o que a seguradora faz antes de indenizar
Entenda como a seguradora calcula a indenização de perda total, quais variáveis entram na conta e onde o erro de avaliação custa dinheiro dos dois lados.
Ler
Gestão de Sinistros
Bateu sem CNH: o seguro cobre ou nega o sinistro?
Dirigir sem CNH e bater o carro levanta dúvida sobre cobertura. Entenda o que a apólice diz, como a seguradora investiga e quando a negativa é válida.
Ler