Carro pegou fogo: o que o seguro cobre e o que a perícia analisa
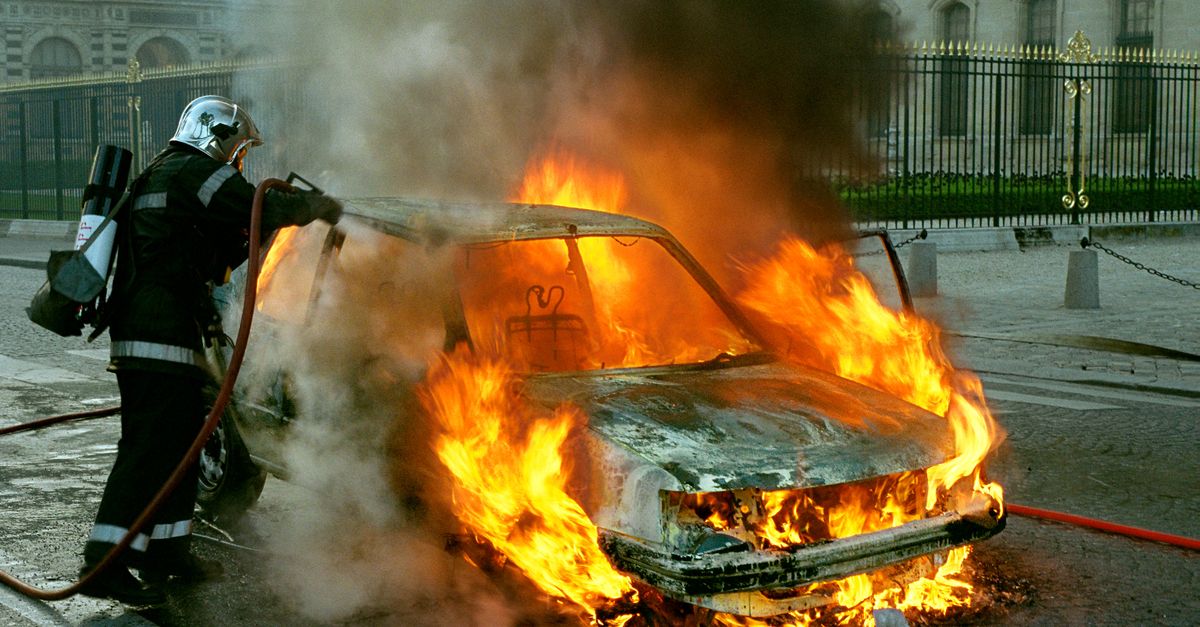
Você chega ao estacionamento e encontra seu carro em chamas. Ou recebe uma ligação: o veículo que estava na garagem não existe mais. A primeira reação é ligar para a seguradora. A segunda, inevitável, é a dúvida: o seguro cobre incêndio?
A resposta curta é sim, a maioria das apólices de auto cobre incêndio. Mas o que determina se a indenização será paga não é a apólice em si: é o resultado da perícia de incêndio. E essa perícia vai muito além de fotografar o que sobrou.
Quando o carro pega fogo, o seguro cobre, mas com uma condição
O sinistro de incêndio é coberto nas apólices convencionais, geralmente junto com roubo e colisão no pacote básico. O que a seguradora precisa confirmar é a causa do incêndio, porque causas diferentes têm tratamentos diferentes na regulação.
Um incêndio causado por falha elétrica do próprio veículo, por exemplo, pode abrir discussão sobre responsabilidade do fabricante, e isso muda o caminho do processo. Um incêndio provocado deliberadamente configura fraude, e fraude anula a cobertura. Por isso, antes de qualquer liquidação, o processo passa por perícia em sinistros, que aqui assume caráter forense.
O que a perícia de incêndio veicular investiga primeiro
A perícia de incêndio não começa pelas chamas: começa pelo ponto de origem. O perito vai identificar onde o fogo iniciou, porque a posição do foco revela muito sobre a causa.
Foco no compartimento do motor, próximo ao alternador ou à fiação, aponta para falha elétrica ou mecânica. Foco no interior da cabine, longe de qualquer componente técnico, levanta suspeita imediata. Foco em múltiplos pontos simultâneos é um dos sinais mais clássicos de incêndio criminoso.
Os marcadores técnicos que o laudo registra
Depois de localizar a origem, a perícia avalia uma série de marcadores:
- Padrão de queima: a propagação natural do fogo segue a física do calor, de baixo para cima e do ponto mais quente para fora. Padrões invertidos ou irregulares sugerem acelerador de chama.
- Resíduos químicos: a presença de substâncias como gasolina, álcool ou outros inflamáveis em locais onde não deveriam estar é detectada por análise química de amostras do veículo.
- Estado dos componentes elétricos: fusíveis, chicote elétrico e bateria são examinados para identificar curto-circuito pré-existente ou adulteração.
- Posição das janelas e travas: portas trancadas, vidros fechados e travas acionadas antes do fogo indicam que o veículo estava sem ocupante, o que é compatível com incêndio criminoso planejado.
- Nível de combustível e estado do tanque: um tanque que explodiu de forma incomum pode indicar manipulação.
Esse conjunto de evidências forma o laudo técnico que a seguradora usa para decidir o desfecho do sinistro. Um laudo bem feito é a diferença entre uma regulação em dias e uma sindicância que dura meses.
Por que incêndio é o sinistro mais difícil de regular
Incêndio destrói evidências. Essa é a diferença fundamental em relação a uma colisão. Na batida, o perito vê amassados, trajetória de impacto, marcas de freio. No incêndio, boa parte do que poderia revelar a causa some junto com o veículo.
O que resta são justamente esses marcadores físicos e químicos que a perícia forense foi desenvolvida para ler. Um perito sem formação específica em análise de incêndio tende a classificar como "indeterminado" aquilo que um especialista conseguiria determinar. Isso é um problema real para as seguradoras: "indeterminado" gera disputa, atraso e, muitas vezes, pagamento de sinistro que deveria ter ido para sindicância.
O que vejo acontecer com frequência é a perícia de incêndio sendo tratada como uma vistoria comum, quando na prática ela exige raciocínio de engenharia automotiva combinado com conhecimento de dinâmica de combustão. A confusão custa caro, seja pelo pagamento indevido, seja pela negativa injusta de um sinistro legítimo.
Para entender como esse tipo de erro se traduz em fraude não detectada, o conteúdo sobre como diferenciar fraude de sinistro legítimo detalha os padrões que aparecem na análise preditiva.
O que acontece quando a perícia aponta irregularidade
Se a perícia identificar indícios de incêndio criminoso, a seguradora abre sindicância. O processo apura se houve dolo do segurado ou de terceiro. As consequências são diferentes: se terceiro provocou o incêndio sem envolvimento do segurado, a cobertura pode ser mantida e o processo de ressarcimento e regresso entra em cena, buscando o responsável. Se o segurado participou da fraude, a apólice é anulada e o caso pode gerar comunicação a órgãos competentes.
Essa distinção é relevante porque incêndio criminoso não é sempre fraude do segurado. Um veículo pode ser incendiado por conflito, vandalismo ou retaliação, situações que a perícia também precisa mapear.
Como a IA acelera essa investigação sem substituir o especialista
A análise de imagens por visão computacional consegue identificar padrões de queima em fotos do veículo sinistrado e cruzar esses padrões com histórico de sinistros similares. Isso orienta o perito para os pontos de maior probabilidade de irregularidade, reduzindo o tempo de investigação sem eliminar o julgamento técnico humano.
A plataforma que desenvolvemos na Autoinsp faz exatamente isso: processa os dados do sinistro, aponta os vetores de risco e entrega ao perito um relatório estruturado, para que o especialista gaste seu tempo onde realmente importa, e não em triagem manual. Você pode ver mais sobre como essa camada funciona na prática no conteúdo sobre visão computacional na regulação de sinistros.
O que fazer se o seu carro pegou fogo
Para quem está vivendo o sinistro agora, o caminho prático é:
- Registre o boletim de ocorrência imediatamente. Para incêndio, o BO é obrigatório na maioria das apólices e é parte do processo de regulação.
- Não mova o veículo antes da perícia, se possível. Qualquer alteração no local compromete a análise de ponto de origem.
- Guarde documentos e fotos. Fotografe o veículo assim que for seguro se aproximar. Inclua imagens do interior, do motor e de todos os lados.
- Acione a seguradora pelo canal oficial. O processo de regulação começa com a abertura formal do sinistro, e o prazo para a perícia é contado a partir daí.
- Não descarte nenhuma peça. Mesmo fragmentos carbonizados podem ser amostras de análise química. Descarte precoce pode ser interpretado como obstrução.
O processo de regulação de sinistro de incêndio costuma ser mais longo do que o de colisão, justamente pela complexidade da perícia. Dependendo do resultado, o prazo até a indenização ou negativa pode variar bastante. Para entender como funciona o cálculo quando o veículo vai a perda total, o conteúdo sobre perda total em carro financiado detalha a lógica por trás da liquidação.
O impacto para quem opera com alto volume de sinistros
Para seguradoras com carteira expressiva de auto, incêndio representa um dos sinistros com maior variância de custo e maior risco de regulação equivocada. Um incêndio mal periciado pode gerar indenização indevida em sinistros que deveriam ir a sindicância, ou gerar negativa contestável em casos legítimos.
Ambos têm custo. O primeiro afeta diretamente o resultado. O segundo gera reclamação, processo e desgaste de relacionamento com o segurado. A saída está na qualificação da perícia e no suporte de dados que ela recebe.
Em 2026, seguradoras que ainda dependem de perito único sem suporte analítico para sinistros de incêndio estão operando com um gargalo que vai aparecer nos números de sinistralidade. A automação não elimina o perito, ela amplifica a capacidade de análise dele.
Se a operação da sua seguradora ainda trata incêndio como qualquer outro sinistro, vale conversar com quem resolve esse problema na prática. A Autoinsp trabalha com análise de sinistros de alto risco com integração de IA e supervisão de engenheiros especializados.
Perguntas frequentes
O seguro cobre incêndio causado por falha mecânica do próprio carro? Sim, falha mecânica ou elétrica interna é coberta na maioria das apólices de auto. A perícia documenta a causa e confirma que não houve intervenção dolosa. Em casos onde a falha aponta para defeito de fabricação, pode haver também ação regressiva contra o fabricante.
Quanto tempo demora a regulação de um sinistro de incêndio? Depende do resultado da perícia. Sinistros com causa clara e sem indício de fraude tendem a ser liquidados dentro do prazo padrão da seguradora. Quando há abertura de sindicância, o processo se estende até que a apuração seja concluída, o que pode levar semanas ou meses conforme a complexidade do caso.
A proteção veicular cobre incêndio da mesma forma que o seguro? Não necessariamente. A cobertura de incêndio em associações de proteção veicular depende do regulamento interno de cada entidade e pode ter condições diferentes das apólices reguladas pela Susep. Com a regulamentação trazida pela LC 213/2025, as exigências de transparência aumentaram, mas as coberturas ainda variam. Entender essas diferenças antes do sinistro evita surpresa na hora do acionamento.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por Tiago de Bortoli
Fundador e CEO da Autoinsp. Lidera a plataforma de inteligência de dados e antifraude para sinistros de auto usada por seguradoras, proteções veiculares e insurtechs na América Latina.
Artigos relacionados

Gestão de Sinistros
Bati o carro em outro estado: o que o seguro cobre
Bateu o carro fora do estado nas férias? Entenda como funciona a cobertura, a perícia e o prazo de regulação do sinistro longe de casa.
Ler
Gestão de Sinistros
Granizo seguro cobre? O critério técnico que decide a indenização
Granizo destruiu seu carro? Entenda o que o seguro cobre, como a seguradora avalia os danos e o que pode travar sua indenização.
Ler
Gestão de Sinistros
Prazo seguradora pagar sinistro: o que a lei diz e o que trava na prática
Prazo seguradora pagar sinistro: entenda o que a regulação determina, o que atrasa o pagamento e como a operação interna decide o tempo real.
Ler