Carros que mais dão perda total: o que determina o resultado
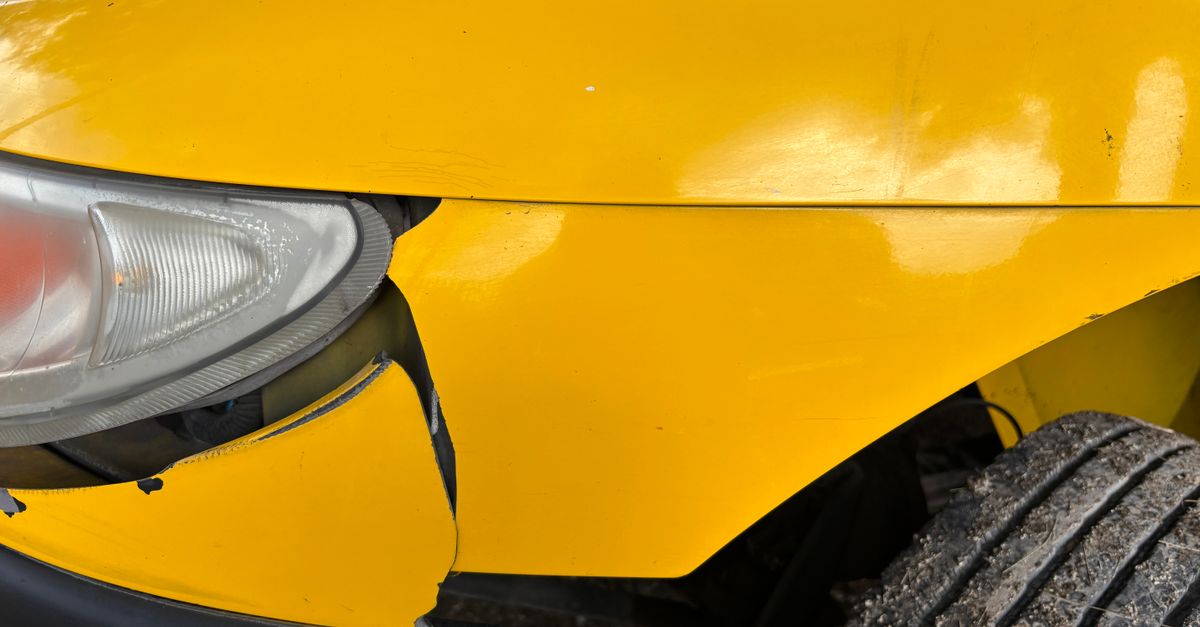
Toda vez que aparece um ranking de "carros que mais dão perda total", a leitura natural é: esses modelos são ruins, evite-os. O raciocínio parece fazer sentido, mas esconde o mecanismo real por trás de uma declaração de perda total. O modelo do veículo importa, mas importa muito menos do que a relação entre o custo do reparo e o valor de mercado do carro no momento do sinistro.
O que realmente define se um carro vai ou não para perda total não é a marca nem o segmento. É uma conta de engenharia feita por um perito ou por uma plataforma de análise, com base em parâmetros técnicos objetivos. E é exatamente aí que o processo começa a revelar complexidade, tanto para o segurado quanto para a seguradora.
Por que certos modelos aparecem mais nas estatísticas de perda total
Alguns perfis de veículo têm características que tornam o reparo proporcionalmente mais caro. Não é fatalidade: é física e economia. Os principais fatores são:
- Custo de peças fora de linha: veículos com mais de dez anos de fabricação, especialmente os que tiveram produção descontinuada, têm peças escassas. Um para-choque ou uma caixa de câmbio pode custar mais do que o próprio veículo vale.
- Tecnologia embarcada: compactos populares modernos com câmbio automatizado CVT ou dupla embreagem têm transmissões que saem muito mais caras do que as mecânicas de versões anteriores. Um impacto moderado pode comprometer esses componentes.
- Estrutura de alumínio ou materiais compostos: SUVs médios e grandes com carroceria em alumínio exigem reparos em oficinas especializadas. O custo de hora-técnica e equipamento eleva o orçamento rapidamente.
- Valor de mercado depreciado: um carro que valia muito há cinco anos e perdeu valor com a depreciação natural chega ao sinistro com uma equação desfavorável. O reparo pode custar o mesmo que antes, mas o valor referencial caiu.
Quando olhamos para os grupos que aparecem com frequência nas operações de sinistro com declaração de perda total, eles seguem esse padrão: compactos com motorização turbo de baixa cilindrada (cujo motor tem custo de reparo desproporcional ao valor do carro), veículos acima de oito anos com alto nível de customização, e SUVs importados com peças que dependem de logística internacional.
O critério técnico que a seguradora usa para declarar perda total
A perda total de veículo tem dois tipos reconhecidos: a perda total física, quando o dano é tão severo que o reparo é tecnicamente inviável, e a perda total econômica, quando o reparo é possível, mas o orçamento supera o limite estipulado na apólice em relação ao valor do bem.
No Brasil, a maioria das apólices define esse limite entre 75% e 100% do valor de mercado do veículo, com base em tabelas de referência. Mas o ponto que pouca gente percebe é este: a decisão não é comercial. Ela depende de um laudo técnico que precisa ser fundamentado, auditável e consistente com a realidade dos danos.
O processo de regulação começa com a vistoria dos danos, passa pela orçamentação de peças e mão de obra em oficinas credenciadas, cruza com o valor venal do veículo na data do sinistro e chega a uma conclusão que precisa ser documentada. Quando essa cadeia tem falha, dois problemas surgem: ou a seguradora paga perda total em casos que poderiam ter sido reparados de forma viável, ou nega casos que deveriam ter sido classificados como perda total e gera retrabalho, recurso e judicialização.
O modelo do carro influencia, mas a precisão do processo é o que define se a decisão foi correta. Um mesmo veículo pode ser reparado em um sinistro e declarado perda total em outro, dependendo da extensão real dos danos.
O que complica a análise e aumenta o risco de erro
Quando o orçamento não reflete o dano real
Um dos pontos críticos na regulação de perda total é o orçamento de reparo. Em operações com alto volume de sinistros, a pressão por agilidade pode levar a orçamentos superficiais que não capturam todos os danos envolvidos, especialmente os danos estruturais ocultos que só aparecem com o veículo desmontado.
O que vejo acontecer com frequência é a seguradora receber um orçamento inicial que fica abaixo do limite de perda total, autorizar o reparo, e depois o reparo se revelar mais caro durante a execução. Isso gera suplementos de sinistro, atraso na entrega do veículo, insatisfação do segurado e custo operacional adicional. O problema não foi o carro: foi a análise inicial incompleta.
Quando veículos de alto valor entram em perda total por razão errada
No outro extremo, veículos com valor de mercado alto e danos que parecem severos podem ser indevidamente declarados como perda total quando, na prática, o custo de reparo ficaria dentro do limite. Isso acontece quando o perito não tem acesso a dados precisos de peças e mão de obra ou quando a análise é feita sem cruzamento com parâmetros de engenharia automotiva.
Uma declaração de perda total indevida significa indenização maior do que o necessário, redução no patrimônio da carteira e, dependendo da frequência, impacto direto na sinistralidade da operação. Em operações com muitos sinistros, esse tipo de desvio se acumula silenciosamente até virar um problema de resultado.
Como a tecnologia muda a precisão dessa decisão
Nos últimos anos, o uso de inteligência artificial e análise de imagem na regulação de sinistros mudou o padrão de precisão possível nessa decisão. Não porque a IA substitua o engenheiro, mas porque ela processa variáveis que um processo manual simplesmente não consegue cruzar com velocidade suficiente.
Uma plataforma de análise de sinistros que combine visão computacional com base de dados de peças, histórico de precificação e parâmetros de engenharia consegue:
- Identificar danos estruturais a partir de imagens antes da desmontagem
- Estimar o custo de reparo com base em peças reais disponíveis no mercado
- Comparar o resultado com o valor venal atualizado do veículo
- Sinalizar inconsistências que podem indicar fraude ou superfaturamento de orçamento
O laudo que sai desse processo é rastreável, auditável e muito mais difícil de contestar. Para a seguradora, isso reduz o risco de judicialização. Para o segurado, acelera a resposta. A decisão de perda total deixa de ser uma intuição e passa a ser um dado com fundamentação técnica.
Se você quiser entender como esse processo funciona quando o sinistro envolve incêndio ou danos por fogo, o artigo sobre o que a perícia analisa em um carro que pegou fogo mostra outro ângulo importante da análise técnica.
O que fazer na prática: o caminho para operações mais precisas
Para seguradoras com alto volume de sinistros, o primeiro passo é mapear onde estão os maiores desvios entre o orçamento inicial e o custo final de reparo. Esse gap é o sintoma mais claro de análise técnica insuficiente na entrada do sinistro.
O segundo passo é entender quais perfis de veículo concentram mais decisões de perda total e se essas decisões estão sendo tomadas com base em critério técnico consistente ou em estimativas. A diferença entre uma operação que controla a sinistralidade e uma que convive com perdas indevidas está, em grande parte, na qualidade da análise feita nos primeiros dias do sinistro.
A plataforma de análise de sinistros da Autoinsp foi construída exatamente para esse ponto: integrar IA com variáveis reais de engenharia automotiva e entregar laudos precisos no início da regulação, antes que o erro de análise vire custo definitivo.
Perguntas frequentes
O valor venal da tabela é sempre o que a seguradora usa para calcular perda total? A tabela de referência é o ponto de partida, mas o valor pode ser ajustado com base em estado de conservação, quilometragem e opcionais do veículo. Cada apólice define como esse ajuste é feito, e o perito precisa seguir o critério contratual.
Franquia afeta a decisão de perda total? A franquia é descontada do valor da indenização, mas não muda o critério de classificação. A perda total é definida pela relação entre custo de reparo e valor venal, independentemente do valor da franquia.
Veículo com perda total pode ser reparado pelo próprio dono? Quando a seguradora declara perda total e paga a indenização, o salvado normalmente fica com ela. Se o segurado quiser ficar com o veículo, pode deduzir o valor do salvado da indenização, mas isso varia conforme a apólice e precisa ser acordado antes do encerramento do sinistro.
Pergunte sobre este conteúdo para a IA
Abra um chat com a pergunta pronta e aprofunde no assunto.


Escrito por Tiago de Bortoli
Fundador e CEO da Autoinsp. Lidera a plataforma de inteligência de dados e antifraude para sinistros de auto usada por seguradoras, proteções veiculares e insurtechs na América Latina.
Artigos relacionados

Gestão de Sinistros
Bateria de carro elétrico e perda total: o que a perícia realmente avalia
Entenda por que a bateria de um carro elétrico danificada frequentemente resulta em perda total e como esse processo funciona na regulação de sinistros.
Ler
Gestão de Sinistros
Carro financiado deu perda total: quem recebe a indenização
Carro financiado com perda total gera dúvida sobre quem recebe o dinheiro. Entenda como funciona a alienação fiduciária e o que a seguradora faz.
LerGestão de Sinistros
Como calcula perda total: o que a seguradora faz antes de indenizar
Entenda como a seguradora calcula a indenização de perda total, quais variáveis entram na conta e onde o erro de avaliação custa dinheiro dos dois lados.
Ler